હોમ લોન કેલ્ક્યુલેટર: હપ્તો, વ્યાજ અને ચુકવણી વેળાપત્રક – બેંકમાં જતાં પહેલાં
ઘર એ માણસના જીવનની સૌથી મોટી ખરીદી છે – અને તેની કિંમત 10–30 વર્ષ ચૂકવવામાં આવે છે। અમે હોમ લોન કેલ્ક્યુલેટર લોન્ચ કર્યું છે: તે તમારો અસલી માસિક હપ્તો, કુલ વ્યાજ ગણે છે અને અગ્રિમ ચુકવણીથી વેળાપત્રક કેવી રીતે બદલાશે તે બતાવે છે – બેંકમાં જઈને કોઈ કાગળ પર સહી કરતાં પહેલાં।
આ શા માટે જરૂરી
દરેક બેંક અલગ રીતે ગણે છે: ડાઉન પેમેન્ટ ક્યારેક રૂપિયામાં, ક્યારેક ટકામાં, વ્યાજદર "થી શરૂ" વીમા વિના, અને વેળાપત્રક અરજી આપ્યા પછી જ દેખાય છે। કેલ્ક્યુલેટર બધું સ્પષ્ટ આંકડામાં ઢાંકી દે છે: હપ્તો, કુલ વ્યાજ અને સમગ્ર સમયગાળાનો કુલ ચુકવણો – બેંક તમને જે શરતો ખરેખર આપે છે તે મુજબ। બે ઓફર સરખાવો: માત્ર અડધા ટકાનો તફાવત – 80 લાખ રૂપિયાના ગૃહ લોન પર 20 વર્ષમાં 8.5% વિરુદ્ધ 9% – લગભગ 6 લાખ રૂપિયા વધુ વ્યાજ।
કેવી રીતે વાપરવું
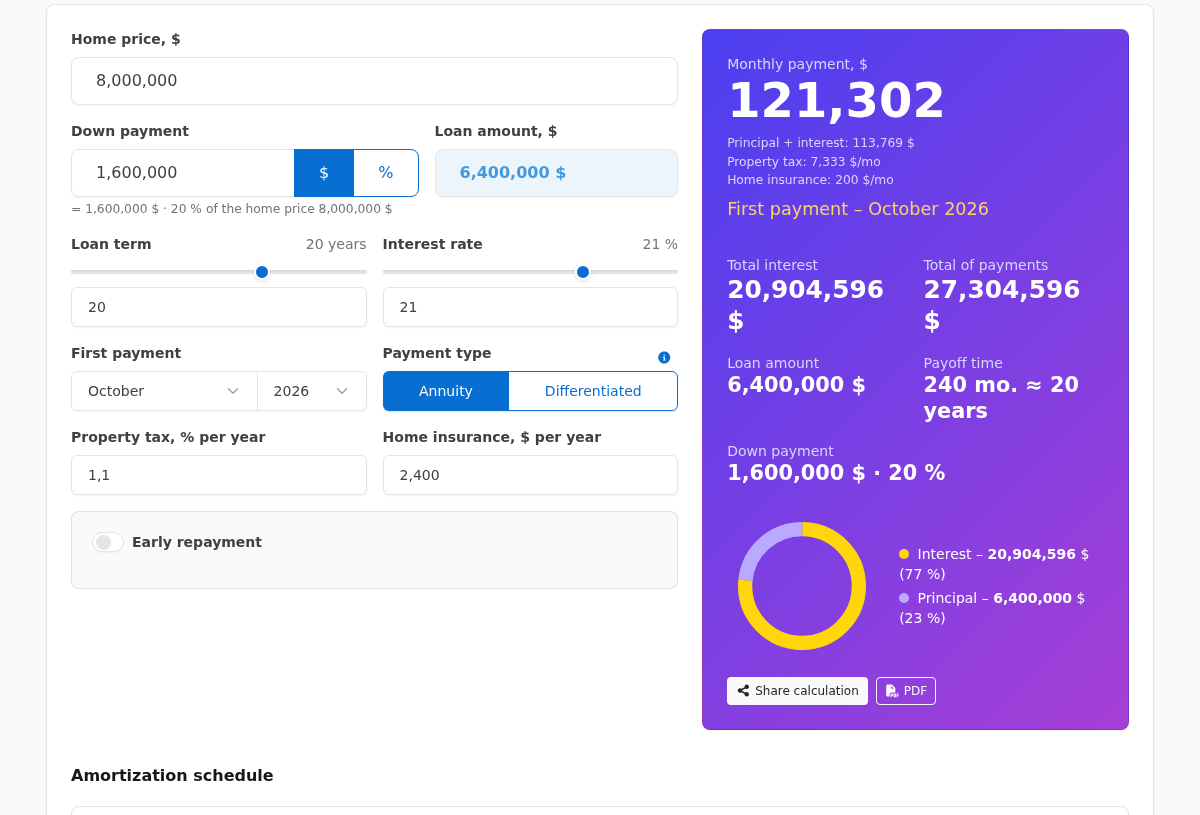
ઘરની કિંમત, ડાઉન પેમેન્ટ – રૂપિયામાં કે ટકામાં, બંને ચાલશે (ફીલ્ડની બાજુમાં સ્વિચ છે) – સમયગાળો અને બેંક ઓફરનો દર નાખો। હપ્તાનો પ્રકાર પસંદ કરો: વાર્ષિક (આખા સમયગાળામાં સમાન હપ્તો) અથવા ઘટતો હપ્તો (હપ્તો ઘટે છે, વ્યાજ ઓછું)। બધું તરત પુનઃગણાય છે – સ્લાઇડર ફેરવો બસ।
અગ્રિમ ચુકવણી
લગભગ દરેક ગૃહ લોનમાં આજે-કાલે અગ્રિમ ચુકવણી આવે છે: બોનસ, બચત। "અગ્રિમ ચુકવણી" સ્વિચ ચાલુ કરીને એક કે વધુ ચુકવણી ઉમેરો – દરેક માટે મહિનો અને રકમ નાખો। દરેક ચુકવણી માટે પુનઃગણતરીની રીત: હપ્તો ઓછો કરો (દર મહિને આરામ) અથવા સમયગાળો ઓછો કરો (વ્યાજમાં સસ્તું)। કોષ્ટક બતાવશે કે લોન કેટલા મહિના ટૂંકી થશે, અને ચાર્ટ બતાવશે કે બાકી કેવી રીતે ઘટે છે।
કેલ્ક્યુલેટર શું બતાવે છે
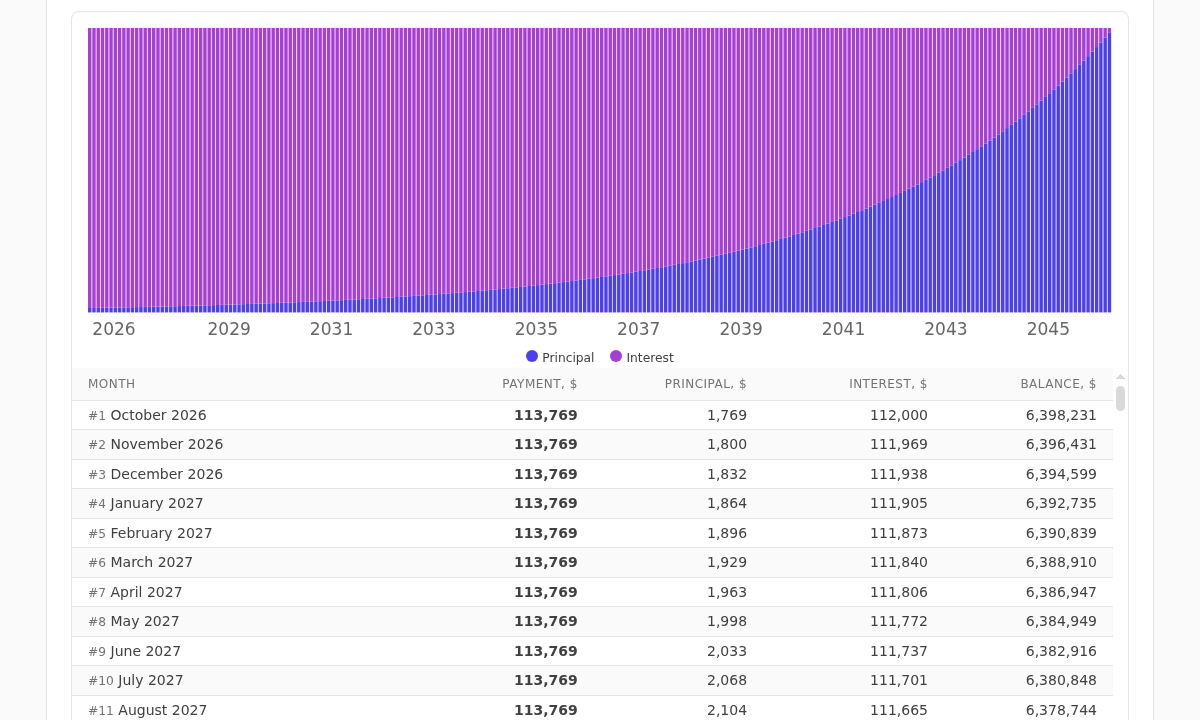
પરિણામ-પેનલ મુખ્ય વાતો આપે છે: માસિક હપ્તો, કુલ વ્યાજ અને કુલ ચુકવણો। નીચે માસ-વાર વેળાપત્રક અને ચુકવણી ચાર્ટ છે: દેખાય છે કે શરૂઆતના વર્ષોમાં હપ્તોનો લગભગ આખો હિસ્સો વ્યાજમાં જાય છે, છેલ્લે મૂળધનમાં। કોઈપણ સ્તંભ પર કર્સર મૂકો – તે મહિનાના આંકડા દેખાશે, ક્લિક કરો – વેળાપત્રકની સ્વરૂપમાં પહોંચી જશો। તમે લિંકથી ગણતરી શેર કરી શકો છો (સ્વીકારનાર તે જ ચલણમાં જોશે) અથવા PDF માં પ્રિન્ટ કરી શકો છો – પેરામીટર, કુલ-યોગ અને વેળાપત્રક સાથે।
ખરીદદારો માટે
ઉપયોગી આદત: અરજી આપતાં પહેલાં જાહેરાતના દર કરતાં 1–2 પોઇન્ટ વધુ દરે હપ્તો ગણો – બજેટ સહન થાય તો કોઈ ના પાડવું કે મોંઘી મંજૂરી તમને ચોંકાવી નહીં શકે। વાર્ષિક અને ઘટતા વેળાપત્રક સરખાવો: બીજું વ્યાજમાં નોંધપાત્ર સસ્તું પણ શરૂઆતના વર્ષોમાં મોટો હપ્તો માગે છે। અગ્રિમ ચુકવણીનો હેતુ નાણાકીય સુરક્ષાનો હેતુ હોય તો સમયગાળો નહીં, હપ્તો ઓછો કરવો પસંદ કરો।
રિયલ્ટર અને મોર્ટગેજ બ્રોકર માટે
કેલ્ક્યુલેટર કામનું સાધન પણ છે। ગ્રાહક સાથે મુલાકાતમાં સ્ક્રીન પર ચોક્કસ ઘરની કિંમત અને ઉપલબ્ધ ડાઉન પેમેન્ટ સીધું નાખી શકાય – ડેટા સાચવાતો નથી અને ક્યાંય મોકલાતો નથી – અનેક બેંકોની ઓફરના હપ્તા અને વ્યાજ બતાવો અને "અગ્રિમ ચૂકવીએ તો?" નો જવાબ આંકડામાં આપો। PDF બટન ગણતરીને સુશોભિત દસ્તાવેજ બનાવે છે જે ગ્રાહક સાથે લઈ જશે।
કેલ્ક્યુલેટર અજમાવો: લિંક ઉપર છે। ગણતરી પૂર્વઅનુમાન જેવી છે – ચોક્કસ શરતો હંમેશા બેંક નક્કી કરે છે।