Nauja perkreditavimo skaičiuoklė: naudą apskaičiuokite per minutę
Paskolos pingsta ir brangsta, bazinė palūkanų norma keičiasi — prieš porą metų naudinga paskola šiandien gali būti per brangi. Paleidome perkreditavimo skaičiuoklę: ji palygina jūsų dabartinę paskolą su nauja ir sąžiningai parodo, ar verta perkredituoti.
Kam ji reikalinga
Perkreditavimas — tai nauja paskola, kuria apmokama senoji, paprastai mažesnėmis palūkanomis. 2 procentinių punktų skirtumas nuo didelės likučio sumos reiškia šimtus tūkstančių eurų santaupų, bet ir pereiti turi savo kaštų: komisinių, draudimo, laiko. Skaičiuoklė viską suveda į du skaičius: mėnesinę naudą ir naudą visai trukmei — jau atėmus sutarties sudarymo išlaidas.
Kaip naudotis
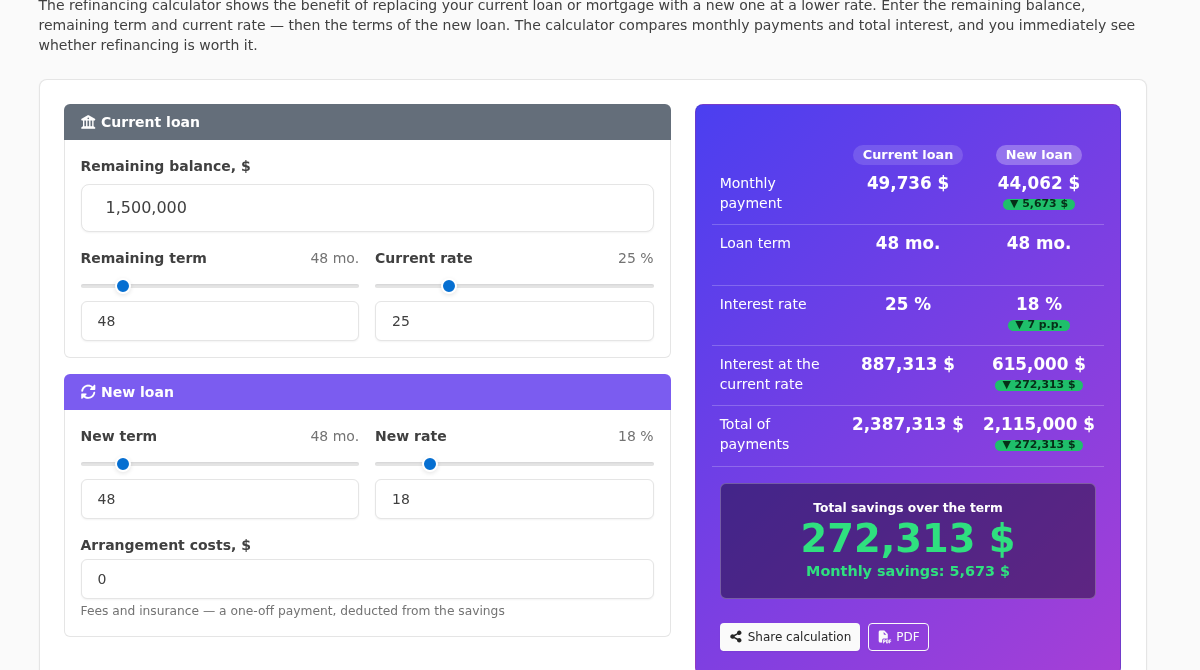
Tik trys žingsniai. Lauke «Dabartinė paskola» įveskite likusį įsiskolinimą (jį matote mobiliojoje bankininkystėje), likusį laikotarpį ir savo palūkanas. Lauke «Nauja paskola» — jums siūlomas palūkanas, norimą laikotarpį ir sutarties sudarymo išlaidas. Viskas perskaičiuojama akimirksniu: tereikia pajudinti slankiklius.
Ką rodo skaičiuoklė
Rezultatų skydelis palygina paskolas eilutė po eilutės: mėnesinė įmoka, laikotarpis, palūkanos, bendros palūkanos, bendras mokėjimas. Žali skirtumų ženkleliai rodo, kiek keičiasi kiekvienas rodiklis, o tamsus blokas apačioje pateikia svarbiausią — naudą visai trukmei pereinant prie naujos paskolos ir mėnesinę naudą. Jei skaičiai raudoni, pereiti neapsimoka — ir tai naudinga sužinoti prieš einant į banką.
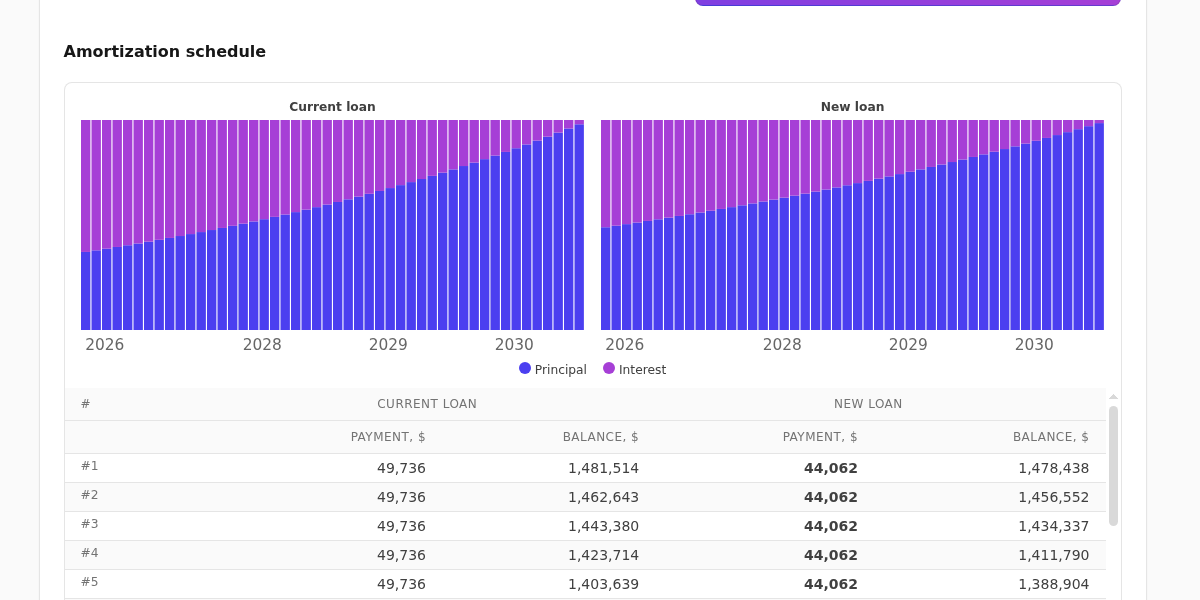
Žemiau — mėnesinė abiejų paskolų lentelė su aiškiais grąžinimo diagramomis: matyti, kaip keičiasi įmokos sudėtis ir kaip greitai krenta likutis. Skaičiavimą galima išsaugoti nuoroda (gavėjas matys tą pačią valiutą) arba atsispausdinti PDF formatu — su parametrais, rezultatais ir diagramomis.
Skolininkams
Naudojimas paprastas: kartą per metus patikrinkite, ar pinigai nepigo. Iš savo banko pasiimkite likutį ir palūkanas, įveskite konkurento reklamoje skelbiamas sąlygas «nuo» — ir per minutę suprasite, ar verta rinkti dokumentus. Atsižvelkite į niuansus, kuriuos skaičiuoklė pabrėžia netiesiogiai: lyginkite VKK (visą kredito kainą), o ne tik palūkanas, patikrinkite senosios paskolos ankstyvo grąžinimo baudą ir per daug netrumpinkite laikotarpio, jei tikslas — sumažinti įmoką.
Bankų darbuotojams
Skaičiuoklė patogi ir kaip darbo įrankis. Susitikime su klientu galite tiesiai ekrane įvesti jo dabartinės paskolos parametrus — duomenys nesaugomi ir niekur nesiunčiami —, parinkti naujas sąlygas ir parodyti naudą skaičiais bei diagramomis. Vaizdus palyginimas «buvo → tapo» su santaupų suma užtikrina labiau nei žodžiai, o PDF mygtukas paverčia skaičiavimą tvarkingu dokumentu, kurį klientas pasiims su savimi. Tipiniai scenarijai: palūkanų mažinimas atlyginimo klientams, kelių paskolų konsolidavimas į vieną (į skaičiuoklę įvedama bendra likučio suma ir vidutinės palūkanos) ir brangios nepadengtos paskolos perkėlimas į pigesnę.
Matematika be staigmenų
Skaičiuoklė du kartus taiko klasikinę anuiteto formulę — dabartinėms ir naujoms palūkanoms — o naudą skaičiuoja kaip bendrų mokėjimų skirtumą minus vienkartines sutarties sudarymo išlaidas. Skaičiavimas yra preliminarus: tikras sąlygas visada nustato bankas tvirtindamas sutartį.
Išbandykite: perkreditavimo skaičiuoklė nemokama, be registracijos, 37 kalbomis ir bet kokia valiuta.