İpoteka kalkulyatoru: ödəniş, faiz və cədvəl – banka getməzdən əvvəl
Mənzil insanların əksəriyyəti üçün həyatının ən böyük alışıdır, onun ödənişi isə 10–30 il çəkir. Biz ipoteka kalkulyatorunu işə saldıq: o, real aylıq ödənişi və faizlərin ümumi məbləğini hesablayır və müddətdən əvvəl ödənişlərin cədvəli necə dəyişəcəyini göstərir – banka getməzdən və hər hansı sənədə imza atmazdan əvvəl.
Nəyə lazımdır
Banklar müxtəlif hesablayır: ilkin ödəniş bəzən pul ilə, bəzən faizlə, «başlanğıc» məzənnə sığortasız, cədvəl isə yalnız müraciətdən sonra göstərilir. Kalkulyator hər şeyi aydın rəqəmlərə gətirir: ödəniş, faizlər və bütün müddət üçün ümumi ödəniş – məhz sizə təklif olunan şərtlərlə. İki təklifi müqayisə edin: cəmi yarım faiz punktu fərq – 250 000 manatlıq ipotekada 20 il müddətinə 8% və 8,5% – təxminən 19 000 manat əlavə faiz deməkdir.
Necə istifadə etmək
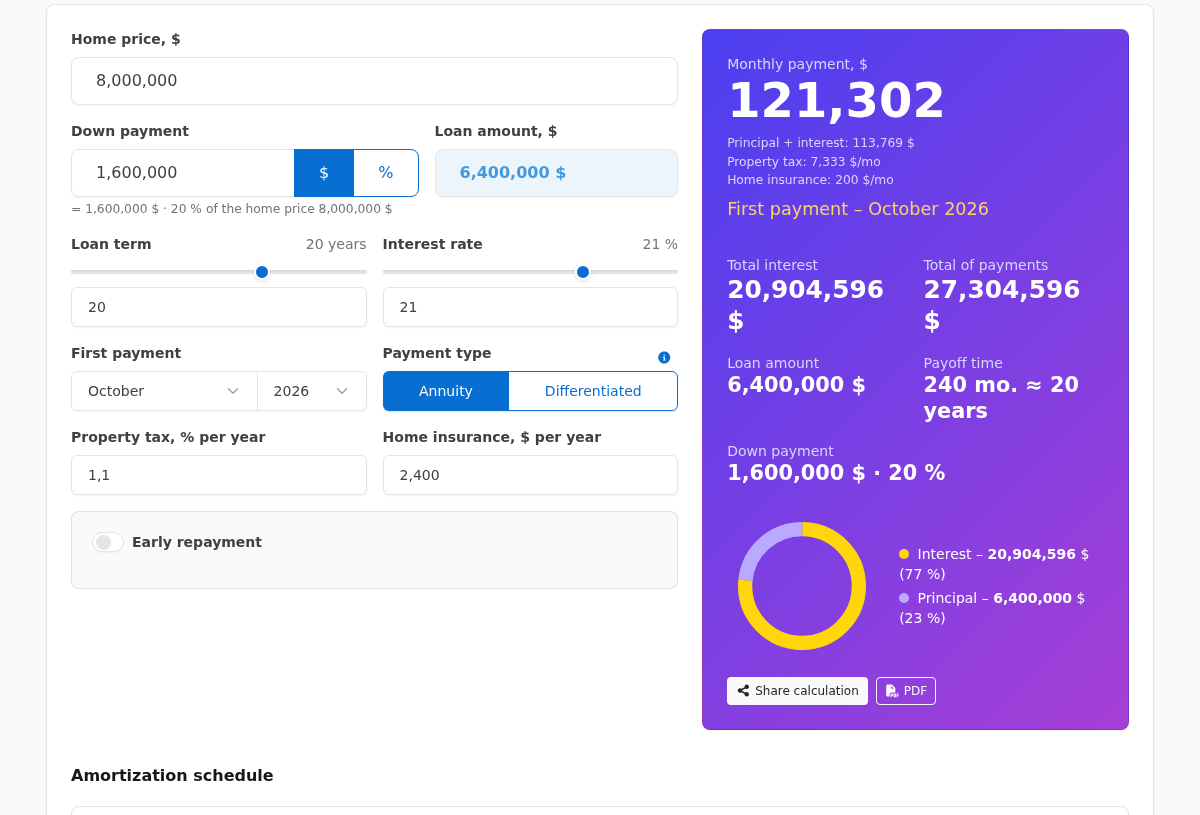
Mənzilin qiymətini, ilkin ödənişi – pul ilə və ya faizlə (keçid düyməsi sahənin yanındadır), müddəti və bank təklifinin məzənnəsini daxil edin. Ödəniş növünü seçin: annuitet (bütün müddət ərzində eyni ödəniş) və ya diferensial (ödəniş azalır, faiz azdır). Hər şey dərhal yenidən hesablanır – sürgüləri hərəkət etdirmək kifayətdir.
Müddətdən əvvəl ödənişlər
Demək olar ki, hər ipotekada tezliklə və ya sonradan müddətdən əvvəl ödənişlər yaranır: bonus, yığım. «Müddətdən əvvəl ödəniş» keçidini aktivləşdirin və bir və ya bir neçə ödəniş əlavə edin – hər biri üçün ay və məbləği göstərin. Hər ödənişin öz yenidən hesablama üsulu var: ödənişi azaltmaq (hər ay rahatlaşır) və ya müddəti azaltmaq (faiz baxımından sərfəlidir). Cədvəl ipotekanın neçə ay qısalacağını, qrafik isə qalığın necə düşəcəyini göstərir.
Kalkulyator nə göstərir
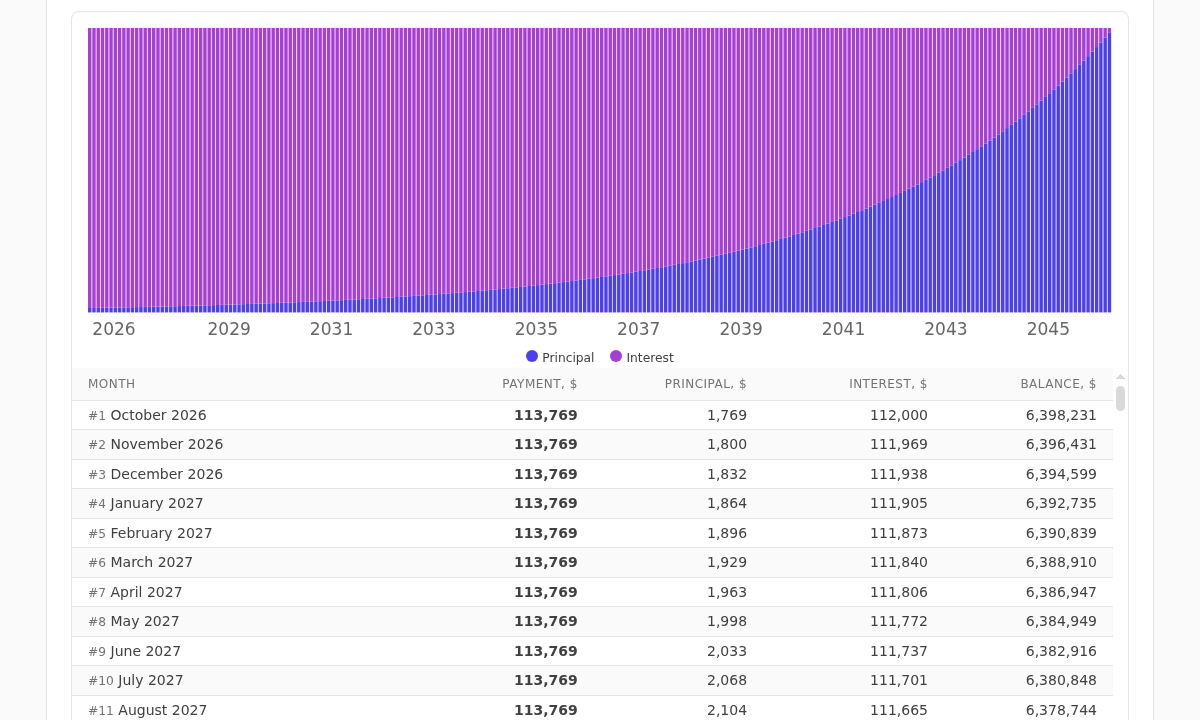
Nəticələr paneli əsasını çıxarır: aylıq ödəniş, faizlər üzrə ümumi məbləğ və ümumi ödəniş. Aşağıda – ödəniş diaqramı ilə aylıq cədvəl: ilk illərdə ödənişin demək olar ki, hamısının faizlərə getdiyi, müddətin sonuna yaxın isə əsas borca keçdiyi görünür. Kursoru sütunun üstünə gətirin – ayın rəqəmləri peyda olur, klikləyin – səhifə cədvəl sətrinə sürüşür. Hesablamanı link ilə saxlamaq olar (qəbul edən onu eyni valyutada görür) və ya PDF kimi çap etmək olar – parametrlər, nəticələr və cədvəllə.
Alıcılar üçün
Praktik vərdiş: müraciətdən əvvəl ödənişi reklam məzənnəsindən 1–2 punkt yüksəklə hesablayın – büdcə bunu qaldırsa, imtina və ya daha bahalı təsdiq sizi təəccübləndirə bilməz. Annuitet və diferensial cədvəlləri müqayisə edin: ikincisi faiz baxımından əhəmiyyətli dərəcədə ucuzdur, lakin ilk illərdə daha böyük ödəniş tələb edir. Əgər müddətdən əvvəl ödənişlərin məqsədi maliyyə yastığıdırsa, müddəti deyil, ödənişin azalmasını seçin.
Rieltorlar və ipoteka brokerləri üçün
Kalkulyator iş aləti kimi də rahatdır. Müştəri ilə görüşdə konkret mənzilin qiymətini və mövcud ilkin ödənişi birbaşa ekrana daxil etmək olar – məlumatlar saxlanılmır və heç yerə göndərilmir, – bir neçə bankın təklifləri üzrə ödəniş və faizləri göstərib «əvvəlcədən ödəsək nə olar?» sualına rəqəmlərlə cavab vermək olar. PDF düyməsi hesablamanı müştərinin özü ilə aparacağı səliqəli sənədə çevirir.
Kalkulyatoru sınayın: link yuxarıdadır. Hesablama ilkin xarakter daşıyır – dəqiq şərtləri bankda dəqiqləşdirin.