বাসা রিন ক্যালকুলেটর: কিস্তি, সুদ ও পরিশোধ-সূচি – ব্যাংকে যাওয়ার আগে
বাসা জীবনের সবচেয়ে বড় কেনাকাটা – আর এর দাম দিতে সময় লাগে ১০–৩০ বছর। আমরা বাসা রিন ক্যালকুলেটর চালু করেছি: এটি আসল মাসিক কিস্তি ও মোট সুদ বের করে এবং অগ্রিম পরিশোধে সূচি কীভাবে বদলাবে তা দেখায় – ব্যাংকে গিয়ে কোনো কাগজে সই করার আগেই।
কেন জরুরি
প্রতিটি ব্যাংক আলাদা ভাবে হিসাব করে: ডাউন পেমেন্ট কখনো টাকায়, কখনো শতকরায়, সুদের হার "থেকে" শুরু বীমা ছাড়া, আর সূচি দেখা যায় আবেদনের পর। ক্যালকুলেটর সবকিছু স্পষ্ট সংখ্যায় গুছিয়ে দেয়: কিস্তি, মোট সুদ ও পুরো মেয়াদের মোট পরিশোধ – সেই শর্তেই যা ব্যাংক আপনাকে দিচ্ছে। দুটি প্রস্তাব তুলনা করুন: মাত্র অর্ধ শতাংশের পার্থক্য – ১ কোটি টাকার রিনে ২০ বছরে ৯% বনাম ৯.৫% – মানে প্রায় ৮ লাখ টাকা অতিরিক্ত সুদ।
কীভাবে ব্যবহার করবেন
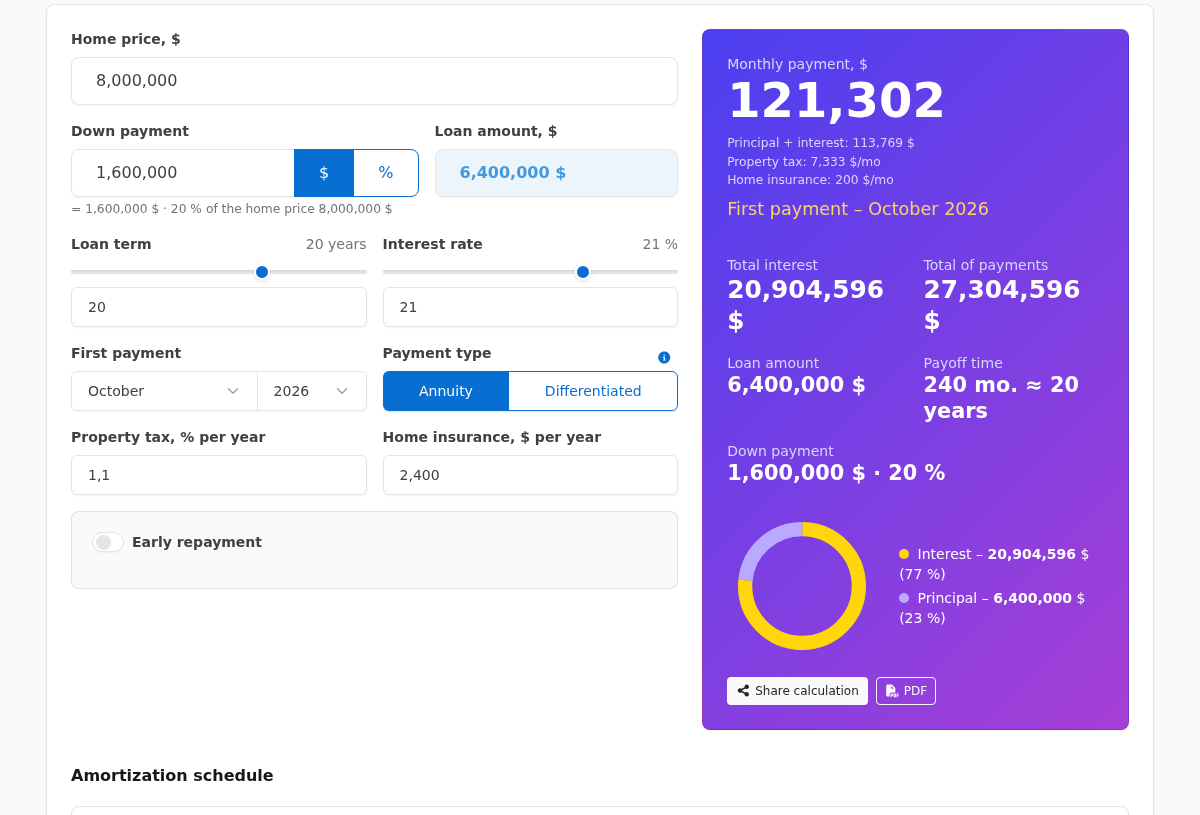
বাসার দাম, ডাউন পেমেন্ট – টাকায় বা শতকরায়, দুটোই চলবে (ফিল্ডের পাশে স্যুইচ আছে) – মেয়াদ ও ব্যাংকের প্রস্তাবের হার লিখুন। কিস্তির ধরন বাছুন: এনুইটি (পুরো মেয়াদে সমান কিস্তি) বা হ্রাসমান (কিস্তি কমতে থাকে, সুদ কম)। সব তাৎক্ষণিক পুনর্গণনা হয় – শুধু স্লাইডার ঘোরান।
অগ্রিম পরিশোধ
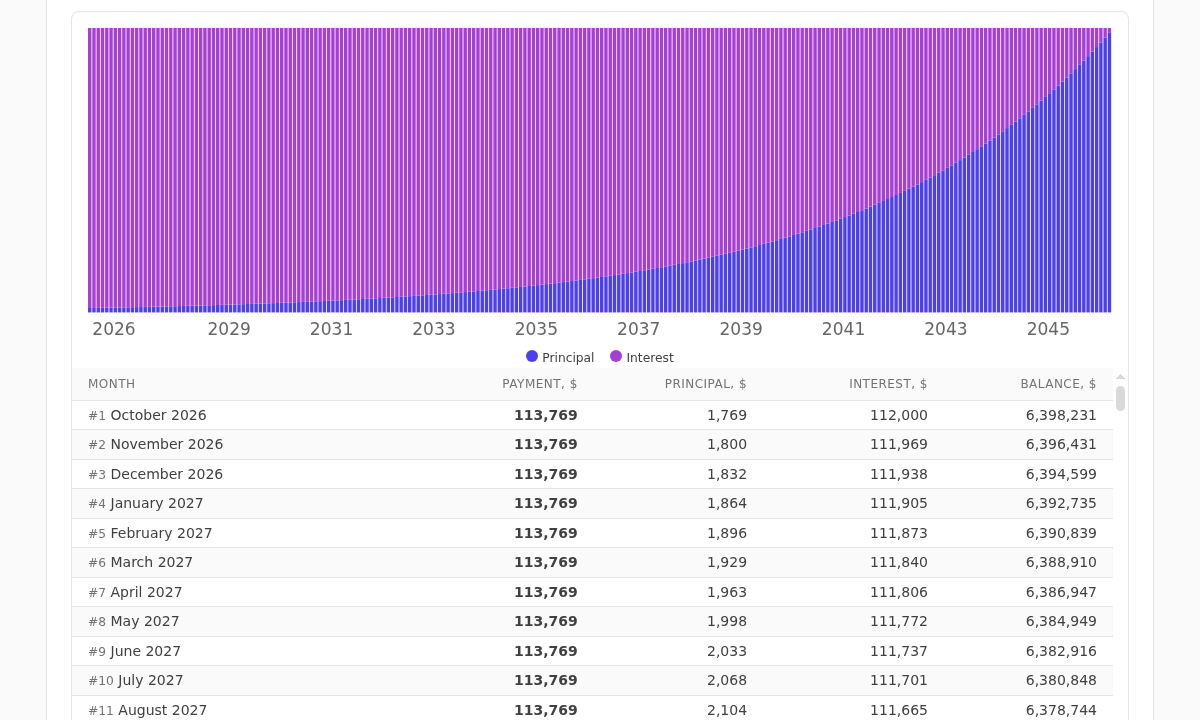
প্রায় প্রতিটি রিনেই এস-ওসে অগ্রিম পরিশোধ আসে: বোনাস, সঞ্চয়। "অগ্রিম পরিশোধ" স্যুইচ চালু করে এক বা একাধিক পরিশোধ যোগ করুন – প্রতিটির মাস ও অংক লিখুন। প্রতিটির জন্য পুনর্গণনার উপায়: কিস্তি কমান (প্রতি মাসে স্বস্তি) বা মেয়াদ কমান (সুদে সাশ্রয়ী)। টেবিল দেখাবে রিন কত মাস ছোট হবে, চার্ট দেখাবে বাকি কীভাবে কমে।
ক্যালকুলেটর কী দেখায়
ফলাফল-প্যানেলে মুখ্য বিষয়: মাসিক কিস্তি, মোট সুদ ও মোট পরিশোধ। নিচে মাস-ভিত্তিক সূচি ও পরিশোধ-চার্ট: দেখা যায় প্রথম বছরগুলোয় কিস্তির প্রায় পুরোটাই সুদে যায়, শেষের দিকে আসে আসল টাকায়। কোনো দণ্ডের ওপর কার্সর রাখলে সেই মাসের সংখ্যা ভেসে উঠবে, ক্লিক করলে সূচির সারিতে চলে যাবে। আপনি লিংকে হিসাব শেয়ার করতে পারেন (প্রাপক একই মুদ্রায় দেখবে) বা PDF-এ প্রিন্ট করতে পারেন – প্যারামিটার, মোট ও সূচিসহ।
ক্রেতাদের জন্য
একটি কার্যকর অভ্যাস: আবেদনের আগে বিজ্ঞাপিত হারের চেয়ে ১–২ পয়েন্ট বেশি হারে কিস্তি বের করুন – বাজেট সামলালে কোনো বাতিল বা দামি অনুমোদন আপনাকে চমকে দিতে পারবে না। এনুইটি ও হ্রাসমান সূচির তুলনা করুন: দ্বিতীয়টি সুদে স্পষ্ট সাশ্রয়ী, তবে প্রথম বছরগুলোতে বড় কিস্তি চায়। অগ্রিম পরিশোধের লক্ষ্য আর্থিক সুরক্ষা হলে মেয়াদ নয়, কিস্তি কমানো বাছুন।
রিয়েল্টর ও মর্টগেজ ব্রোকারদের জন্য
ক্যালকুলেটর কাজের হাতিয়ারও। গ্রাহকের সঙ্গে বৈঠকে পর্দায় নির্দিষ্ট বাসার দাম ও উপলব্ধ ডাউন পেমেন্ট সরাসরি লিখুন – তথ্য সংরক্ষণ হয় না, কোথাও পাঠানোও হয় না – একাধিক ব্যাংকের প্রস্তাবের কিস্তি ও সুদ দেখান এবং "অগ্রিম দিলে কী হবে?" প্রশ্নের উত্তর দিন সংখ্যায়। PDF বোতাম হিসাবটিকে সুশৃঙ্খল নথিতে বদলে দেয় যা গ্রাহক সঙ্গে নিয়ে যাবেন।
ক্যালকুলেটর চেষ্টা করুন: লিংক উপরে। হিসাব পূর্বানুমানমাত্র – নির্ভুল শর্ত সবসময় ব্যাংক নির্ধারণ করে।