নতুন রিফাইন্যান্সিং ক্যালকুলেটর: এক মিনিটে লাভ গণনা করুন
ঋণের দাম ওঠানামা করে, মূল সুদের হার বদলায় — বছর কয়েক আগে যে ঋণ লাভজনক ছিল, আজ তা খুবই ব্যয়বহুল মনে হতে পারে। আমরা রিফাইন্যান্সিং ক্যালকুলেটর চালু করেছি: এটি আপনার বর্তমান ঋণের সঙ্গে নতুন ঋণ তুলনা করে এবং সৎভাবে দেখায় রিফাইন্যান্সিং করা ঠিক হবে কি না।
এর দরকার কী
রিফাইন্যান্সিং হলো একটি নতুন ঋণ যা দিয়ে পুরোনো ঋণ শোধ হয়, সাধারণত কম সুদের হারে। বড় বকেয়ার ওপর ২ শতাংশ পয়েন্টের পার্থক্য মানে লক্ষ লক্ষ টাকা সঞ্চয়, তবে স্থানান্তরেরও খরচ আছে: ফি, বীমা, সময়। ক্যালকুলেটর সবকিছু দুটি সংখ্যায় গুছিয়ে দেয়: মাসিক সঞ্চয় এবং পুরো মেয়াদে সঞ্চয় — প্রসেসিং খরচ বাদ দিয়ে।
কীভাবে ব্যবহার করবেন
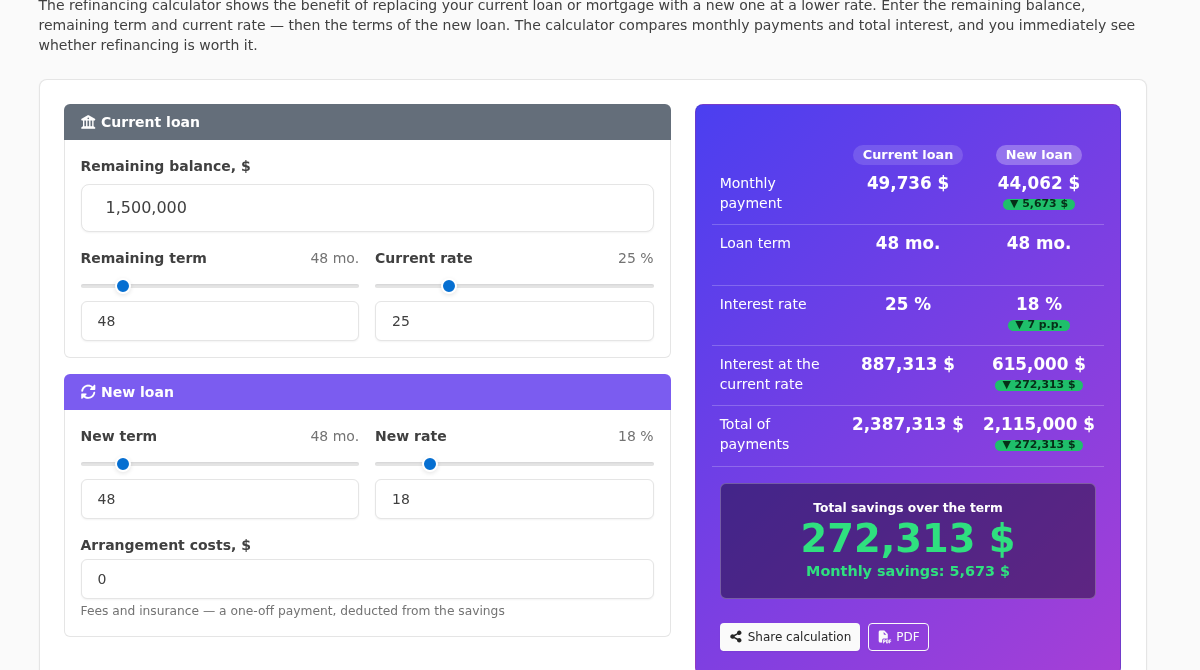
মাত্র তিন ধাপ। "বর্তমান ঋণ" ব্লকে বকেয়া (মোবাইল ব্যাংকিংয়ে দেখা যায়), অবশিষ্ট মেয়াদ ও আপনার হার লিখুন। "নতুন ঋণ" ব্লকে — আপনাকে যে হার দেওয়া হচ্ছে, কাঙ্ক্ষিত মেয়াদ ও প্রসেসিং খরচ। সবকিছু তাৎক্ষণিক হিসেব হয়, স্লাইডার ঘোরালেই চলে।
ক্যালকুলেটর কী দেখায়
ফলাফল প্যানেল ঋণগুলোকে সারি ধরে তুলনা করে: মাসিক কিস্তি, মেয়াদ, হার, মোট সুদ, মোট পরিশোধ। সবুজ ডেল্টা পাট্টি দেখায় প্রতিটি সূচক কতটা বদলাবে, আর নিচের গাঢ় ব্লকে আসে সবচেয়ে জরুরি জিনিস — নতুন ঋণে যাওয়ায় পুরো মেয়াদে সঞ্চয় ও মাসিক সঞ্চয়। সংখ্যা লাল হলে স্থানান্তর লাভজনক নয় — এবং ব্যাংকে যাওয়ার আগে এটা জানাও কাজে লাগে।
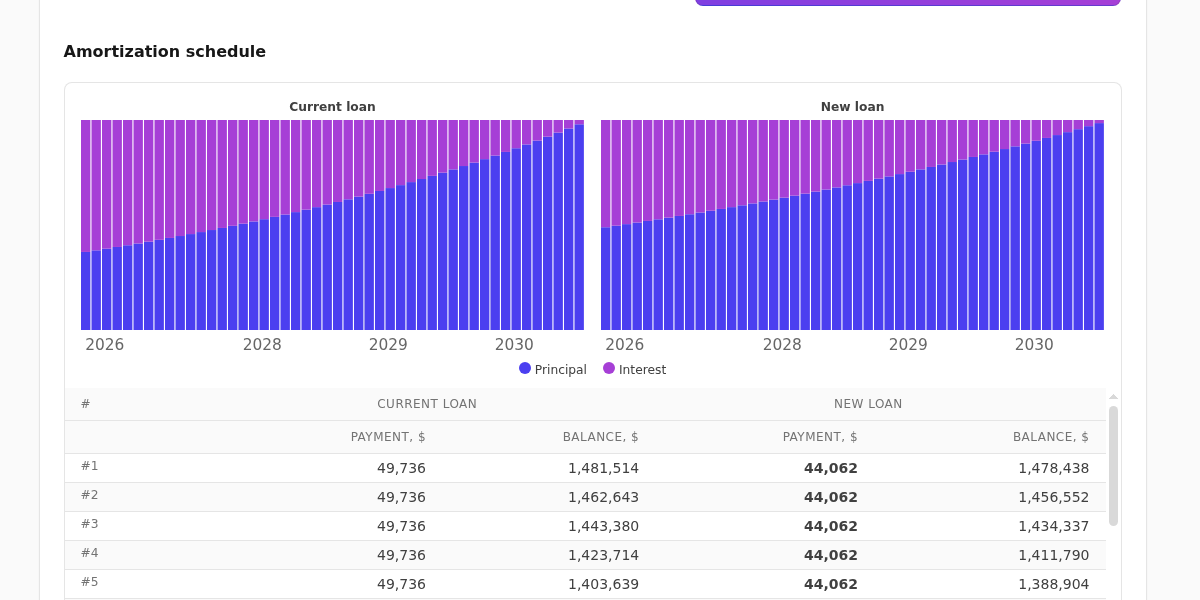
নিচে — দুই ঋণের জন্যই মাসভিত্তিক তালিকা, দৃশ্যমান পরিশোধ চার্টসহ: কিস্তির গঠন কীভাবে বদলায় এবং বকেয়া কত দ্রুত কমে তা দেখা যায়। হিসাবটি লিংক দিয়ে সংরক্ষণ করতে পারেন (প্রাপক একই মুদ্রায় দেখবেন) বা PDF-এ প্রিন্ট করতে পারেন — প্যারামিটার, ফলাফল ও চার্টসহ।
ঋণগ্রহীতাদের জন্য
প্রয়োগ সহজ: বছরে একবার দেখুন টাকা সস্তা হয়েছে কি না। ব্যাংক থেকে বকেয়া ও হার নিন, প্রতিদ্বন্দ্বীর বিজ্ঞাপনের "থেকে" শর্ত লিখুন — এবং এক মিনিটে বুঝে যাবেন কাগজপত্র জমা করা মূল্যবান কি না। যে সূক্ষ্ম বিষয়গুলো ক্যালকুলেটর পরোক্ষভাবে দেখায় সেগুলো মনে রাখুন: শুধু হার নয়, ঋণের মোট খরচ তুলনা করুন, পুরোনো ঋণের সময়ের আগে শোধের জরিমানা দেখুন, আর কিস্তি কমানোই লক্ষ্য হলে মেয়াদ বেশি ছাঁটবেন না।
ব্যাংক কর্মীদের জন্য
ক্যালকুলেটর কাজের টুল হিসেবেও সুবিধাজনক। গ্রাহকের সঙ্গে বৈঠকে সরাসরি পর্দায় তাঁর বর্তমান ঋণের প্যারামিটার লিখতে পারেন — তথ্য সংরক্ষণ হয় না, কোথাও পাঠানোও হয় না — নতুন শর্ত বেছে নিন এবং লাভ সংখ্যা ও চার্টে দেখান। "আগে → এখন"-এর স্পষ্ট তুলনা, মেয়াদজুড়ে সঞ্চয়ের পরিমাণসহ, যেকোনো কথার চেয়ে বেশি বিশ্বাস জোগায়, আর PDF বোতাম হিসাবটিকে পরিপাটি নথিতে বদলে দেয় যা গ্রাহক সঙ্গে নিয়ে যাবেন। সাধারণ পরিস্থিতি: বেতন গ্রাহকদের জন্য হার কমানো, একাধিক ঋণ একীকরণ (ক্যালকুলেটরে মোট বকেয়া ও গড় হার লিখুন) এবং ব্যয়বহুল অনাবৃত ঋণ থেকে সস্তা কাঠামোতে স্থানান্তর।
অবাক করার গণিত নয়
ক্যালকুলেটর ক্লাসিক এনুইটি সূত্র দুবার প্রয়োগ করে — বর্তমান ও নতুন হারের জন্য — আর লাভ ধরে মোট পরিশোধের পার্থক্য বিয়োগ এককালীন প্রসেসিং খরচ। হিসাব পূর্বানুমানমাত্র: নির্ভুল শর্ত সবসময় ব্যাংক অনুমোদনের সময় নির্ধারণ করে।
চেষ্টা করুন: রিফাইন্যান্সিং ক্যালকুলেটর বিনামূল্যে, নিবন্ধন ছাড়া, ৩৭টি ভাষায় এবং যেকোনো মুদ্রায় পাওয়া যায়।