Ny omlægningsberegner: beregn gevinsten på et minut
Lån stiger og falder i pris, og renten ændres — et lån, der var fordelagtigt for et par år siden, kan i dag være for dyrt. Vi har lanceret en omlægningsberegner: den sammenligner dit nuværende lån med et nyt og viser ærligt, om det kan betale sig at omlægge.
Hvorfor har du brug for den
Omlægning er et nyt lån, som indfrier det gamle — normalt til en lavere rente. En forskel på 2 procentpoint på en stor restgæld svarer til hundredetusinde kroner i besparelse, men skiftet har også omkostninger: gebyrer, forsikringer, tid. Beregneren reducerer det hele til to tal: gevinst pr. måned og gevinst over hele løbetiden — allerede trukket fra omkostningerne til oprettelse.
Sådan bruger du den
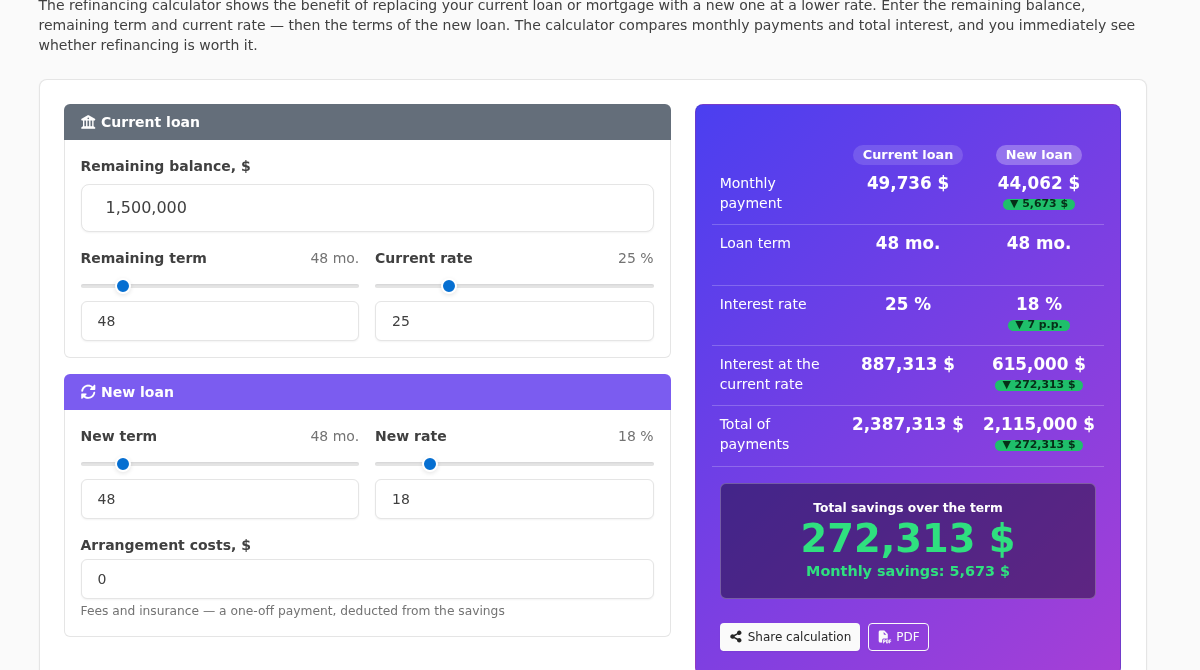
Kun tre trin. I feltet «Nuværende lån» indtaster du restgælden (den kan ses i mobilbanken), den resterende løbetid og din rente. I feltet «Nyt lån» indtaster du den rente, du bliver tilbudt, den ønskede løbetid og omkostningerne til oprettelse. Alt genberegnes med det samme — det er nok at flytte skyderne.
Hvad beregneren viser
Resultatpanelet sammenligner lånene linje for linje: månedlig ydelse, løbetid, rente, samlede renter og samlet tilbagebetaling. De grønne differensmærker viser, hvor meget hver indikator ændrer sig, og den mørke blok nederst opsummerer det vigtigste: gevinsten over hele løbetiden ved skift til det nye lån og gevinsten pr. måned. Hvis tallene er røde, kan skiftet ikke betale sig — og det er også nyttigt at vide, før du tager til banken.
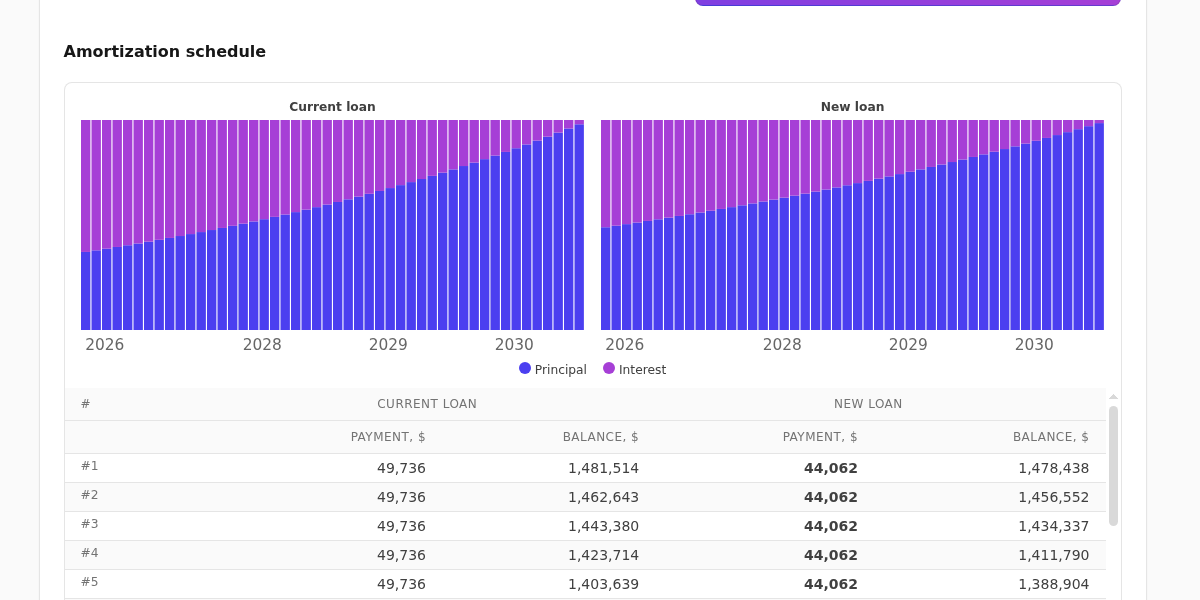
Nedenfor finder du en månedlig tabel for begge lån med tydelige afdragsgrafer: du kan se, hvordan ydelsens sammensætning ændrer sig, og hvor hurtigt restgælden falder. Beregningen kan gemmes som et link (modtageren ser den i samme valuta) eller udskrives til PDF — med parametre, resultater og grafer.
Til låntagere
Brugen er enkel: én gang om året tjekker du, om penge er blevet billigere. Tag restgæld og rente fra din bank, indtast konkurrentens reklamebetingelser «fra» — og på et minut ved du, om det er værd at samle dokumenter. Husk nuancerne, som beregneren understreger indirekte: sammenlign ÅOP og ikke kun renten, tjek gebyret for tidlig indfrielse af det gamle lån, og forkort ikke løbetiden for meget, hvis målet er en lavere ydelse.
Til bankansatte
Beregneren er også et praktisk arbejdsredskab. Til et møde med kunden kan du direkte på skærmen indtaste parametrene for hans nuværende lån — data gemmes ikke og sendes ingen steder —, tilpasse de nye vilkår og vise gevinsten i tal og grafer. Den visuelle sammenligning «før → efter» med det samlede sparebeløb overbeviser mere end ord, og PDF-knappen forvandler beregningen til et pænt dokument, som kunden kan tage med hjem. Typiske scenarier: rentenedsættelse til lønskunder, konsolidering af flere lån til ét (den samlede restgæld og gennemsnitsrenten indtastes) og flytning af et dyrt usikret lån til en billigere ordning.
Matematik uden overraskelser
Beregneren anvender den klassiske annuitetsformel to gange — for den nuværende og for den nye rente — og opfatter gevinsten som forskellen i de samlede betalinger minus engangsomkostningerne til oprettelse. Beregningen er vejledende: de præcise vilkår fastsætter banken altid ved godkendelsen.
Prøv det: omlægningsberegneren er gratis, uden registrering, på 37 sprog og i enhver valuta.