Immobilienkredit-Rechner: Rate, Zinsen und Tilgungsplan – bevor Sie zur Bank gehen
Die Wohnung ist der größte Kauf im Leben der meisten Menschen – und sie wird in 10 bis 30 Jahren abbezahlt. Wir haben einen Immobilienkredit-Rechner gestartet: Er berechnet Ihre reale Monatsrate und die Gesamtzinsen und zeigt, wie sich der Tilgungsplan bei Sondertilgungen verändert – bevor Sie zur Bank gehen und etwas unterschreiben.
Warum das wichtig ist
Banken rechnen auf unterschiedliche Weise: die Anzahlung mal in Euro, mal in Prozent, ein „ab“-Zinssatz ohne Versicherungen, und den Tilgungsplan sehen Sie erst nach dem Antrag. Der Rechner bringt alles auf klare Zahlen: Rate, Gesamtzinsen und Gesamtrückzahlung über die Laufzeit – für die Konditionen, die Ihnen tatsächlich angeboten werden. Vergleichen Sie zwei Angebote: Ein Unterschied von nur einem halben Prozentpunkt – 3,5% gegen 4% bei einem Immobilienkredit von 400 000 € über 20 Jahre – bedeutet rund 25 000 € zusätzliche Zinsen.
So nutzen Sie ihn
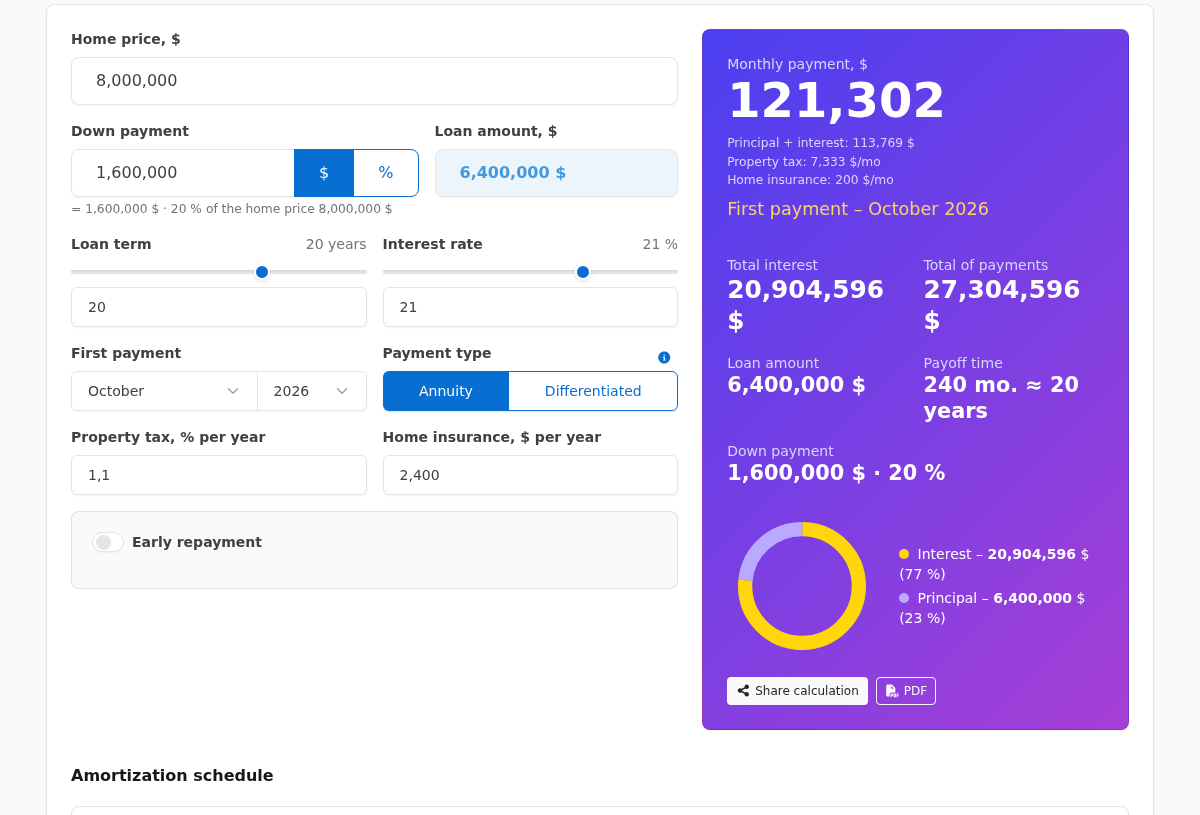
Geben Sie den Kaufpreis, die Anzahlung – in Euro oder in Prozent (der Schalter steht neben dem Feld) –, die Laufzeit und den Zinssatz aus dem Bankangebot ein. Wählen Sie die Tilgungsart: Annuität (gleichbleibende Rate über die gesamte Laufzeit) oder gleichbleibende Tilgung (die Rate sinkt, die Zinsen sind geringer). Alles wird sofort neu berechnet – einfach die Schieberegler bewegen.
Sondertilgungen
Fast jeder Immobilienkredit bekommt früher oder später Sondertilgungen: eine Prämie, Ersparnisse. Schalten Sie den Schalter „Sondertilgung“ ein und fügen Sie eine oder mehrere Tilgungen hinzu – jede mit Monat und Betrag. Jede Tilgung hat ihre eigene Umbuchungsmethode: Rate senken (monatlich leichter) oder Laufzeit verkürzen (günstiger bei den Zinsen). Die Tabelle zeigt, um wie viele Monate der Kredit kürzer wird, und das Diagramm zeigt, wie die Restschuld fällt.
Was der Rechner anzeigt
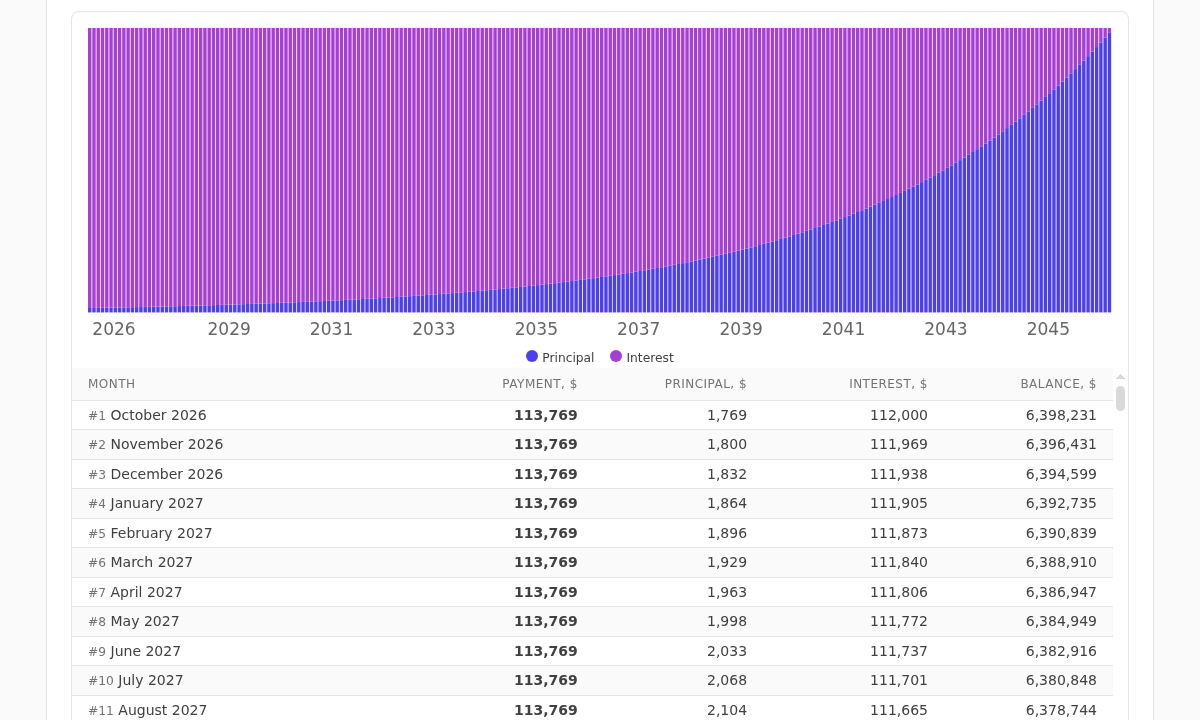
Die Ergebnisanzeige liefert das Wesentliche: Monatsrate, Gesamtzinsen und Gesamtrückzahlung. Darunter liegt der monatliche Tilgungsplan mit einem Diagramm: Man sieht, wie in den ersten Jahren fast die ganze Rate in die Zinsen fließt und gegen Ende in die Tilgung. Fahren Sie mit der Maus über einen Balken, erscheinen die Zahlen des Monats, ein Klick scrollt zur Zeile des Plans. Sie können die Berechnung als Link teilen (der Empfänger sieht sie in derselben Währung) oder als PDF drucken – mit Parametern, Summen und Plan.
Für Kaufinteressenten
Eine praktische Gewohnheit: Berechnen Sie vor dem Antrag die Rate mit einem Zinssatz, der 1–2 Punkte über dem beworbenen liegt – hält Ihr Budget das aus, können Sie sich von keiner Ablehnung oder teureren Zusage überraschen lassen. Vergleichen Sie Annuität und gleichbleibende Tilgung: Die zweite ist deutlich günstiger bei den Zinsen, verlangt aber in den ersten Jahren eine höhere Rate. Ist das Ziel der Sondertilgungen ein finanzielles Polster, wählen Sie die niedrigere Rate statt der kürzeren Laufzeit.
Für Makler und Kreditvermittler
Der Rechner ist auch ein Arbeitswerkzeug. Im Kundengespräch können Sie direkt am Bildschirm den Preis einer konkreten Immobilie und die verfügbare Anzahlung eingeben – nichts wird gespeichert oder irgendwohin gesendet –, die Rate und Zinsen für Angebote mehrerer Banken zeigen und die Frage „Was ist bei früherer Tilgung?“ mit Zahlen beantworten. Die PDF-Schaltfläche verwandelt die Berechnung in ein sauberes Dokument, das der Kunde mitnimmt.
Probieren Sie den Rechner aus: Link oben. Die Berechnung ist vorläufig – die genauen Konditionen legt die Bank fest.