Neuer Umschuldungsrechner: Ihre Ersparnis in einer Minute
Kredite werden teurer und günstiger, der Leitzins ändert sich — und ein Kredit, der vor ein paar Jahren noch attraktiv war, kann heute zu teuer sein. Wir haben den Umschuldungsrechner gestartet: Er vergleicht Ihren aktuellen Kredit mit einem neuen und zeigt ehrlich, ob sich ein Wechsel lohnt.
Wozu der Rechner gut ist
Bei der Umschuldung wird ein neuer Kredit aufgenommen, mit dem der alte — meist zu einem niedrigeren Zinssatz — abgelöst wird. Zwei Prozentpunkte Unterschied auf eine hohe Restschuld bedeuten Hunderttausende Euro Ersparnis, doch der Wechsel hat auch Kosten: Gebühren, Versicherungen, Zeit. Der Rechner fasst alles auf zwei Zahlen zusammen: Ersparnis pro Monat und Ersparnis über die gesamte Laufzeit — bereits abzüglich der Bearbeitungskosten.
So einfach geht es
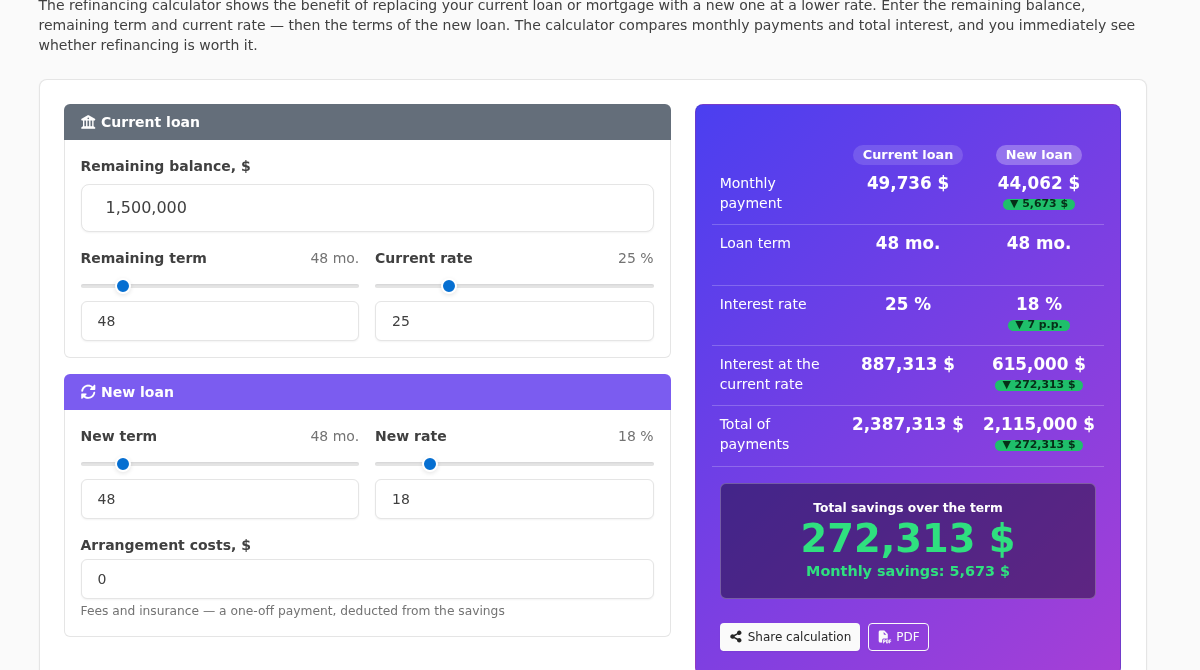
Nur drei Schritte. Im Block „Aktueller Kredit" tragen Sie Restschuld (zu finden in Ihrer Banking-App), Restlaufzeit und Ihren Zinssatz ein. Im Block „Neuer Kredit" kommen der angebotene Zinssatz, die Wunschlaufzeit und die Bearbeitungskosten hinein. Alles wird sofort neu berechnet — einfach die Regler bewegen genügt.
Was der Rechner anzeigt
Die Ergebnisanzeige vergleicht beide Kredite Zeile für Zeile: Monatsrate, Laufzeit, Zinssatz, Gesamtzinsen, Gesamtauszahlung. Grüne Delta-Badges zeigen, wie sich jeder Wert ändert, und der dunkle Block unten liefert das Wichtigste: die Ersparnis über die gesamte Laufzeit beim Wechsel sowie die Ersparnis pro Monat. Sind die Zahlen rot, lohnt sich der Wechsel nicht — auch das ist gut zu wissen, bevor man zur Bank geht.
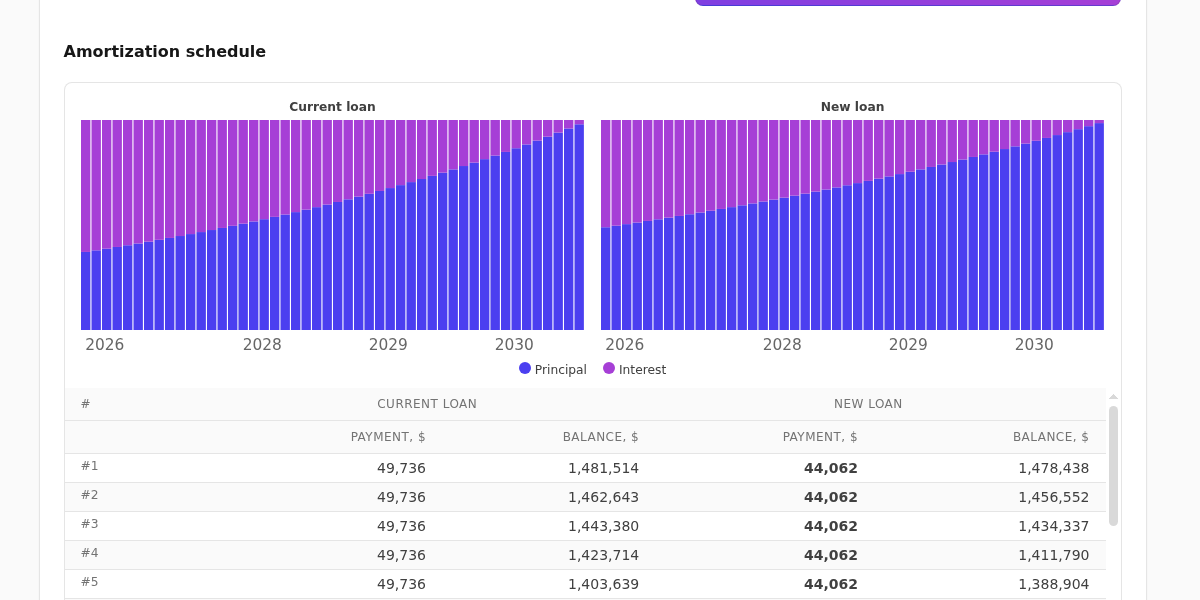
Darunter folgt ein monatlicher Tilgungsplan für beide Kredite mit anschaulichen Diagrammen: Man sieht, wie sich die Rate zusammensetzt und wie schnell die Restschuld fällt. Die Rechnung lässt sich per Link speichern (der Empfänger sieht sie in derselben Währung) oder als PDF drucken — mit Parametern, Ergebnissen und Grafik.
Für Kreditnehmer
Die Anwendung ist simpel: Prüfen Sie einmal im Jahr, ob Geld günstiger geworden ist. Nehmen Sie Restschuld und Zinssatz aus Ihrem Konto, geben Sie die Konditionen „ab" aus der Konkurrenzwerbung ein — und wissen Sie in einer Minute, ob sich der Papierkram lohnt. Beachten Sie die Nuancen, die der Rechner indirekt aufzeigt: Vergleichen Sie den Effektivzins und nicht nur den Nominalzins, prüfen Sie die Vorfälligkeitsentschädigung für den alten Kredit und verkürzen Sie die Laufzeit nicht zu stark, wenn das Ziel eine niedrigere Rate ist.
Für Bankmitarbeiter
Der Rechner ist auch ein praktisches Arbeitsinstrument. Im Beratungsgespräch lassen sich die Daten des aktuellen Kredits direkt am Bildschirm eingeben — nichts wird gespeichert oder versendet —, neue Konditionen zusammenstellen und die Ersparnis in Zahlen und Grafiken zeigen. Der anschauliche Vergleich „vorher → nachher" mit der Summe der Ersparnis über die Laufzeit überzeugt mehr als jede Argumentation, und der PDF-Button verwandelt die Rechnung in ein sauberes Dokument, das der Kunde mitnimmt. Typische Szenarien: Zinssenkung für Gehaltskunden, Konsolidierung mehrerer Kredite zu einem (im Rechner werden Gesamtrestschuld und Durchschnittszins eingegeben) und der Wechsel von einem teuren, unbesicherten Modell zu einem günstigeren.
Mathematik ohne Überraschungen
Der Rechner wendet die klassische Annuitätenformel zweimal an — für den aktuellen und für den neuen Zinssatz — und rechnet als Ersparnis die Differenz der Gesamtauszahlungen minus der einmaligen Bearbeitungskosten. Die Berechnung ist vorläufig: Die endgültigen Konditionen legt immer die Bank bei der Genehmigung fest.
Ausprobieren: Der Umschuldungsrechner ist kostenlos, ohne Registrierung, in 37 Sprachen und jeder Währung verfügbar.