ماشینحساب وام مسکن: قسط، بهره و جدول – پیش از رفتن به بانک
مسکن بزرگترین خرید زندگی بیشتر مردم است و پرداخت آن 10 تا 30 سال طول میکشد. ما ماشینحساب وام مسکن را راهاندازی کردیم: قسط واقعی ماهانه و بهره کل را محاسبه میکند و نشان میدهد که بازپرداختهای زودهنگام جدول را چگونه تغییر میدهند – پیش از رفتن به بانک و امضای هر سندی.
چرا لازم است
بانکها به روشهای مختلف حساب میکنند: پیشپرداخت گاهی به پول و گاهی به درصد، نرخ «از» بدون بیمهها، و جدول تنها پس از درخواست نشان داده میشود. ماشینحساب همه چیز را به عددهای روشن خلاصه میکند: قسط، بهره و کل پرداخت برای تمام دوره – با همان شرایطی که واقعاً به شما پیشنهاد میشود. دو پیشنهاد را مقایسه کنید: تفاوت تنها نیم درصد – 23% و 23.5% برای وام 10 میلیارد ریالی مسکن به مدت 10 سال – یعنی حدود 415 میلیون ریال بهره اضافی.
چگونه استفاده کنیم
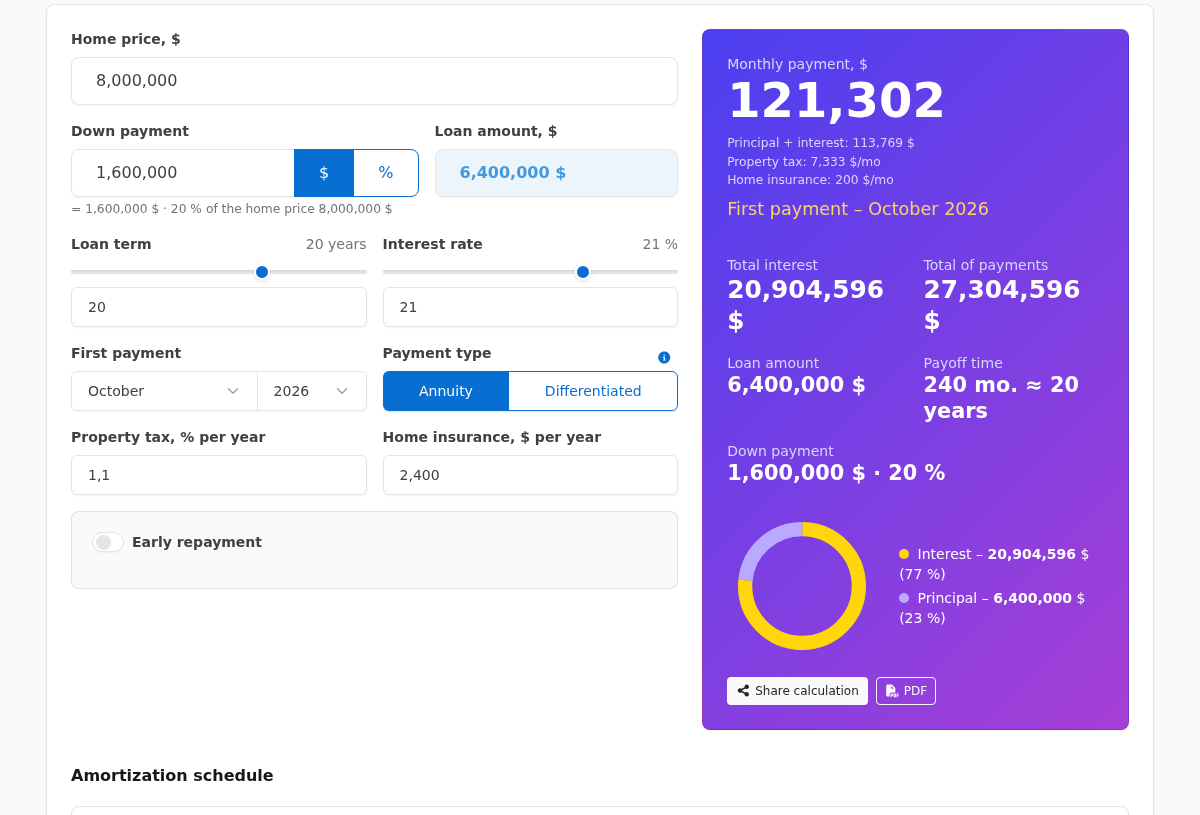
قیمت مسکن، پیشپرداخت – به پول یا به درصد (کلید تغییر کنار فیلد است) – مدت و نرخ پیشنهاد بانک را وارد کنید. نوع قسط را انتخاب کنید: آنویته (قسط در تمام دوره یکسان) یا متفاوت (قسط کم میشود، بهره کمتر است). همه چیز در لحظه بازمحاسبه میشود؛ جابهجا کردن اسلایدرها کافی است.
بازپرداختهای زودهنگام
تقریباً برای هر وام مسکنی دیر یا زود بازپرداخت زودهنگام پیش میآید: پاداش، پسانداز. کلید «بازپرداخت زودهنگام» را روشن کنید و یک یا چند بازپرداخت اضافه کنید – برای هر کدام ماه و مبلغ را مشخص کنید. هر بازپرداخت روش بازمحاسبه خود را دارد: کاهش قسط (هر ماه آسانتر میشود) یا کاهش مدت (از نظر بهره بهصرفهتر). جدول نشان میدهد وام چند ماه کوتاه میشود و نمودار نشان میدهد مانده چگونه افت میکند.
ماشینحساب چه نشان میدهد
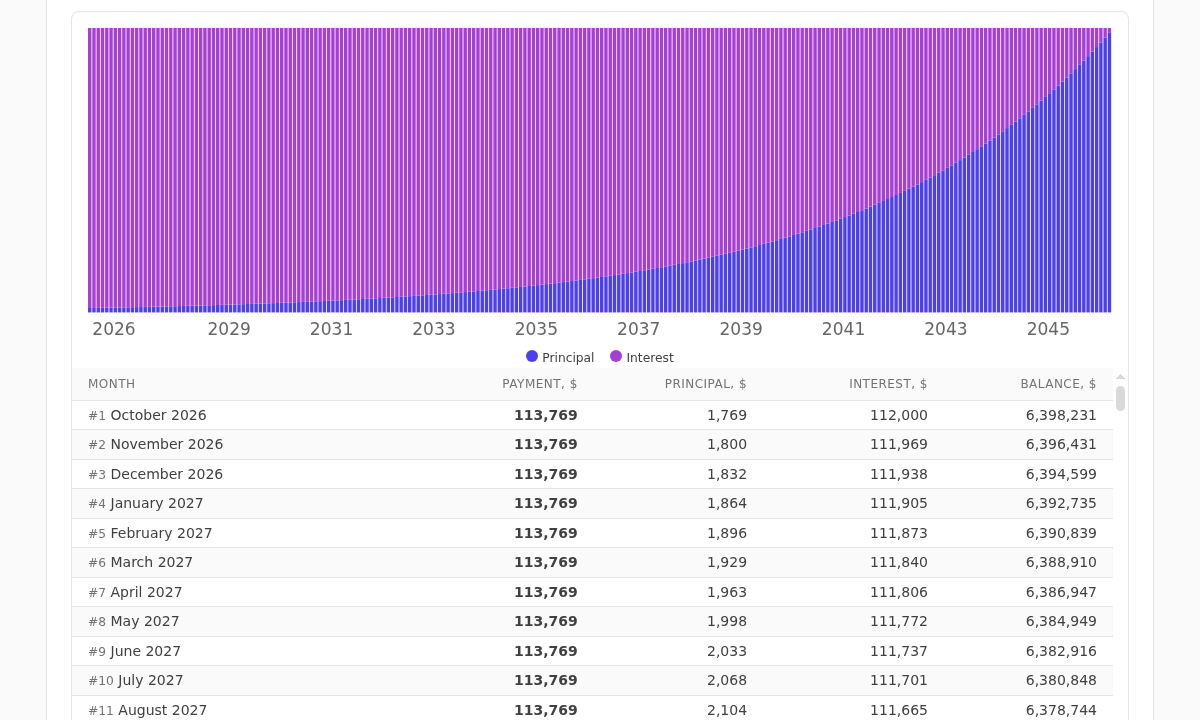
پنل نتایج اصلیها را بیرون میدهد: قسط ماهانه، بهره کل و پرداخت کل. پایینتر – جدول ماهانه با نمودار بازپرداخت: دیده میشود که در سالهای اول تقریباً همه قسط به بهره میرود و در پایان دوره – به اصل بدهی. نشانگر را روی میله ببرید – عددهای ماه ظاهر میشوند، کلیک کنید – صفحه به سطر جدول میرود. محاسبه را میتوانید با لینک ذخیره کنید (گیرنده آن را همان واحد پول میبیند) یا در PDF چاپ کنید – با پارامترها، نتایج و جدول.
برای خریداران
عادت عملی: پیش از ثبت درخواست، قسط را با نرخی 1 تا 2 درصد بالاتر از نرخ تبلیغاتی حساب کنید – اگر بودجه آن را تحمل کند، هیچ رد شدن یا تأیید گرانتری شما را غافلگیر نمیکند. جدولهای آنویته و متفاوت را مقایسه کنید: دومی از نظر بهره بهطور محسوس ارزانتر است، اما در سالهای اول قسط بزرگتری میخواهد. اگر هدف بازپرداختهای زودهنگام، بالش مالی است، کاهش قسط را انتخاب کنید، نه مدت را.
برای مشاوران املاک و واسطههای وام مسکن
ماشینحساب بهعنوان ابزار کار هم راحت است. در جلسه با مشتری میتوان قیمت مسکن مشخص و پیشپرداخت موجود را مستقیماً روی صفحه وارد کرد – دادهها ذخیره نمیشوند و به هیچجا فرستاده نمیشوند – قسط و بهره را برای پیشنهادهای چند بانک نشان داد و به پرسش «اگر زودتر بازپرداخت کنیم چه؟» با عدد پاسخ داد. دکمه PDF محاسبه را به سندی مرتب تبدیل میکند که مشتری با خود میبرد.
ماشینحساب را امتحان کنید: لینک بالاست. محاسبه مقدماتی است – شرایط دقیق را در بانک بپرسید.