محاسبهگر جدید بازتأمین مالی وام: محاسبه سود در یک دقیقه
وامها گران و ارزان میشوند و نرخ پایه تغییر میکند — وامی که چند سال پیش بهصرفه بود، امروز ممکن است بسیار گران شده باشد. ما محاسبهگر بازتأمین مالی را راهاندازی کردیم: وام فعلی شما را با وام جدید مقایسه میکند و با صداقت نشان میدهد که بازتأمین مالی ارزش دارد یا نه.
چرا لازم است
بازتأمین مالی وام جدیدی است که وام قبلی را تسویه میکند، معمولاً با نرخ پایینتر. تفاوت ۲ درصدی در مانده بزرگ — یعنی دهها میلیون ریال صرفهجویی، اما گذر به وام جدید هزینههایی هم دارد: کارمزدها، بیمهها، زمان. محاسبهگر همه چیز را به دو عدد خلاصه میکند: سود ماهانه و سود کل دوره — پس از کسر هزینههای تنظیم.
چگونه استفاده کنیم
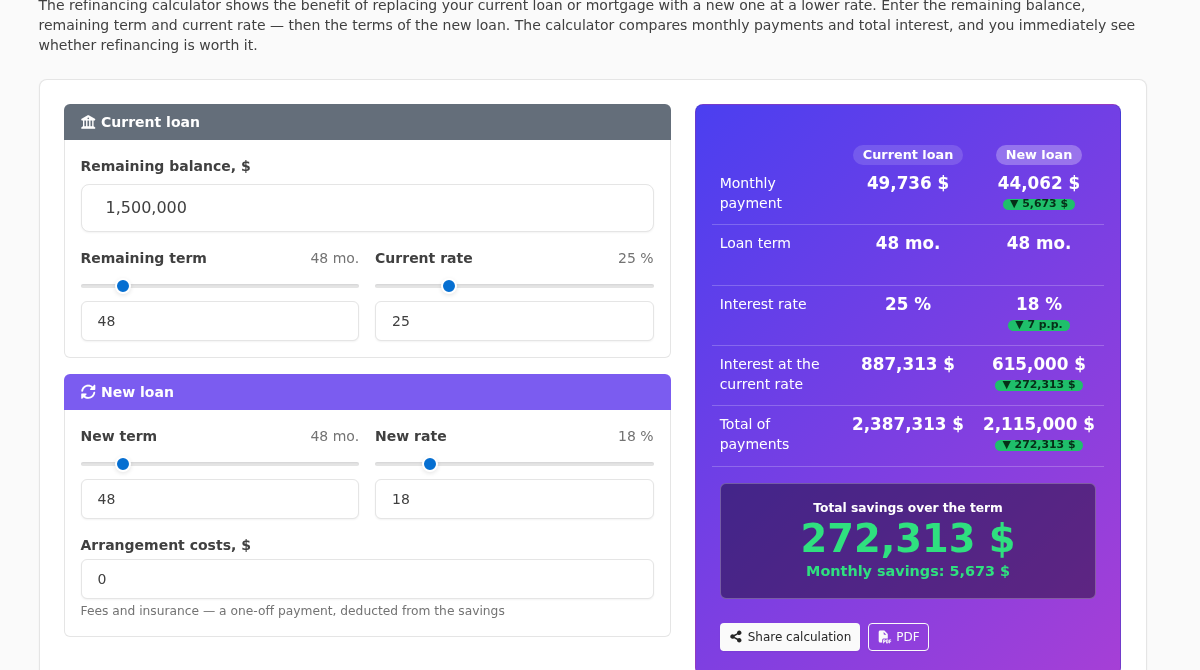
فقط سه گام. در بخش «وام فعلی» مانده بدهی (که در بانکداری موبایل دیده میشود)، مانده دوره و نرخ خود را وارد کنید. در بخش «وام جدید» نرخی که به شما پیشنهاد میدهند، دوره دلخواه و هزینههای تنظیم را. همه چیز در لحظه بازمحاسبه میشود؛ جابهجا کردن اسلایدرها کافی است.
محاسبهگر چه نشان میدهد
پنل نتایج وامها را ردیفبهردیف مقایسه میکند: قسط ماهانه، دوره، نرخ، مازاد پرداخت، کل پرداخت. برچسبهای سبز دلتا نشان میدهند هر شاخص چقدر تغییر میکند و بلوک تیره پایین مهمترین را برمیدارد — سود کل دوره با انتقال به وام جدید و سود ماهانه. اگر عددها قرمز باشند، انتقال بهصرفه نیست — دانستن این هم پیش از مراجعه به بانک مفید است.
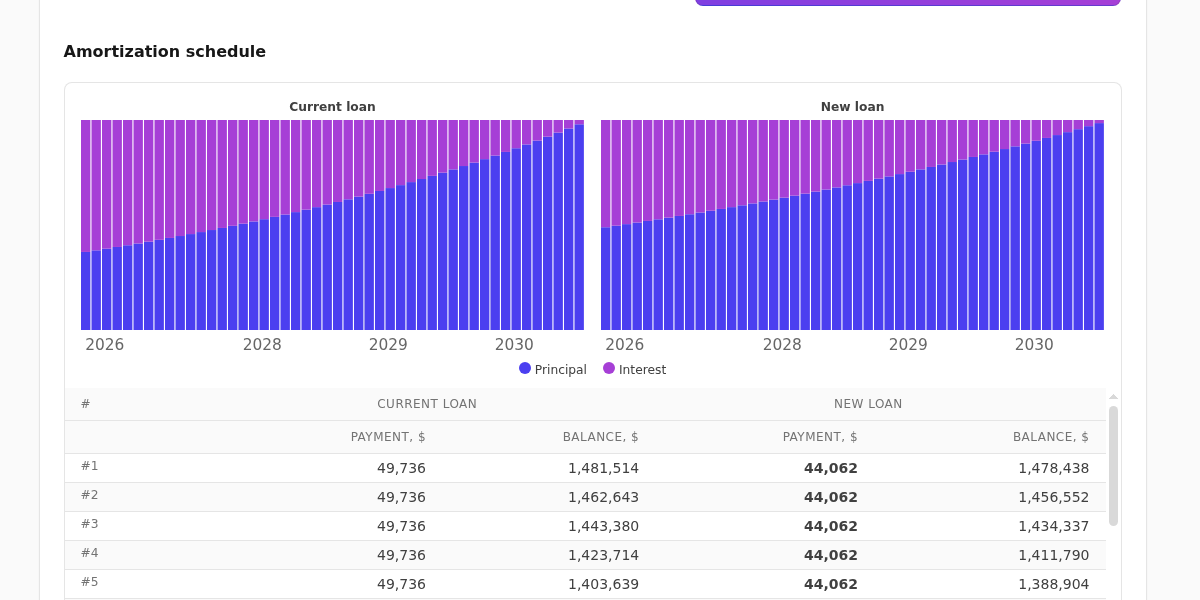
در پایین، جدول ماهانه هر دو وام با نمودارهای واضح بازپرداخت: مشخص است ترکیب قسط چگونه تغییر میکند و مانده چقدر سریع کاهش مییابد. محاسبه را میتوانید با لینک ذخیره کنید (گیرنده آن را همان واحد پول میبیند) یا در PDF چاپ کنید — با پارامترها، نتایج و جدول.
برای وامگیرندگان
استفاده ساده است: هر سال یکبار بررسی کنید که آیا پول ارزانتر شده است. مانده و نرخ را از بانک بگیرید، شرایط «از» تبلیغ رقیب را وارد کنید — و در یک دقیقه میفهمید که جمعآوری مدارک معنا دارد یا نه. نکتههایی که محاسبهگر بهطور غیرمستقیم یادآوری میکند را در نظر بگیرید: فقط نرخ را نه، بهای تمامشده وام را مقایسه کنید، جریمه تسویه زودهنگام وام قبلی را بررسی کنید و اگر هدف کاهش قسط است، دوره را بیش از حد کوتاه نکنید.
برای مشاوران بانکی
محاسبهگر بهعنوان ابزار کار هم مناسب است. در جلسه با مشتری میتوان پارامترهای وام فعلی او را مستقیماً روی صفحه وارد کرد — دادهها ذخیره نمیشوند و به هیچجا ارسال نمیشوند — شرایط جدید را انتخاب و سود را با عدد و نمودار نشان داد. مقایسه ملموس «بود → شد» با مبلغ پسانداز دوره از هر حرفی بهتر قانع میکند و دکمه PDF محاسبه را به سندی مرتب تبدیل میکند که مشتری با خود میبرد. سناریوهای رایج: کاهش نرخ برای مشتریان حقوقبگیر، تلفیق چند وام (مانده مجموع و نرخ میانگین در محاسبهگر وارد میشود) و انتقال وام از طرح گران بدون ضمانت به طرح ارزانتر.
ریاضیات بدون غافلگیری
محاسبهگر فرمول کلاسیک اقساط را دو بار اعمال میکند — برای نرخ فعلی و نرخ جدید — و سود را اختلاف کل پرداختها منهای هزینههای یکباره تنظیم میداند. محاسبه ماهیت پیشبینی دارد: شرایط دقیق را همیشه بانک هنگام تأیید تعیین میکند.
امتحان کنید: محاسبهگر بازتأمین مالی وام رایگان، بدون ثبتنام، به ۳۷ زبان و در هر واحد پولی در دسترس است.