Calculateur de prêt immobilier : mensualité, intérêts et échéancier — avant d’aller à la banque
Un logement est le plus gros achat de la vie de la plupart des gens – et il se paie en 10 à 30 ans. Nous avons lancé un calculateur de prêt immobilier : il calcule votre mensualité réelle et le total des intérêts, et montre comment l’échéancier évolue avec les remboursements anticipés – avant d’aller à la banque et de signer quoi que ce soit.
Pourquoi c’est important
Les banques calculent de façons différentes : l’apport tantôt en euros, tantôt en pourcentage, un taux « à partir de » sans assurances, et l’échéancier n’arrive qu’après la demande. Le calculateur ramène tout à des chiffres clairs : mensualité, intérêts et coût total sur toute la durée – pour les conditions réellement offertes. Comparez deux offres : un écart de seulement un demi-point – 3,5 % contre 4 % pour un prêt de 400 000 € sur 20 ans – représente environ 25 000 € d’intérêts supplémentaires.
Comment l’utiliser
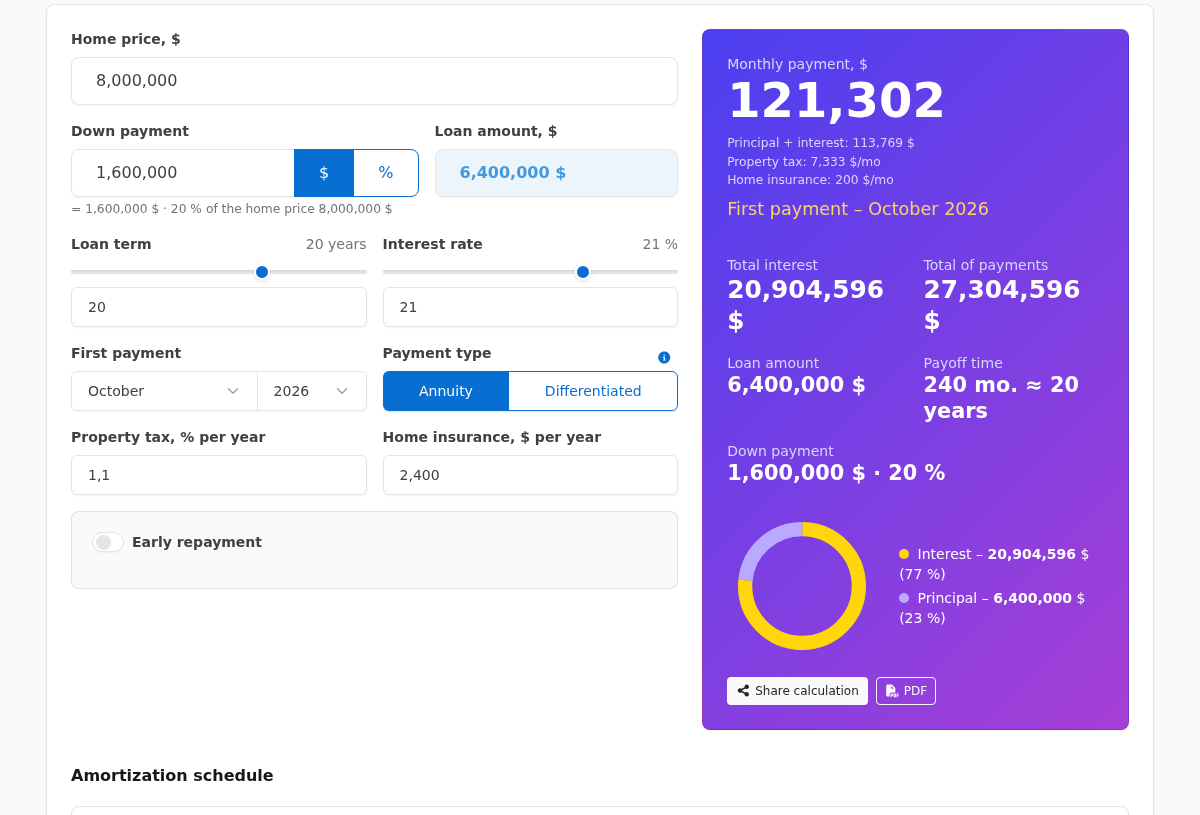
Saisissez le prix du bien, l’apport – en euros ou en pourcentage (le sélecteur est à côté du champ) –, la durée et le taux de l’offre bancaire. Choisissez le type de remboursement : annuités constantes (la même mensualité pendant toute la durée) ou amortissement constant (la mensualité diminue, les intérêts sont plus bas). Tout se recalcule instantanément – il suffit de bouger les curseurs.
Remboursements anticipés
Presque tout prêt immobilier reçoit tôt ou tard des remboursements anticipés : une prime, des économies. Activez le sélecteur « Remboursement anticipé » et ajoutez un ou plusieurs versements – chacun avec son mois et son montant. Chaque remboursement a sa méthode de recalcul : réduire la mensualité (plus léger chaque mois) ou réduire la durée (moins cher en intérêts). Le tableau montre de combien de mois le prêt raccourcit, et le graphique montre la chute du capital restant dû.
Ce que montre le calculateur
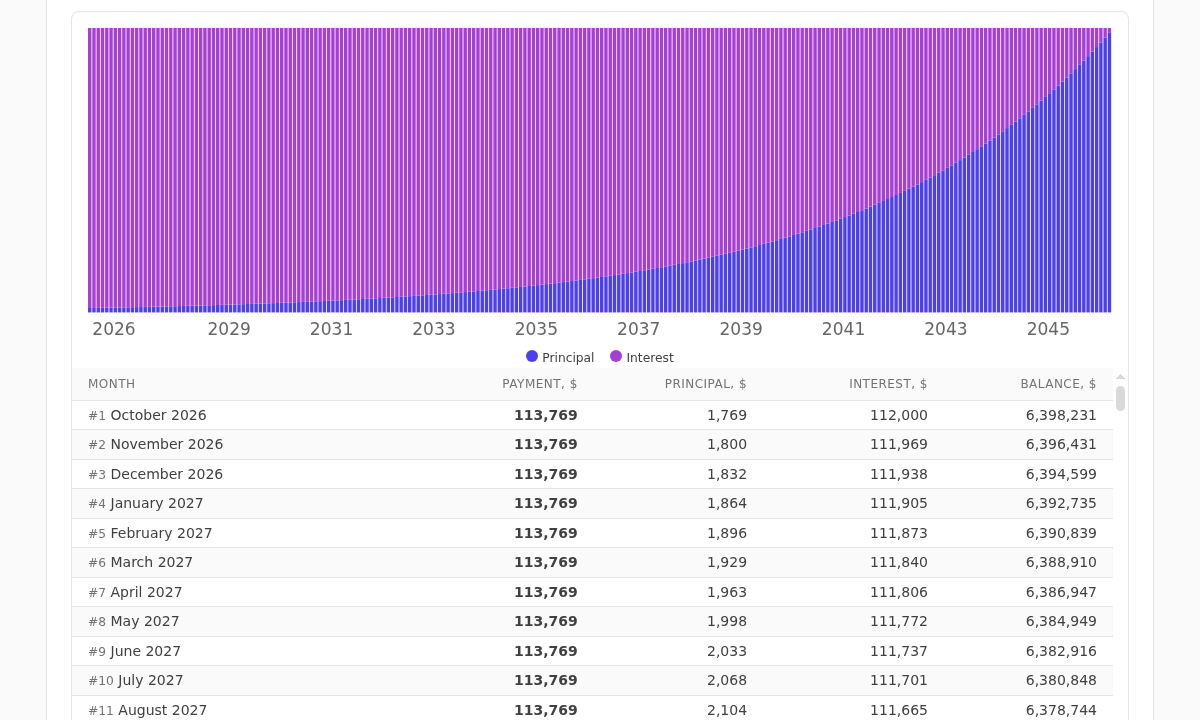
Le panneau de résultats donne l’essentiel : la mensualité, les intérêts et le coût total. En dessous, un échéancier mois par mois avec un graphique d’amortissement : on voit comment, les premières années, presque toute la mensualité part en intérêts, et comment, vers la fin, elle rembourse le capital. Survolez une barre pour voir les chiffres du mois, cliquez pour faire défiler jusqu’à la ligne de l’échéancier. Vous pouvez partager le calcul par lien (le destinataire le voit dans la même devise) ou l’imprimer en PDF – avec les paramètres, les totaux et l’échéancier.
Pour les acheteurs
Un réflexe pratique : avant de déposer le dossier, calculez la mensualité à un taux de 1 à 2 points au-dessus du taux annoncé – si votre budget le supporte, aucun refus ni accord plus cher ne peut vous surprendre. Comparez les échéanciers à annuités constantes et à amortissement constant : le second est nettement moins cher en intérêts mais exige une mensualité plus élevée les premières années. Si l’objectif des remboursements anticipés est un matelas de sécurité, choisissez une mensualité plus basse, pas une durée plus courte.
Pour les agents immobiliers et courtiers
Le calculateur sert aussi d’outil de travail. En rendez-vous client, vous pouvez saisir à l’écran le prix d’un bien précis et l’apport disponible – rien n’est enregistré ni envoyé nulle part –, montrer la mensualité et les intérêts pour les offres de plusieurs banques et répondre avec des chiffres à « et si on remboursait par anticipation ? ». Le bouton PDF transforme le calcul en document soigné que le client reprend avec lui.
Essayez le calculateur : le lien ci-dessus. Le calcul est indicatif – les conditions exactes sont définies par la banque.