Nouveau calculateur de rachat de crédit : votre gain en une minute
Les crédits se renchérissent et se bonifient, les taux directeurs bougent — et un crédit qui était avantageux il y a quelques années peut aujourd’hui devenir trop cher. Nous avons lancé le calculateur de rachat de crédit : il compare votre crédit actuel à un nouveau crédit et montre honnêtement si le changement en vaut la peine.
À quoi il sert
Le rachat de crédit est un nouveau crédit qui rembourse l’ancien, généralement à un taux plus bas. Deux points de pourcentage d’écart sur un gros capital restant dû, c’est des dizaines de milliers d’euros d’économies — mais le changement a aussi un coût : frais, assurances, temps. Le calculateur résume tout en deux chiffres : l’économie par mois et l’économie sur toute la durée — déjà déduite des frais de dossier.
Comment l’utiliser
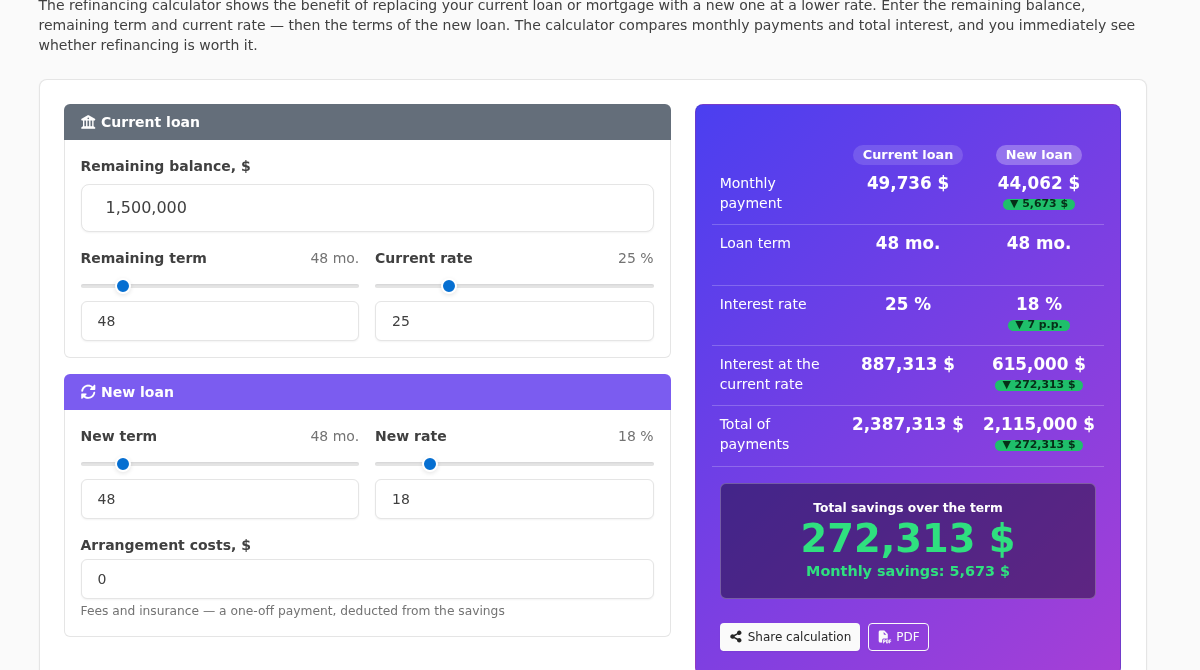
Trois étapes seulement. Dans le bloc « Crédit actuel », saisissez le capital restant dû (visible dans l’appli de votre banque), la durée restante et votre taux. Dans le bloc « Nouveau crédit » : le taux proposé, la durée souhaitée et les frais de dossier. Tout se recalcule instantanément, il suffit de bouger les curseurs.
Ce que le calculateur affiche
Le panneau de résultats compare les crédits ligne par ligne : mensualité, durée, taux, coût total des intérêts, montant total remboursé. Les pastilles vertes indiquent le delta de chaque indicateur, et le bloc sombre en bas donne l’essentiel : l’économie sur toute la durée en changeant de crédit et l’économie mensuelle. Si les chiffres sont rouges, le changement n’est pas rentable — bon à savoir avant de se rendre à la banque.
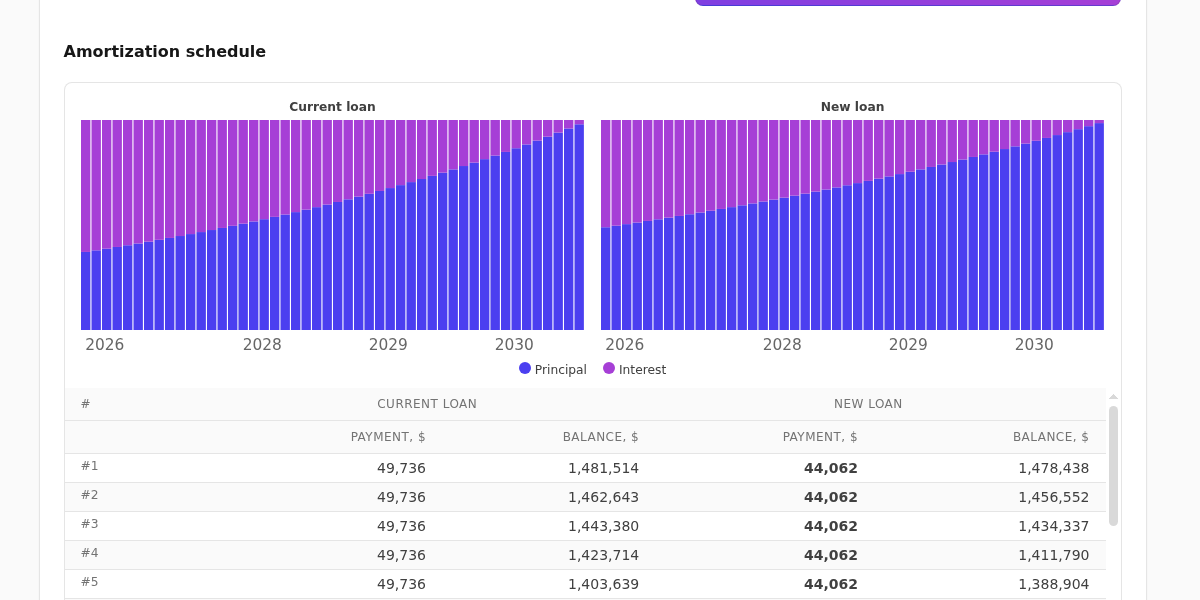
En dessous — un tableau mensuel pour les deux crédits avec des graphiques de remboursement limpides : on voit comment évolue la composition de la mensualité et comment le capital restant dû fond. Le calcul peut être enregistré par lien (le destinataire le verra dans la même devise) ou imprimé en PDF — avec paramètres, résultats et graphique.
Pour les emprunteurs
L’utilisation est simple : une fois par an, vérifiez si l’argent a bon marché. Prenez le capital restant dû et le taux dans votre banque, entrez les conditions « à partir de » de la publicité d’un concurrent — et en une minute vous savez s’il vaut le coup de réunir les documents. Gardez en tête les subtilités que le calculateur souligne indirectement : comparez le TAEG (taux annuel effectif global), pas seulement le taux nominal, vérifiez l’indemnité de remboursement anticipé de l’ancien crédit et ne raccourcissez pas trop la durée si l’objectif est de réduire la mensualité.
Pour les conseillers bancaires
Le calculateur est aussi un outil de travail pratique. En rendez-vous client, on peut saisir à l’écran les paramètres de son crédit actuel — rien n’est enregistré ni envoyé —, ajuster les nouvelles conditions et montrer l’économie en chiffres et en graphiques. La comparaison visuelle « avant → après » avec le montant total économisé convainc mieux que tous les discours, et le bouton PDF transforme le calcul en document soigné que le client emporte. Scénarios types : baisse de taux pour les clients de la banque, regroupement de plusieurs crédits en un seul (on saisit dans le calculateur le capital restant dû total et le taux moyen) et passage d’un crédit non sécurisé et cher à une formule plus économique.
Des maths sans surprise
Le calculateur applique la formule classique de l’annuité deux fois — pour le taux actuel et pour le nouveau — et calcule le gain comme la différence des remboursements totaux moins les frais de dossier. Le calcul est indicatif : ce sont toujours les conditions exactes que la banque arrête lors de l’accord.
Essayez : le calculateur de rachat de crédit est gratuit, sans inscription, en 37 langues et dans toute devise.