מחשבון משכנתא: תשלום, ריבית ולוח סילוקין – לפני שיוצאים לבנק
דירה היא הרכישה הגדולה ביותר בחייהם של רוב האנשים, ומשלמים עליה 10–30 שנה. השקנו מחשבון משכנתא: הוא מחשב את התשלום החודשי האמיתי ואת הריבית הכוללת ומראה איך לוח הסילוקין משתנה עם פירעונות מוקדמים – לפני שיוצאים לבנק וחותמים על משהו.
למה זה חשוב
בנקים מחשבים בשיטות שונות: ההון עצמי פעם בכסף ופעם באחוזים, ריבית "מ-" בלי ביטוחים, ואת לוח הסילוקין מראים רק אחרי הבקשה. המחשבון מסכם הכול למספרים ברורים: תשלום, ריבית וסה"כ תשלום לכל התקופה – לפי התנאים שמציעים לכם בפועל. השוו בין שני הצעות: הפרש של חצי נקודת אחוז בלבד – 5% מול 5.5% על משכנתא של 2 מיליון שקל ל-25 שנה – נטפח לכ-180 אלף שקל ריבית נוספת.
איך משתמשים
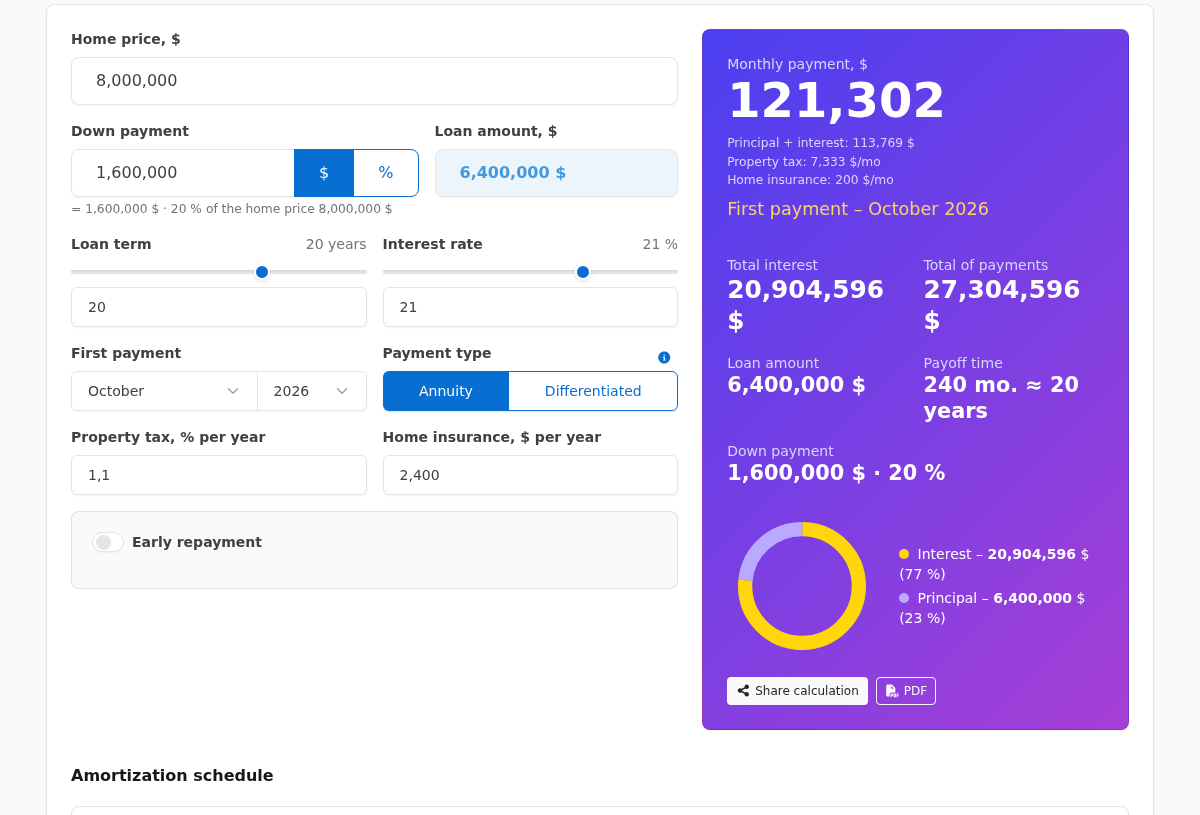
הזינו את מחיר הדירה, את ההון העצמי – בכסף או באחוזים (המתג לצד השדה) – את התקופה ואת הריבית מההצעה הבנקאית. בחרו את סוג התשלום: שווה-קרן (אנוּאִיטָה) – אותו תשלום כל התקופה – או ריבית-שונה (דיפרנציאלית) – התשלום קטן והריבית נמוכה יותר. הכול מחושב מחדש מיד – מספיק להזיז את המחוונים.
פירעונות מוקדמים
כמעט לכל משכנתא מתווספים, מוקדם או מאוחר, פירעונות מוקדמים: בונוס, חיסכון. הפעילו את מתג "פירעון מוקדם" והוסיפו פירעון אחד או כמה – לכל אחד ציינו את החודש ואת הסכום. לכל פירעון שיטת חישוב מחדש משלו: להקטין את התשלום (קל יותר מחודש לחודש) או להקטין את התקופה (כדאי יותר בריבית). הטבלה מראה באילו חודשים המשכנתא מתקצרת, והגרף – איך שארית החוב יורדת.
מה המחשבון מראה
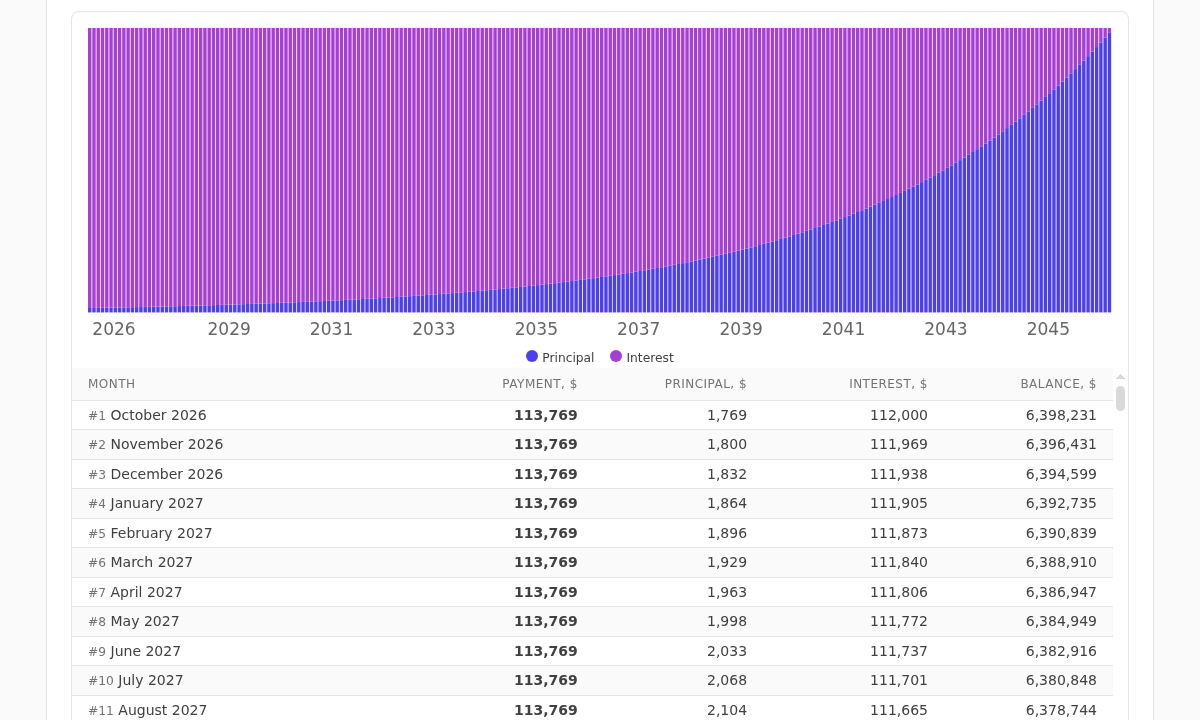
לוח התוצאות מציג את העיקר: התשלום החודשי, הריבית הכוללת והסכום הכולל ששולם. למטה – לוח תשלומים חודשי עם גרף סילוקין: רואים איך בשנים הראשונות כמעט כל התשלום הולך לריבית, ולקראת סוף התקופה – לקרן. רחפו מעל העמודה – יופיעו מספרי החודש, לחצו – הדף יגלול לשורה בלוח. אפשר לשמור את החישוב בקישור (המקבל רואה אותו באותו מטבע) או להדפיס ל-PDF – עם פרמטרים, סיכומים ולוח.
לקוני דירות
הרגל פרקטי: לפני הגשת הבקשה חשבו את התשלום בריבית גבוהה ב-1–2 נקודות מהריבית המפורסמת – אם התקציב שורד אותה, אי-אישור או אישור יקר יותר לא יפתיעו אתכם. השוו בין לוח שווה-קרן לריבית-שונה: השני זול משמעותית בריבית, אבל דורש תשלום גבוה יותר בשנים הראשונות. אם מטרת הפירעונות המוקדמים היא כרית ביטחון פיננסית – בחרו בהקטנת תשלום, לא בתקופה.
למתווכים וליועצי משכנתאות
המחשבון נוח גם ככלי עבודה. בפגישה עם לקוח אפשר להקיש ישירות על המסך את מחיר הדירה הספציפי ואת ההון העצמי הזמין – הנתונים לא נשמרים ולא נשלחים לאן שהוא – להציג את התשלום והריבית להצעות של כמה בנקים ולענות על שאלה "ומה אם נפרע מוקדם?" במספרים. כפתור ה-PDF הופך את החישוב למסמך מסודר שהלקוח לוקח הביתה.
נסו את המחשבון: הקישור למעלה. החישוב הוא חישוב ראשוני – את התנאים המדויקים מסדיר הבנק.