होम लोन कैलकुलेटर: EMI, ब्याज और शेड्यूल – बैंक जाने से पहले
घर ज़िंदगी की सबसे बड़ी खरीद है – और इसकी कीमत चुकाने में 10–30 साल लगते हैं। हमने होम लोन कैलकुलेटर लॉन्च किया है: यह आपकी असली मासिक EMI, कुल ब्याज निकालता है और यह दिखाता है कि प्रीपेमेंट के साथ शेड्यूल कैसे बदलेगा – बैंक जाने और कागज़ात पर दस्तख़त करने से पहले।
यह ज़रूरी क्यों है
हर बैंक का हिसाब अलग होता है: डाउन पेमेंट कभी रुपयों में, कभी प्रतिशत में, रेट "से शुरू" बीमा के बिना, और शेड्यूल तभी दिखता है जब आप एप्लीकेशन दे दें। कैलकुलेटर सब कुछ साफ़ आंकड़ों में ढाल देता है: EMI, कुल ब्याज और पूरे कार्यकाल की कुल चुकौती – उन शर्तों के हिसाब से जो बैंक आपको दे रहा है। दो ऑफर तुलना करें: महज़ आधा प्रतिशत अंक का फ़र्क़ – 80 लाख रुपये के होम लोन पर 20 साल में 8.5% बनाम 9% – करीब 6 लाख रुपये अतिरिक्त ब्याज के बराबर है।
इस्तेमाल कैसे करें
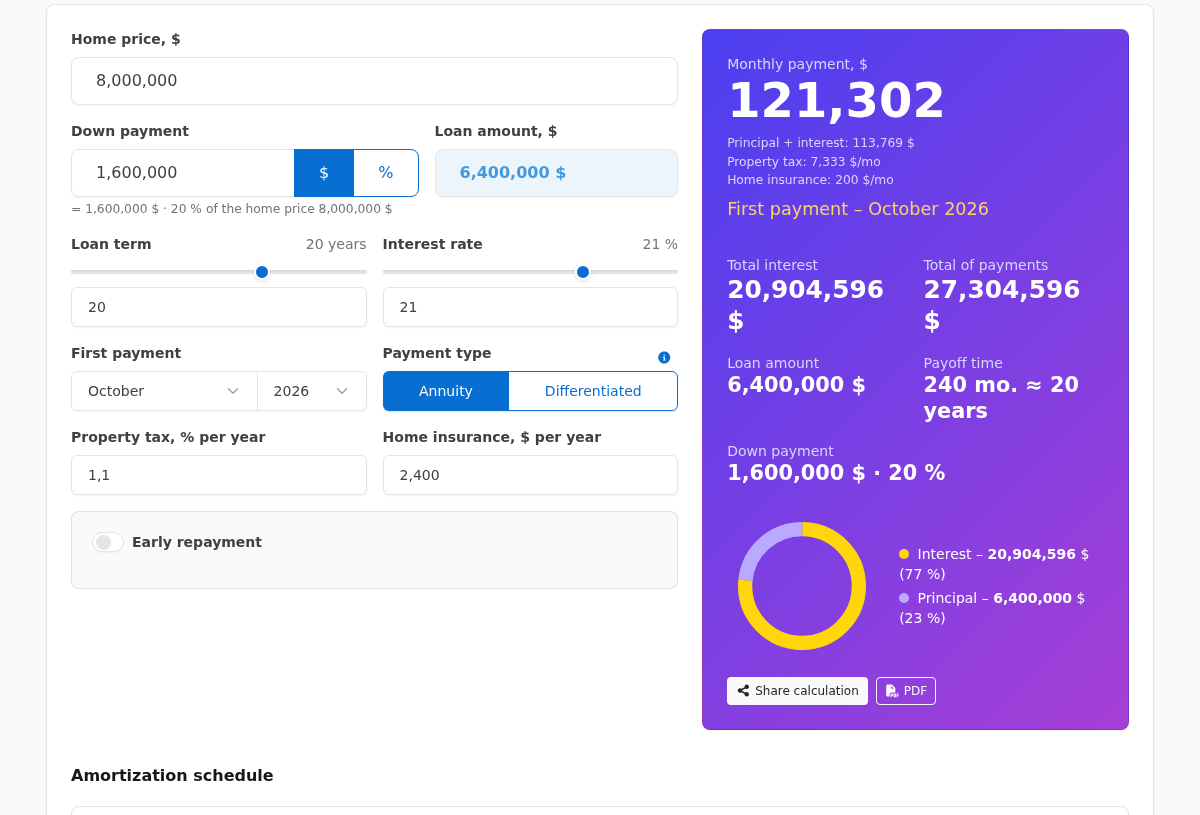
घर की कीमत, डाउन पेमेंट – रुपयों में या प्रतिशत में, दोनों चलेंगे (फ़ील्ड के बगल में स्विच है) – कार्यकाल और बैंक ऑफर की दर डालें। EMI का प्रकार चुनें: एन्युटी (पूरे कार्यकाल में EMI एक जैसी) या डिफरेंशिएटेड (EMI घटती है, ब्याज कम)। सब कुछ तुरन्त दोबारा गिन जाता है – बस स्लाइडर घुमाइए।
प्रीपेमेंट
लगभग हर होम लोन में आज-न-कल प्रीपेमेंट होते हैं: बोनस, बचत। "प्रीपेमेंट" स्विच चालू करके एक या कई प्रीपेमेंट जोड़ें – हर एक के लिए महीना और रकम बताएं। हर प्रीपेमेंट के लिए दोबारा गिनने का तरीका: EMI घटाएँ (हर महीने राहत) या कार्यकाल घटाएँ (ब्याज में सस्ता)। टेबल दिखाएगा कि लोन कितने महीने छोटा होगा, और चार्ट दिखाएगा कि बकाया कैसे गिरता है।
कैलकुलेटर क्या दिखाता है
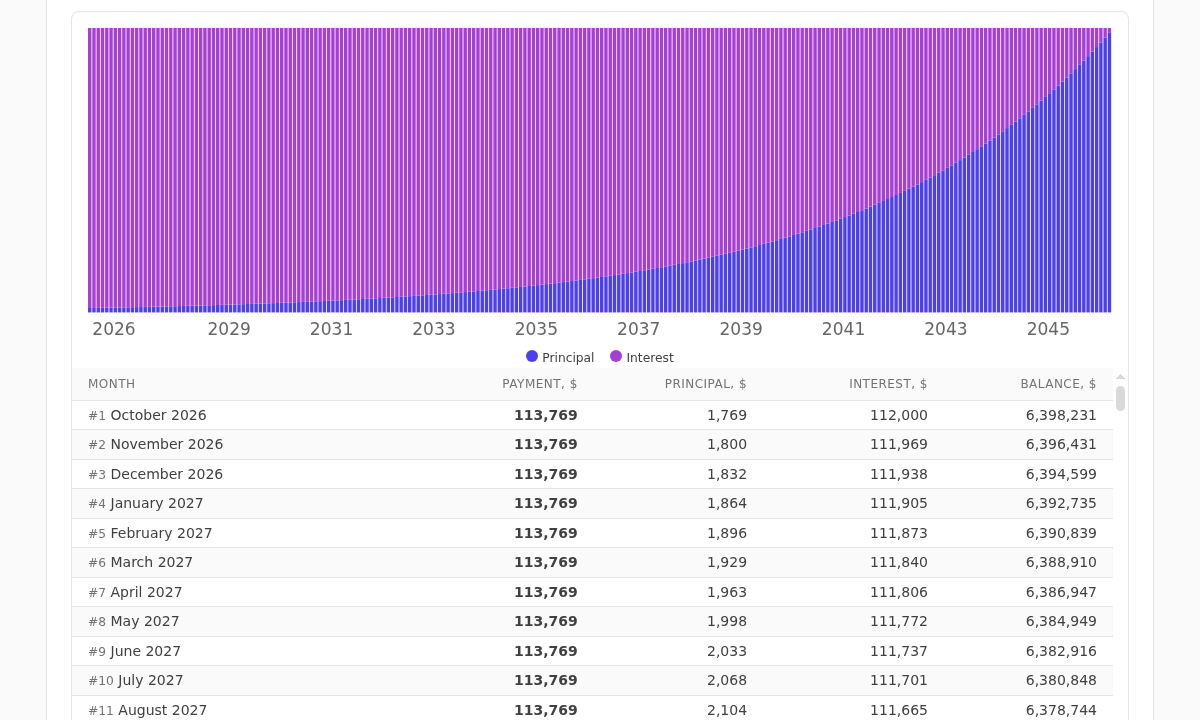
नतीजों वाला पैनल मुख्य बातें देता है: मासिक EMI, कुल ब्याज और कुल चुकौती। नीचे माह-दर-माह शेड्यूल और पेमेंट चार्ट है: दिखता है कि शुरुआती सालों में EMI का पूरा-का-पूरा हिस्सा ब्याज में जाता है और आख़िर में मूलधन में। किसी बार पर कर्सर रखें – उस महीने के आंकड़े दिखेंगे, क्लिक करें – शेड्यूल की पंक्ति पर पहुँच जाएँगे। आप गिनती को लिंक से साझा कर सकते हैं (सामने वाला उसी मुद्रा में देखेगा) या PDF में प्रिंट कर सकते हैं – पैरामीटर, कुल-योग और शेड्यूल के साथ।
खरीदारों के लिए
एक उपयोगी आदत: एप्लीकेशन से पहले विज्ञापित दर से 1–2 अंक ज़्यादा दर पर EMI निकालें – अगर बजट निभा लेता है तो कोई मना करना या महंगी मंज़ूरी आपको चौंका नहीं पाएगी। एन्युटी और डिफरेंशिएटेड शेड्यूल तुलना करें: दूसरा ब्याज में काफ़ी सस्ता है लेकिन शुरुआती सालों में ज़्यादा EMI माँगता है। अगर प्रीपेमेंट का मक़सद फाइनेंशियल कुशन है तो कार्यकाल नहीं, EMI घटाना चुनें।
रिएल्टर और मॉर्गेज ब्रोकर के लिए
कैलकुलेटर काम का टूल भी है। क्लाइंट मीटिंग में स्क्रीन पर किसी ख़ास घर की कीमत और उपलब्ध डाउन पेमेंट डालिए – डेटा सेव नहीं होता और कहीं नहीं भेजा जाता – कई बैंकों के ऑफर की EMI और ब्याज दिखाइए और "अगर पहले चुका दें तो?" का जवाब आंकड़ों में दीजिए। PDF बटन गिनती को साफ-सुथरे दस्तावेज़ में बदल देता है जिसे क्लाइंट साथ ले जाएगा।
कैलकुलेटर आज़माइए: लिंक ऊपर है। गिनती पूर्वानुमानित है – सटीक शर्तें हमेशा बैंक तय करता है।