Հիփոթեքի հաշվիչ՝ ամսավճար, տոկոսներ և գրաֆիկ՝ բանկ գնալուց առաջ
Բնակարանը մարդկանց մեծամասնության կյանքի ամենամեծ գնումն է, իսկ վճարելը պետք է լինի 10–30 տարի։ Մենք գործարկել ենք հիփոթեքի հաշվիչը․ այն հաշվում է իրական ամսական վճարը և տոկոսների գերավճարը և ցույց է տալիս, թե ինչպես կփոխվի գրաֆիկը վաղաժամկետ մարումների դեպքում՝ բանկ գնալուց և որևէ փաստաթուղթ ստորագրելուց առաջ։
Ինչի՞ համար է այն պետք
Բանկերը տարբեր կերպ են հաշվում. կանխավճարը երբեմն՝ գումարով, երբեմն՝ տոկոսով, դրույքը՝ «սկսած՝» առանց ապահովագրությունների, իսկ գրաֆիկը ցույց են տալիս արդեն դիմումից հետո։ Հաշվիչը ամենը հանգեցնում է հասկանալի թվերի՝ վճար, գերավճար և ընդհանուր վճար ամբողջ ժամկետի համար՝ ըստ այն պայմանների, որոնք առաջարկում են հենց ձեզ։ Համեմատեք երկու առաջարկ. միայն կես տոկոսային կետի տարբերությունը՝ 9%-ը և 9,5%-ը 40 մլն դրամ հիփոթեքի դեպքում 20 տարվա համար, – նշանակում է շուրջ 3,1 մլն դրամ ավելի շատ տոկոսներ։
Ինչպե՞ս օգտվել
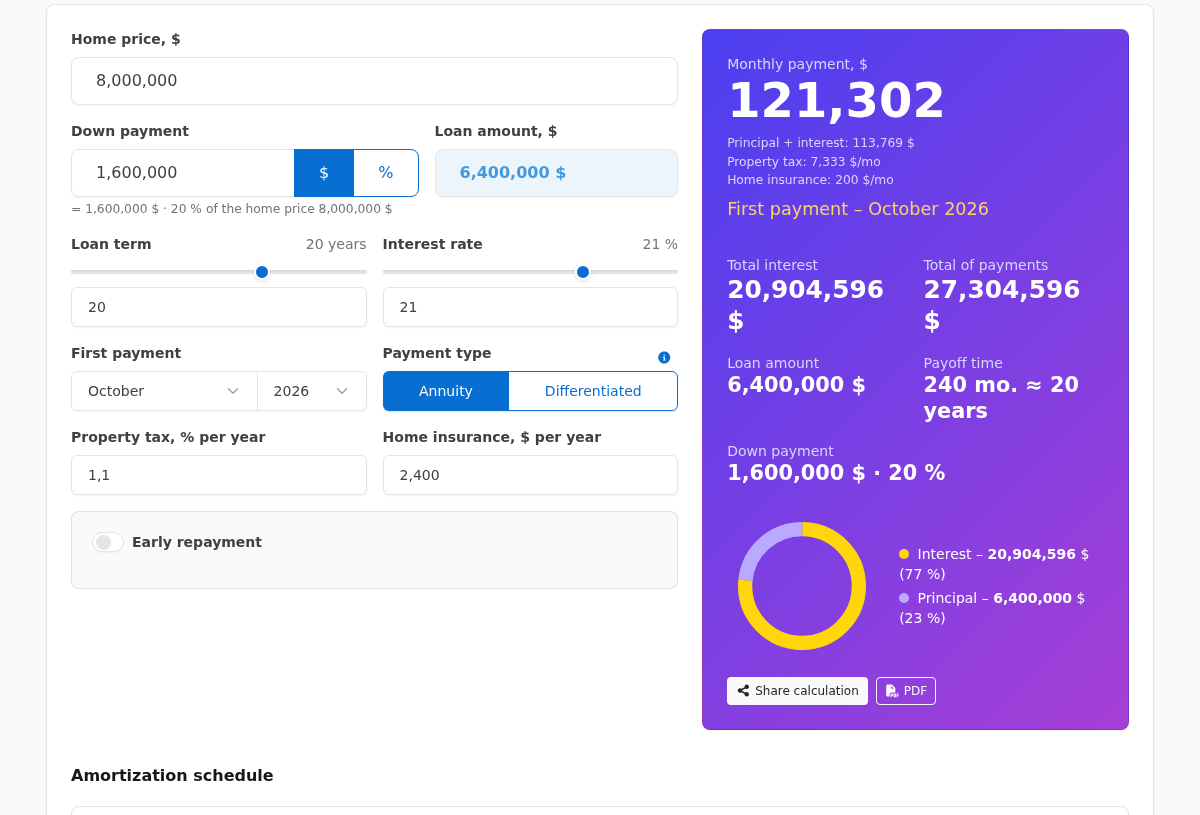
Մուտքագրեք բնակարանի գինը, կանխավճարը՝ գումարով կամ տոկոսով (անջատիչը դաշտի կողքին է), ժամկետը և բանկային առաջարկի դրույքը։ Ընտրեք վճարի տեսակը՝ անուիտետային (վճարը նույնն է ամբողջ ժամկետի ընթացքում) կամ դիֆերենցված (վճարը նվազում է, գերավճարը փոքր է)։ Ամեն ինչ վերահաշվարկվում է ակնթարթորեն՝ բավական է տեղաշարժել սլայդերները։
Վաղաժամկետ մարումներ
Գրեթե ամեն հիփոթեքի վաղ թե ուշ հայտնվում են վաղաժամկետ մարումներ՝ պրեմիա, խնայողություններ։ Միացրեք «Վաղաժամկետ մարում» անջատիչը և ավելացրեք մեկ կամ մի քանի մարում՝ ամսն ու գումարը։ Յուրաքանչյուր մարում ունի իր վերահաշվարկի եղանակը՝ նվազեցնել վճարը (ամեն ամիս ավելի հեշտ է) կամ նվազեցնել ժամկետը (տոկոսների համար ավելի շահավետ)։ Աղյուսակը կցույց տա, թե քանի ամսով կկրճատվի հիփոթեքը, իսկ գրաֆիկը՝ ինչպես կընկնի մնացորդը։
Ինչ է ցույց տալիս հաշվիչը
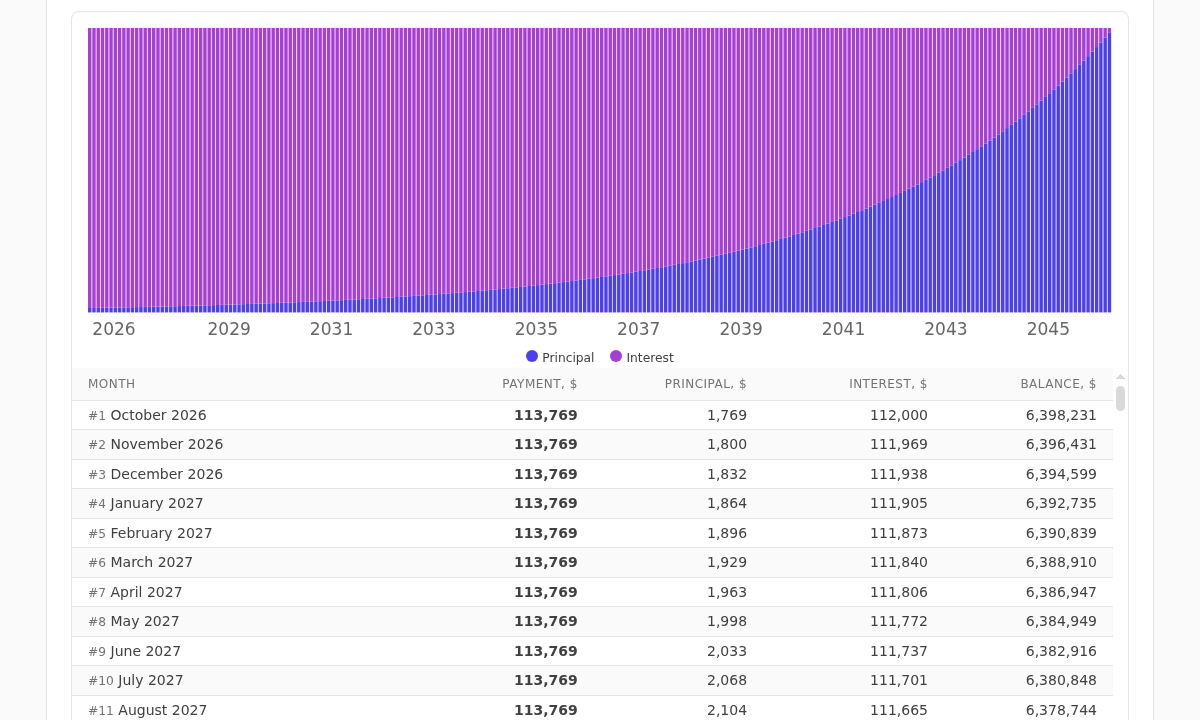
Արդյունքների վահանակը ցույց է տալիս գլխավորը՝ ամսական վճար, տոկոսների գերավճար և ընդհանուր վճար։ Ներքևում՝ ամսական գրաֆիկ մարման գծապատկերով․ երևում է, թե ինչպես է առաջին տարիներին գրեթե ամբողջ վճարը գնում տոկոսների, իսկ ժամկետի վերջին՝ մայր գումարի։ Տեղափոխեք սլաքը սյունակի վրա՝ ամսվա թվերը կհայտնվեն, սեղմեք՝ էջը կթրթռի դեպի գրաֆիկի տողը։ Հաշվարկը կարելի է պահել հղմամբ (ստացողը կտեսնի այն նույն արժույթով) կամ տպել PDF-ով՝ պարամետրերով, արդյունքներով և գրաֆիկով։
Գնորդների համար
Գործնական սովորություն․ դիմումից առաջ հաշվեք վճարը՝ հաշվի առնելով դրույք, որը 1–2 կետով բարձր է գովազդայինից։ Եթե բյուջեն դիմանում է, ոչ մի մերժում կամ ավելի թանկ հաստատում չի զարմացնի ձեզ։ Համեմատեք անուիտետային և դիֆերենցված գրաֆիկները․ երկրորդը զգալիորեն ավելի էժան է տոկոսների համար, սակայն առաջին տարիներին պահանջում է ավելի մեծ վճար։ Եթե վաղաժամկետ մարումների նպատակը ֆինանսական միջոցն է, ընտրեք վճարի նվազեցումը, ոչ թե ժամկետի։
Ռիելտորների և հիփոթեքային բրոքերների համար
Հաշվիչը հարմար է նաև որպես աշխատանքային գործիք։ Հաճախորդի հետ հանդիպման ժամանակ կարելի է ուղղակի էկրանին մուտքագրել կոնկրետ բնակարանի գինը և հասանելի կանխավճարը՝ տվյալները չեն պահվում և ոչ մի տեղ չեն ուղարկվում, – ցույց տալ վճարը և գերավճարը մի քանի բանկի առաջարկների համար և թվերով պատասխանել «իսկ եթե մարենք վաղաժամկետ» հարցին։ PDF կոճակը հաշվարկը վերածում է ակնարկային փաստաթղթի, որ հաճախորդը կվերցնի իր հետ։
Փորձեք հաշվիչը՝ հղումը վերևում է։ Հաշվարկը նախնական բնույթ ունի․ ճշգրիտ պայմանները միշտ պետք է ճշտել բանկում։