იპოთეკის კალკულატორი: გადახდა, პროცენტები და გრაფიკი – ბანკში მისვლამდე
ბინა ყველაზე დიდი შენაძენია ხალხის უმრავლესობისთვის, ხოლო გადახდა მოუწევთ 10–30 წლის განმავლობაში. ჩვენ გავაშვიეთ იპოთეკის კალკულატორი: ის ითვლის რეალურ ყოველთვიურ გადახდასა და პროცენტებზე გადამეტებულ თანხას და აჩვენებს, როგორ შეიცვლება გრაფიკი ნაადრევი დაფარვების შემთხვევაში – ბანკში მისვლამდე და რაიმე დოკუმენტის ხელმოწერამდე.
რისთვის არის ის საჭირო
ბანკები სხვადასხვანაირად ითვლიან: პირველადი შენატანი ხან თანხით, ხან პროცენტით, საპროცენტო განაკვეთი „დან“ დაზღვევის გარეშე, ხოლო გრაფიკს გვიჩვენებენ მხოლოდ განაცხადის შემდეგ. კალკულატორი ყველაფერს გასაგებ რიცხვებამდე ამთავრებს – გადახდა, გადამეტება და საერთო გადახდა მთელი ვადისთვის – იმ პირობებით, რომლებსაც თქვენ გთავაზობენ. შეადარეთ ორი შემოთავაზება: მხოლოდ ნახევარი პროცენტული პუნქტის სხვაობა – 9% და 9,5% 200 000 ლარის იპოთეკაზე 20 წლის ვადით – ნიშნავს დაახლოებით 16 000 ლარის დამატებით პროცენტებს.
როგორ გამოვიყენოთ
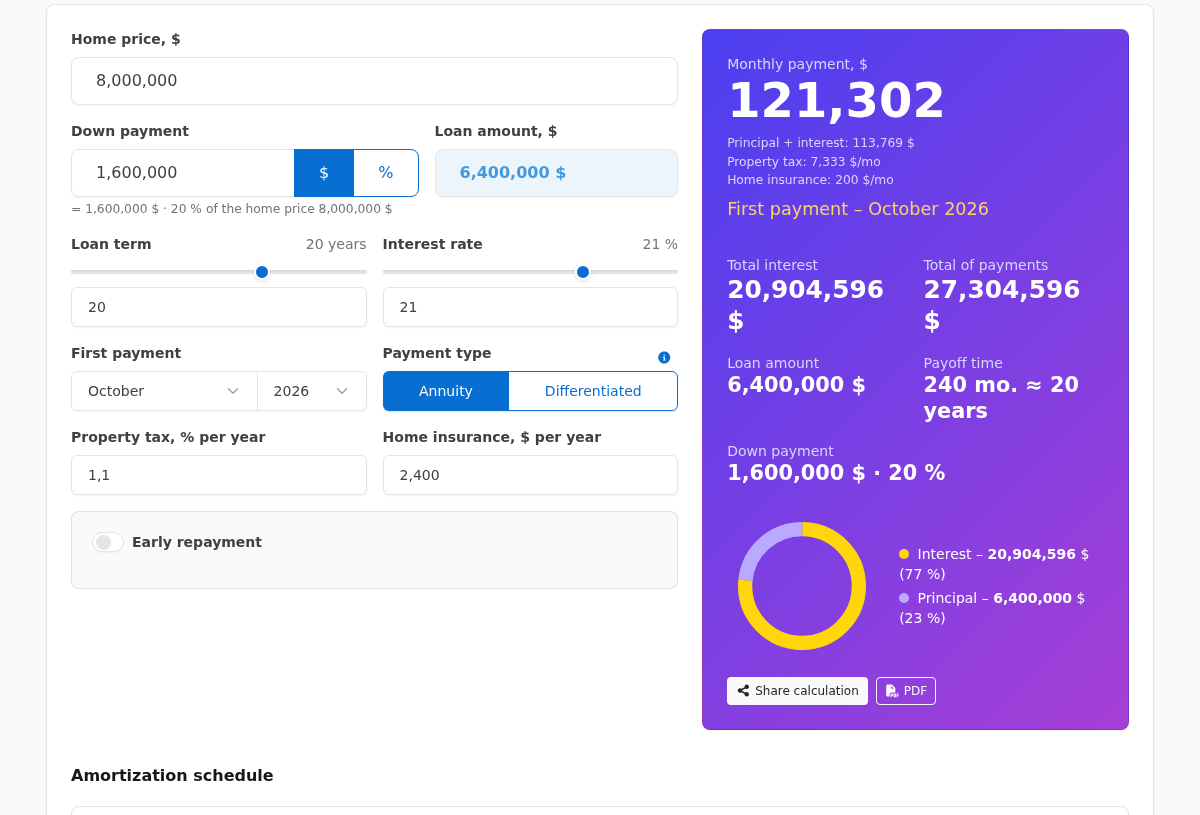
მიუთითეთ ბინის ღირებულება, პირველადი შენატანი – თანხით ან პროცენტით (გადამრთველი ველის გვერდითაა), ვადა და ბანკის შემოთავაზების განაკვეთი. აირჩიეთ გადახდის ტიპი: ანიუიტეტული (იგივე გადახდა მთელი ვადის განმავლობაში) ან დიფერენცირებული (გადახდა მცირდება, გადამეტება ნაკლებია). ყველაფერი მყისიერად გადაითვლება – ბადეების გადაადგილება საკმარისია.
ნაადრევი დაფარვები
თითქმის ყველა იპოთეკას ადრე თუ გვიან ემატება ნაადრევი დაფარვები: პრემია, დანაზოგები. ჩართეთ „ნაადრევი დაფარვა“ გადამრთველი და დაამატეთ ერთი ან რამდენიმე დაფარვა – თითოეულზე მიუთითეთ თვე და თანხა. თითო დაფარვას აქვს თავისი გადათვლის მეთოდი: გადახდის შემცირება (ყოველ თვეში უფრო იოლია) ან ვადის შემცირება (პროცენტებზე უფრო მომგებიანი). ცხრილი გაჩვენებთ, რამდენი თვით შემცირდება იპოთეკა, ხოლო გრაფიკი – როგორ დაეცემა ნარჩენი.
რას აჩვენებს კალკულატორი
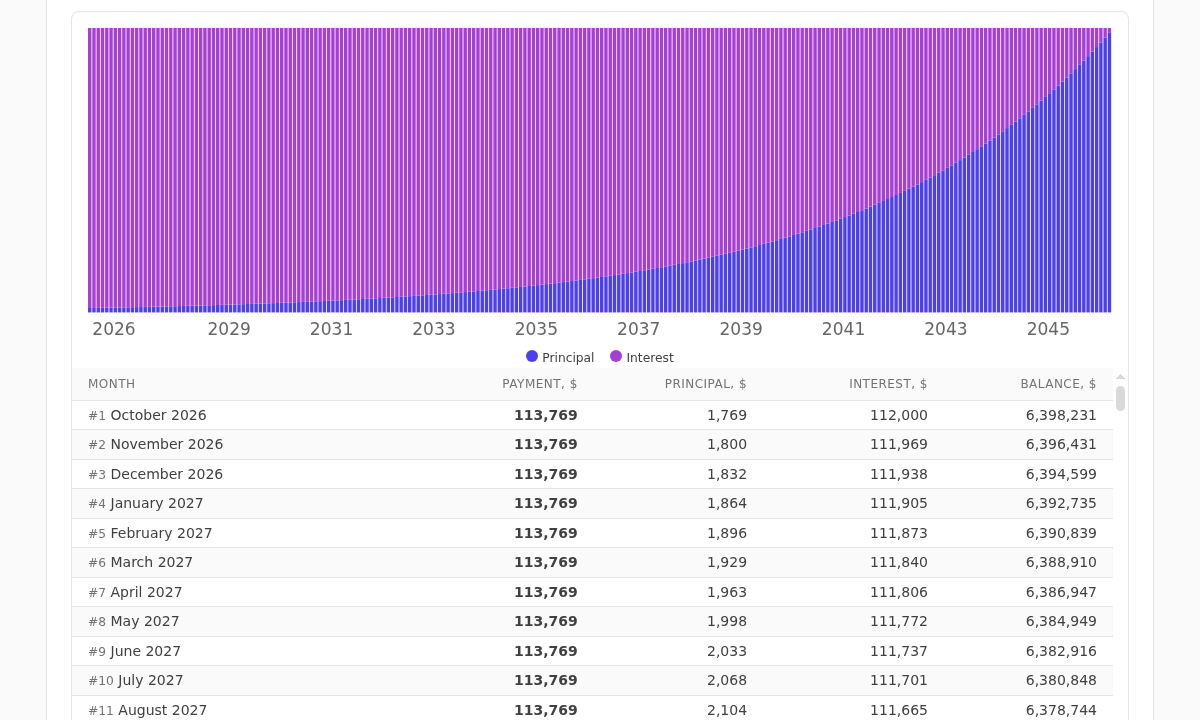
შედეგების პანელი მთავარს ასახავს: ყოველთვიურ გადახდას, პროცენტებზე გადამეტებულს და საერთო გადახდას. ქვემოთ – თვიური გრაფიკი დაფარვის დიაგრამით: ჩანს, როგორ მიდის პირველ წლებში თითქმის მთელი გადახდა პროცენტებში, ხოლო ვადის ბოლოსკენ – ძირითად თანხაში. გადაატარეთ კურსორი სვეტს – თვის რიცხვები გამოჩნდება, დააწკაპუნეთ – გვერდი გრაფიკის სტრიქონზე გადაიფურცლება. გამოთვლა შეგიძლიათ შეინახოთ ბმულით (მიმღები მას იგივე ვალუტით ხედავს) ან PDF-ად დაბეჭდოთ – პარამეტრებით, შედეგებითა და გრაფიკით.
შემსყიდველებისთვის
პრაქტიკული ჩვევა: განაცხადის განსახილველად გამოთვალეთ გადახდა განაკვეთით, რომელიც 1–2 პუნქტით მაღალია სარეკლამოზე – თუ ბიუჯეტი უძლებს, უარი ან უფრო ძვირი დამტკიცება აღარ გაგიკვირდებათ. შეადარეთ ანიუიტეტური და დიფერენცირებული გრაფიკები: მეორე გადამეტებაში საკმაოდ იაფია, მაგრამ პირველ წლებში უფრო დიდ გადახდას მოითხოვს. თუ ნაადრევი დაფარვების მიზანი ფინანსური ბუფერია, აირჩიეთ გადახდის შემცირება, არა ვადისა.
რიელტორებისა და იპოთეკური ბროკერებისთვის
კალკულატორი მოსახერხებელია როგორც სამუშაო ინსტრუმენტიც. კლიენტთან შეხვედრაზე პირდაპირ ეკრანზე შეგიძლიათ შეიყვანოთ კონკრეტული ბინის ღირებულება და ხელმისაწვდომი შენატანი – მონაცემები არ ინახება და არსად არ იგზავნება, – გაჩვენოთ გადახდა და გადამეტება რამდენიმე ბანკის შემოთავაზებისთვის და რიცხვებით უპასუხოთ კითხვას „და თუ ნაადრევად დავფარავთ?“. PDF ღილაკი გამოთვლას ნეტარ დოკუმენტად აქცევს, რომელსაც კლიენტი თან წაიღებს.
სცადეთ კალკულატორი: ბმული ზემოთაა. გამოთვლა წინასწარია – ზუსტ პირობებს ბანკში დაზუსტებთ.