ម៉ាស៊ីនគណនាប្រាក់កម្ចីទិញផ្ទះ: ប្រាក់រំលស់ ការប្រាក់ និងតារាង – មុនពេលទៅធនាគារ
ផ្ទះគឺការទិញធំជាងគេក្នុងជីវិតរបស់មនុស្សភាគច្រើន – ហើយត្រូវបង់រយៈពេល ១០–៣០ ឆ្នាំ។ យើងខ្ញុំបានបើក ម៉ាស៊ីនគណនាប្រាក់កម្ចីទិញផ្ទះ: វាគណនាប្រាក់រំលស់ខែពិតប្រាកដ ការប្រាក់សរុប ហើយបង្ហាញថាតារាងនឹងផ្លាស់ប្តយ៉ាងណាក្នុងការសងមុន – មុនពេលអ្នកទៅធនាគារ និងចុះហត្ថលេខាលើឯកសារណាមួយ។
ហេតុអ្វីត្រូវប្រើ
ធនាគារនីមួយៗគណនាខុសៗគ្នា៖ ប្រាក់ដាក់ដំបូងជាទឹកប្រាក់ ឬជាភាគរយ អត្រាការប្រាក់ "ចាប់ពី" មិនទាន់រួមបញ្ចូលធានារ៉ាប់រង ហើយតារាងគឺឃើញតែបន្ទាប់ពីស្នើសុំ។ ម៉ាស៊ីនគណនាបង្រួមទាំងអស់ទៅជាលេខច្បាស់ៗ៖ ប្រាក់រំលស់ ការប្រាក់សរុប និងការទូទាត់សរុប – តាមលក្ខខណ្ឌដែលធនាគារផ្តល់ឱ្យអ្នកពិតប្រាកដ។ ប្រៀបធៀបខ្ចះពីរ៖ ខុសតែ ០,៥ ភាគរយ – អត្រា ៦% ប្រៀបនឹង ៦,៥% ក្នុងមួយឆ្នាំ សម្រាប់ប្រាក់កម្ចី ២០០ លានរៀល រយៈពេល ២០ ឆ្នាំ – មានន័យថាការប្រាក់ចំណាយបន្ថែមប្រហែល ១៤ លានរៀល។
របៀបប្រើ
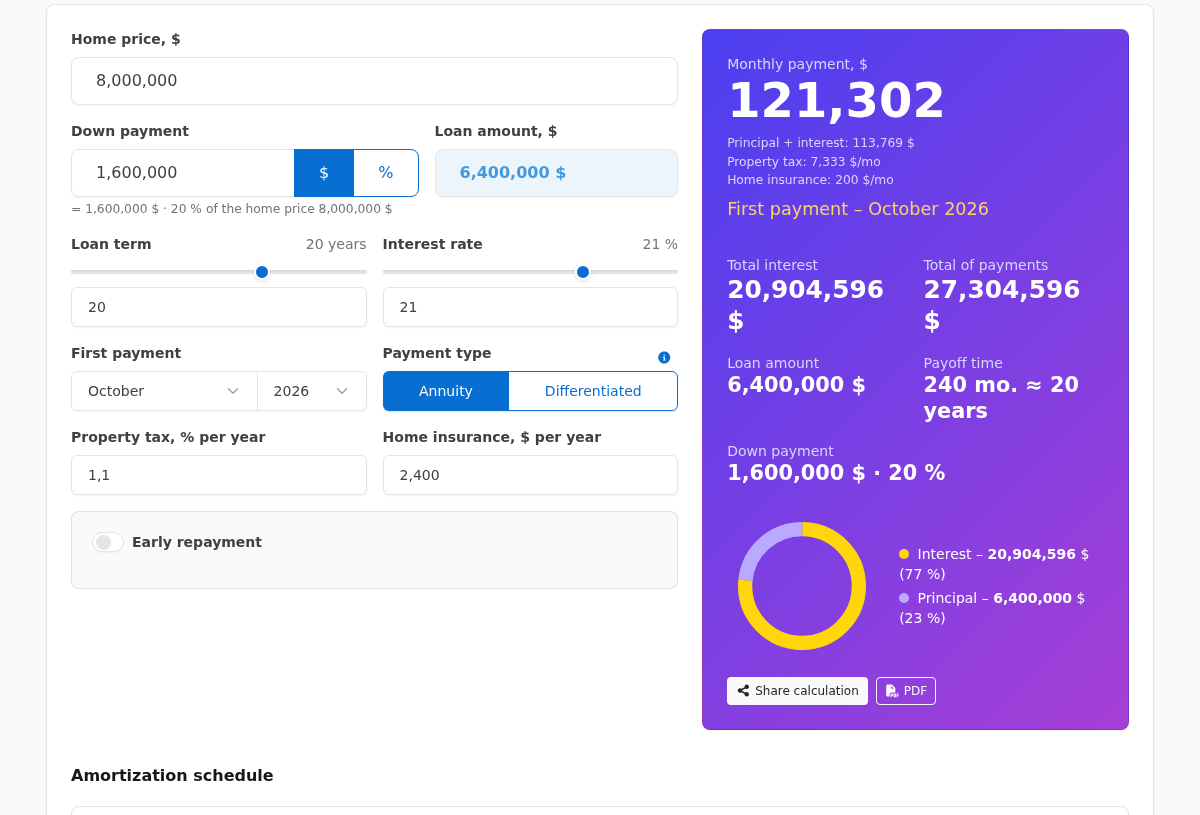
បញ្ចូលតម្លៃផ្ទះ ប្រាក់ដាក់ដំបូង – ជាទឹកប្រាក់ ឬជាភាគរយ បានទាំងពីរ (មានប៊ូតុងប្តូរនៅខាងក្បែរប្រអប់) – រយៈពេល និងអត្រាការប្រាក់ពីខ្ចះរបស់ធនាគារ។ ជ្រើសរើសប្រភេទប្រាក់រំលស់៖ ស្មើៗ (annuity – បង់ស្មើគ្នាពេញមួយរយៈពេល) ឬបន្ថយ (ប្រាក់រំលស់ថយទៅៗ ការប្រាក់សរុបតិចជាង)។ គ្រប់យ៉ាងគណនាឡើងវិញភ្លាមៗ – គ្រាន់តែអូសរបាររំកិល។
ការសងមុន
ប្រាក់កម្ចីទិញផ្ទះជាងគេណាស់ៗក៏មានការសងមុនដែរ៖ ប្រាក់រង្វាន់ ឬសន្សំ។ បើកកុងតាក់ "ការសងមុន" ហើយបន្ថែមមួយ ឬច្រើន – មួយៗមានខែ និងចំនួនទឹកប្រាក់។ ការសងមុនមួយៗមានវិធីគណនាឡើងវិញ៖ បន្ថយប្រាក់រំលស់ (ស្រួលឡើងរាល់ខែ) ឬ បន្ថយរយៈពេល (សន្សំសំចៃការប្រាក់ជាង)។ តារាងបង្ហាញថាប្រាក់កម្ចីខ្លីទៅប៉ុន្មានខែ ហើយក្រាហ្វបង្ហាញការធ្លាក់ថ្លៃនៃសមតុល្យ។
ម៉ាស៊ីនគណនាបង្ហាញអ្វីខ្លះ
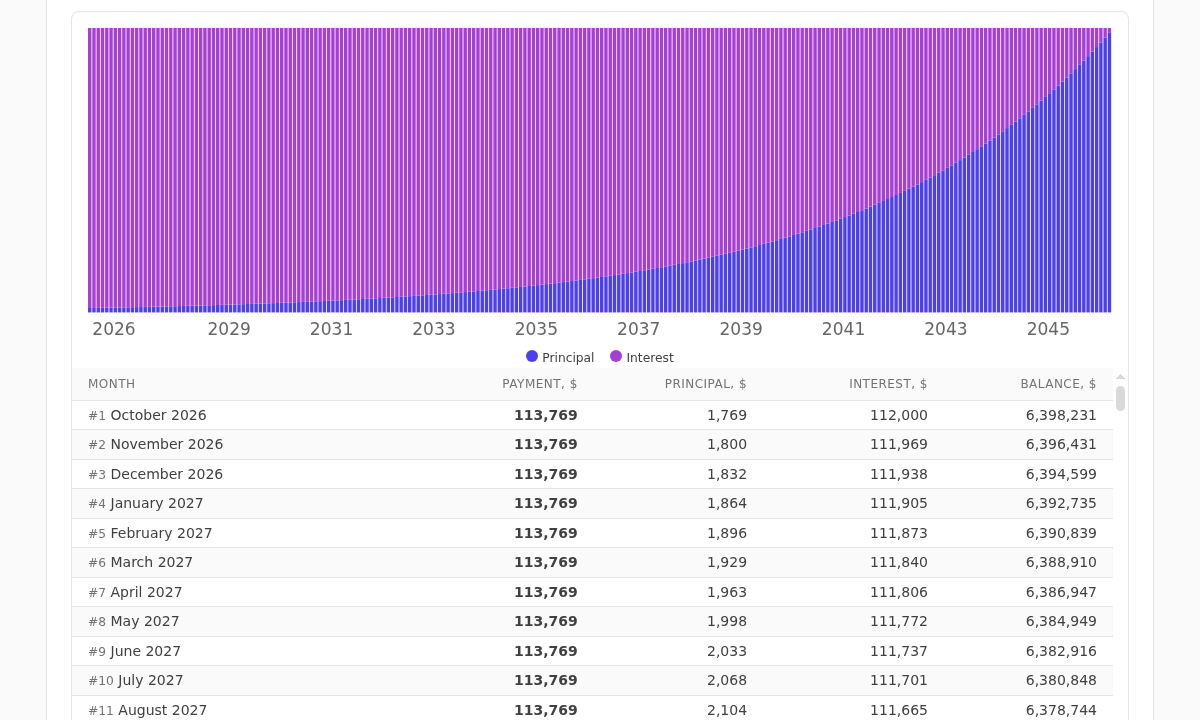
ប៉ាណែលលទ្ធផលផ្តល់រឿងសំខាន់ៗ៖ ប្រាក់រំលស់ប្រចាំខែ ការប្រាក់សរុប និងការទូទាត់សរុប។ ខាងក្រោមមានតារាងតាមខែ និងក្រាហ្វសងប្រាក់៖ អ្នកឃើញថាឆ្នាំដំបូងៗ ប្រាក់រំលស់ភាគច្រើនទៅលើការប្រាក់ ហើយខាងចុងក៏ទៅលើដើមថេរ។ ដាក់កណ្តុរលើរបារដើម្បីមើលលេខខែ ចុចដើម្បីរមូរទៅជួរតារាង។ អ្នកអាច ចែករំលែកលទ្ធផលតាមតំណ (អ្នកទទួលនឹងឃើញជារូបិយប័ណ្ណដូចគ្នា) ឬ បោះពុម្ពជា PDF – ជាមួយប៉ារ៉ាម៉ែត្រ សរុប និងតារាង។
សម្រាប់អ្នកទិញផ្ទះ
ទម្លាប់ដែលមានប្រយោជន៍៖ មុនពេលស្នើសុំ គណនាប្រាក់រំលស់តាមអត្រាខ្ពស់ជាងការផ្សាយពាណិជ្ជកម្ម ១–២ ពិន្ទុ – បើថវិការស់នៅបាន អ្នកនឹងមិនភ្ញាក់ផ្អើលពេលត្រូវបដិសេធ ឬអនុម័តថ្លៃជាងនេះទេ។ ប្រៀបធៀបតារាង annuity និង differentiated៖ មួយទី២ថោកជាងច្បាស់ការប្រាក់ ប៉ុន្តែតម្រូវប្រាក់រំលស់ខ្ពស់ក្នុងឆ្នាំដំបូងៗ។ បើគោលបំណងសងមុនគឺរក្សាសុវត្ថិភាពហិរញ្ញវត្ថុ ជ្រើសរើសបន្ថយប្រាក់រំលស់ មិនមែនបន្ថយរយៈពេលទេ។
សម្រាប់ភ្នាក់ងារ និងអ្នកគម្រោងជំនួយការប្រាក់កម្ចី
ម៉ាស៊ីនគណនាក៏ជាឧបករណ៍ការងារផងដែរ។ ក្នុងការជួបអតិថិជន អ្នកអាចបញ្ចូលតម្លៃផ្ទះជាក់លាក់ និងប្រាក់ដាក់ដំបូងលើអេក្រង់ភ្លាមៗ – ទិន្នន័យមិនត្រូវបានរក្សាទុក និងមិនបញ្ជូនទៅណាទេ – បង្ហាញប្រាក់រំលស់ និងការប្រាក់នៃខ្ចះពីធនាគារ ហើយឆ្លើយសំណួរ "តែបើសងមុនវិញ?" ជាលេខ។ ប៊ូតុង PDF ប្រែលទ្ធផលជាឯកសាររៀបរយដែលអតិថិជននឹងយកទៅ។
សាកល្បងម៉ាស៊ីនគណនា៖ តំណខាងលើ។ លទ្ធផលគឺការប៉ាន់ស្មាន – លក្ខខណ្ឌច្បាស់លាស់តែងតែកំណត់ដោយធនាគារ។