Nowy kalkulator refinansowania kredytu: oszczędności w minutę
Kredyty drożeją i tanieją, stopy procentowe się zmieniają — i kredyt, który jeszcze kilka lat temu był opłacalny, dziś może okazać się zbyt drogi. Uruchomiliśmy kalkulator refinansowania: porównuje Twój obecny kredyt z nowym i uczciwie pokazuje, czy opłaca się go przenieść.
Po co jest ten kalkulator
Refinansowanie to nowy kredyt, który spłaca stary — zwykle przy niższym oprocentowaniu. Różnica 2 punktów procentowych na dużym saldzie to kilkaset tysięcy złotych oszczędności, ale przejście ma też koszty: prowizje, ubezpieczenia, czas. Kalkulator sprowadza wszystko do dwóch liczb: oszczędności miesięcznej i oszczędności za cały okres — już po odjęciu kosztów obsługi.
Jak korzystać
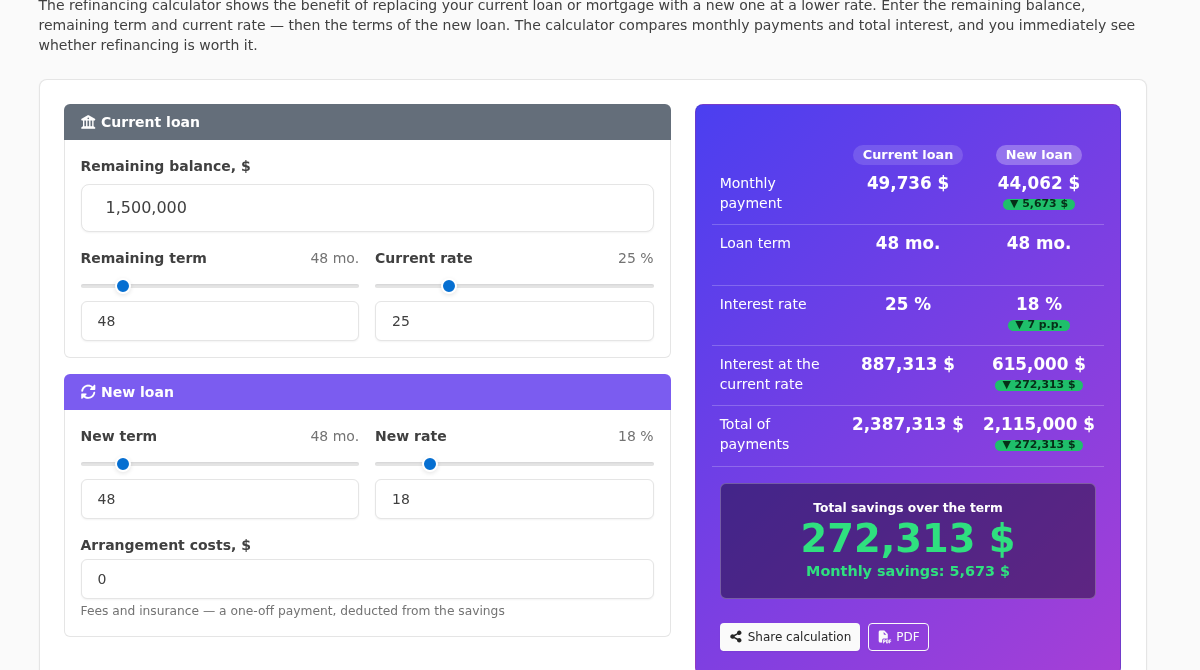
Zaledwie trzy kroki. W bloku „Obecny kredyt" podaj saldo zadłużenia (widać je w aplikacji banku), pozostały okres i swoje oprocentowanie. W bloku „Nowy kredyt" — oferowaną stopę, pożądany okres i koszty obsługi. Wszystko przelicza się natychmiast, wystarczy poruszyć suwaki.
Co pokazuje kalkulator
Panel wyników porównuje kredyty wiersz po wierszu: rata miesięczna, okres, oprocentowanie, suma odsetek, całkowita spłata. Zielone odznaki z deltami pokazują, jak zmieni się każdy wskaźnik, a ciemny blok na dole podaje najważniejsze — oszczędności za cały okres po przejściu na nowy kredyt oraz oszczędności miesięczne. Jeśli liczby są czerwone, przejście się nie opłaca — i to też warto wiedzieć przed wizytą w banku.
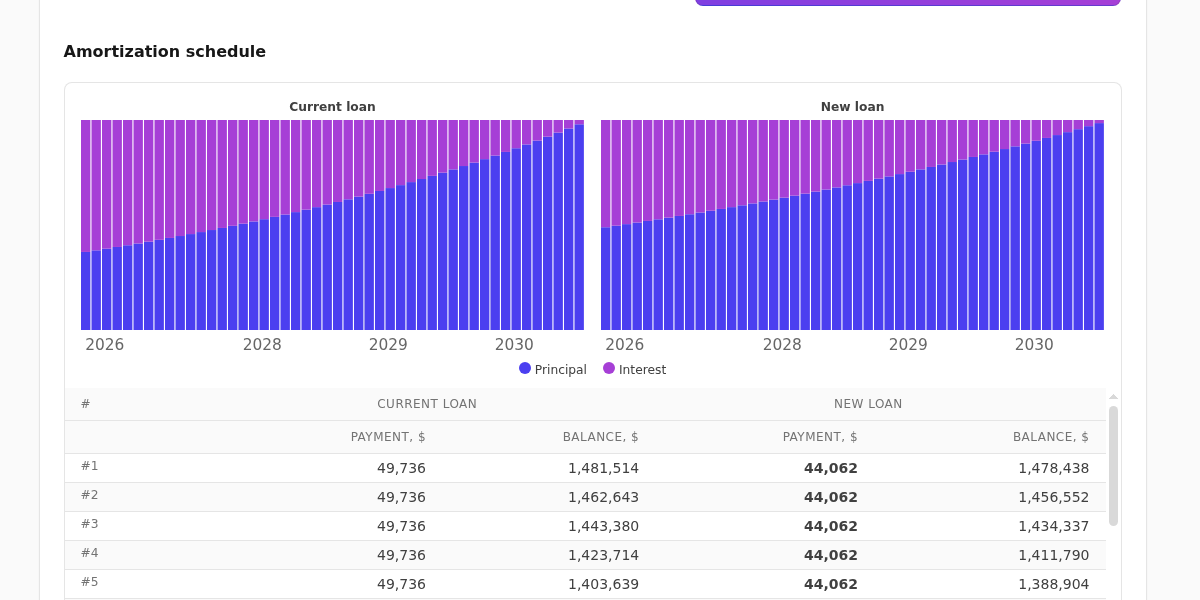
Poniżej — miesięczny harmonogram dla obu kredytów z czytelnymi diagramami spłaty: widać, jak zmienia się skład raty i jak szybko spada saldo. Obliczenie można zapisać linkiem (odbiorca zobaczy je w tej samej walucie) lub wydrukować do PDF — z parametrami, wynikami i wykresem.
Dla kredytobiorców
Zastosowanie jest proste: raz w roku sprawdź, czy pieniądze nie staniały. Weź saldo i stopę ze swojego banku, wpisz warunki „od" z reklamy konkurencji — i w minutę dowiesz się, czy ma sens zbieranie dokumentów. Zwróć uwagę na niuanse, które kalkulator pokazuje pośrednio: porównuj RRSO, a nie tylko stopę nominalną, sprawdź karę za wcześniejszą spłatę starego kredytu i nie skracaj okresu zbyt mocno, jeśli celem jest obniżenie raty.
Dla pracowników banków
Kalkulator sprawdza się też jako narzędzie pracy. Na spotkaniu z klientem można od razu na ekranie wpisać parametry jego obecnego kredytu — dane nie są zapisywane ani nigdzie wysyłane —, dobrać nowe warunki i pokazać oszczędności liczbami i wykresami. Czytelne porównanie „było → jest" z sumą oszczędności za okres przekonuje lepiej niż jakiekolwiek argumenty, a przycisk PDF zamienia kalkulację w schludny dokument, który klient zabierze ze sobą. Typowe scenariusze: obniżenie stopy dla klientów z kontem osobistym, konsolidacja kilku kredytów w jeden (w kalkulatorze wpisuje się łączne saldo i średnią stopę) oraz przejście z drogiego kredytu bez zabezpieczeń na tańszy.
Matematyka bez niespodzianek
Kalkulator stosuje klasyczny wzór annuitetowy dwukrotnie — dla obecnej i nowej stopy — a oszczędnością jest różnica całkowitych spłat pomniejszona o jednorazowe koszty obsługi. Obliczenie ma charakter orientacyjny: ostateczne warunki zawsze ustala bank przy zatwierdzaniu.
Spróbuj: Kalkulator refinansowania kredytu jest dostępny bezpłatnie, bez rejestracji, w 37 językach i w każdej walucie.