வீட்டுக் கடன் கணிப்பான்: தவணை, வட்டி மற்றும் அட்டவணை – வங்கிக்குச் செல்லும் முன்
வீடு என்பது பெரும்பாலானோரின் வாழ்நாளின் மிகப்பெரிய வாங்கல் – அதற்கு 10–30 ஆண்டுகள் செலுத்த வேண்டும்। நாங்கள் வீட்டுக் கடன் கணிப்பான் அறிமுகப்படுத்தியுள்ளோம்: உங்கள் உண்மையான மாதத் தவணையையும், மொத்த வட்டியையும் கணக்கிட்டு, முன்கூட்டிய செலுத்தத்துடன் அட்டவணை எப்படி மாறும் என்பதைக் காட்டுகிறது – வங்கிக்குச் சென்று எந்தப் பத்திரத்திலும் கையெழுத்திடுவதற்கு முன்।
ஏன் முக்கியம்
ஒவ்வொரு வங்கியும் வெவ்வேறு முறையில் கணக்கிடுகிறது: முன்பணம் சில நேரம் பணத்திலும், சில நேரம் சதவீதத்திலும், வட்டி வீதம் "முதல்" என்று காப்பீடு இல்லாமல், அட்டவணை விண்ணப்பித்த பிறகே தெரியும்। கணிப்பான் அனைத்தையும் தெளிவான எண்களாகச் சுருக்குகிறது: தவணை, மொத்த வட்டி மற்றும் முழு காலத்தின் மொத்தச் செலுத்தம் – வங்கி உங்களுக்கு உண்மையில் வழங்கும் நிபந்தனைகளின்படி। இரண்டு சலுகைகளை ஒப்பிடுங்கள்: வெறும் அரை சதவீத வித்தியாசம் – 80 லட்சம் ரூபாய் வீட்டுக் கடனில் 20 ஆண்டுகளுக்கு 8.5% எதிர் 9% – சுமார் 6 லட்சம் ரூபாய் கூடுதல் வட்டி।
எப்படி பயன்படுத்துவது
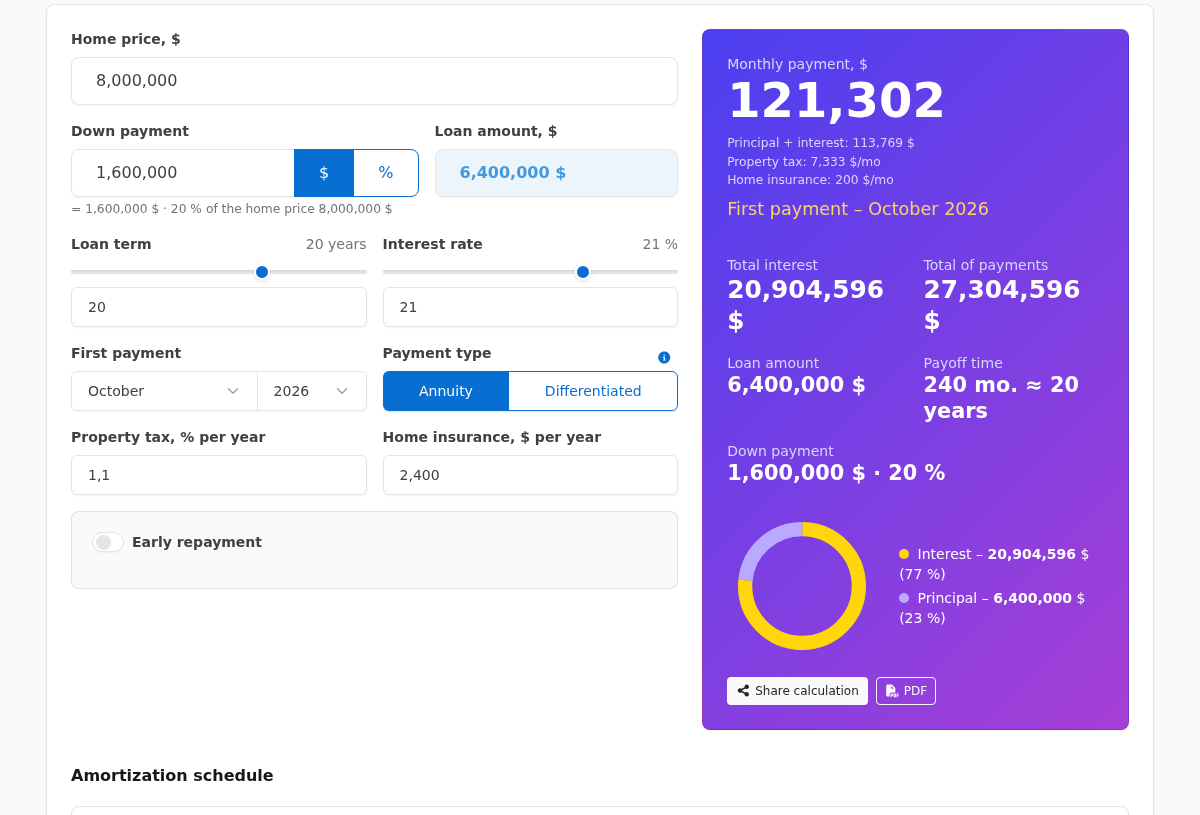
வீட்டின் விலை, முன்பணம் – பணத்திலோ அல்லது சதவீதத்திலோ, இரண்டும் சரி (உள்ளீட்டு பக்கத்தில் மாற்று பொத்தான் உள்ளது) – காலம் மற்றும் வங்கி சலுகையின் வீதத்தை உள்ளிடவும்। தவணை வகையைத் தேர்வு செய்யவும்: annuity (முழுக் காலமும் சம தவணை) அல்லது differentiated (தவணை குறைகிறது, வட்டி குறைவு)। எல்லாம் உடனடியாக மீண்டும் கணக்கிடப்படும் – ஸ்லைடரை நகர்த்துவது போதும்।
முன்கூட்டிய செலுத்தம்
கிட்டத்தட்ட ஒவ்வொரு வீட்டுக் கடனிலும் இன்று நாளை முன்கூட்டிய செலுத்தங்கள் வரும்: போனஸ், சேமிப்பு। "முன்கூட்டிய செலுத்தம்" ஸ்விட்சை இயக்கி ஒன்று அல்லது பல செலுத்தங்களைச் சேர்க்கவும் – ஒவ்வொன்றுக்கும் மாதமும் தோகையும் குறிப்பிடவும்। ஒவ்வொரு செலுத்தத்திற்கும் மறுகணக்கீட்டு முறை: தவணையைக் குறைக்க (ஒவ்வொரு மாதமும் இலகு) அல்லது காலத்தைக் குறைக்க (வட்டியில் மலிவு)। அட்டவணை கடன் எத்தனை மாதம் சுருங்கும் என்பதையும், விளக்கப்படம் எஞ்சியை எப்படி வீழ்த்தும் என்பதையும் காட்டும்।
கணிப்பான் என்ன காட்டுகிறது
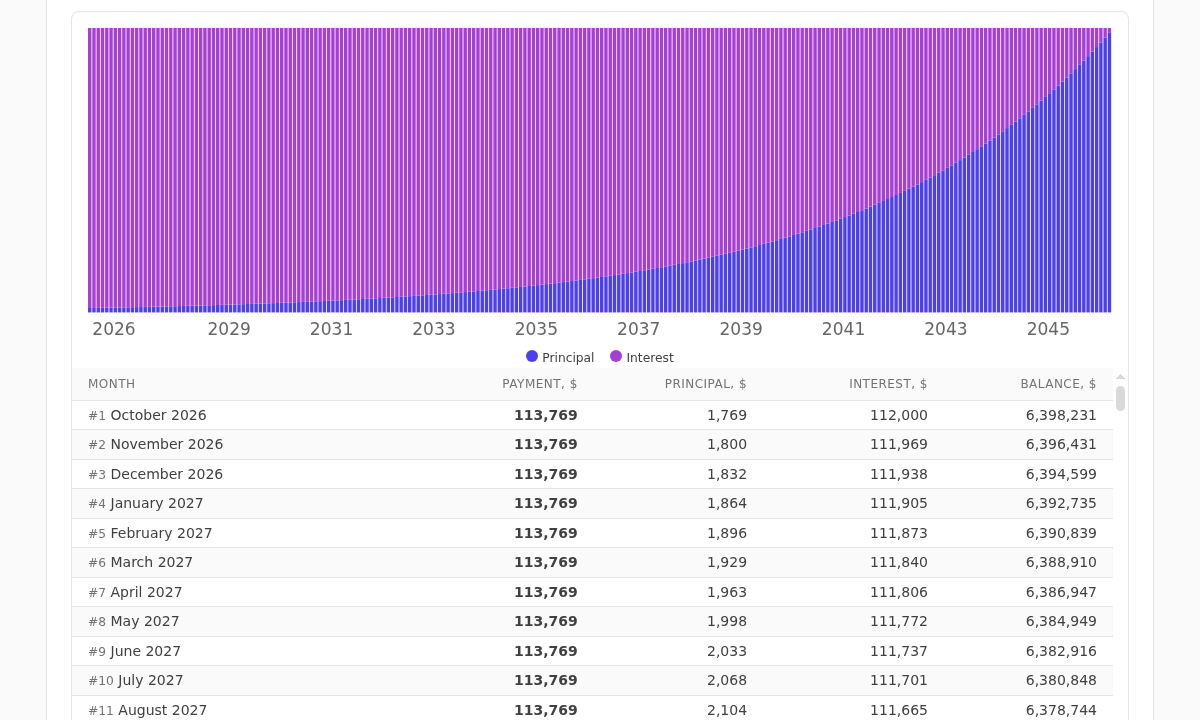
முடிவு பலகை முக்கிய விஷயங்களைத் தருகிறது: மாதத் தவணை, மொத்த வட்டி மற்றும் மொத்தச் செலுத்தம்। கீழே மாதாந்திர அட்டவணை மற்றும் செலுத்த விளக்கப்படம் உள்ளது: ஆரம்ப ஆண்டுகளில் தவணையின் கிட்டத்தட்ட முழுவதும் வட்டிக்குச் செல்வதும், இறுதியில் அசலுக்குச் செல்வதும் தெரியும்। எந்தத் தூணின் மீது கர்சரை வைத்தாலும் அந்த மாதத்தின் எண்கள் மிதக்கும், சொடுக்கினால் அட்டவணை வரிசைக்குச் சுருங்கு செல்லும்। நீங்கள் இணைப்பால் கணக்கீட்டைப் பகிர முடியும் (பெறுநர் அதே நாணயத்தில் காண்பார்) அல்லது PDF ஆக அச்சிட முடியும் – அளவுருக்கள், மொத்தங்கள் மற்றும் அட்டவணையுடன்।
வீடு வாங்குபவர்களுக்கு
பயனுள்ள பழக்கம்: விண்ணப்பிக்கும் முன் விளம்பர வீதத்தை விட 1–2 புள்ளிகள் அதிக வீதத்தில் தவணையைக் கணக்கிடுங்கள் – பட்ஜெட் தாங்கினால், எந்த நிராகரிப்போ அல்லது விலையுயர்ந்த ஒப்புதலோ உங்களை ஆச்சரியப்படுத்தாது। annuity மற்றும் differentiated அட்டவணைகளை ஒப்பிடுங்கள்: இரண்டாவது வட்டியில் கணிசமாக மலிவு, ஆனால் முதல் ஆண்டுகளில் அதிக தவணையைக் கோரும்। முன்கூட்டிய செலுத்தத்தின் நோக்கம் நிதி பாதுகாப்பு என்றால் காலத்தை அல்ல, தவணையைக் குறைப்பதைத் தேர்வு செய்யவும்।
ரியல்டர் மற்றும் மார்ட்கேஜ் ப்ரோகருக்கு
கணிப்பான் வேலைக் கருவியும் ஆகும்। வாடிக்கையாளர் சந்திப்பில் திரையில் நேரடியாக ஒரு குறிப்பிட்ட வீட்டின் விலையையும், இருக்கும் முன்பணத்தையும் உள்ளிடலாம் – தரவு சேமிக்கப்படாது, எங்கும் அனுப்பப்படாது – பல வங்கிகளின் சலுகைகளின் தவணையையும் வட்டியையும் காட்டி, "முன்கூட்டியே செலுத்தினால்?" என்ற கேள்விக்கு எண்களால் பதில் சொல்லுங்கள்। PDF பட்டன் கணக்கீட்டை நேர்த்தியான ஆவணமாக மாற்றும், வாடிக்கையாளர் அதை எடுத்துச் செல்வார்।
கணிப்பானை முயற்சிக்கவும்: இணைப்பு மேலே உள்ளது। கணக்கீடு முன்னறிவிப்பே – சரியான நிபந்தனைகளை எப்போதும் வங்கி தீர்மானிக்கும்।