เครื่องคำนวณสินเชื่อบ้าน: ค่างวด ดอกเบี้ย และตารางผ่อน – ก่อนไปธนาคาร
บ้านคือการซื้อที่ใหญ่ที่สุดในชีวิตของคนส่วนใหญ่ และต้องผ่อนนาน 10–30 ปี เราเปิดตัว เครื่องคำนวณสินเชื่อบ้าน: คำนวณค่างวดจริงต่อเดือน ดอกเบี้ยรวม และแสดงว่าตารางผ่อนจะเปลี่ยนไปอย่างไรเมื่อชำระล่วงหน้า – ก่อนไปธนาคารและก่อนเซ็นสัญญา
ทำไมต้องใช้
แต่ละธนาคารคำนวณต่างกัน: เงินดาวน์บางทีเป็นจำนวนเงิน บางทีเป็นเปอร์เซ็นต์ อัตราดอกเบี้ยเป็น "เริ่มต้นที่" ยังไม่รวมประกัน และจะเห็นตารางผ่อนก็ต่อเมื่อยื่นกู้แล้ว เครื่องคำนวณย่อยทุกอย่างเหลือตัวเลขชัดๆ: ค่างวด ดอกเบี้ยรวม และยอดชำระทั้งหมดตลอดอายุสัญญา – ตามเงื่อนไขจริงที่เสนอให้คุณ ลองเปรียบเทียบสองข้อเสนอ: ต่างกันแค่ครึ่งเปอร์เซ็นต์ – ดอกเบี้ย 3,5% กับ 4% ต่อปี สำหรับสินเชื่อบ้าน 10 ล้านบาท ระยะ 30 ปี – แปลว่าดอกเบี้ยที่ต้องจ่ายเพิ่มราว 1 ล้านบาท
วิธีใช้
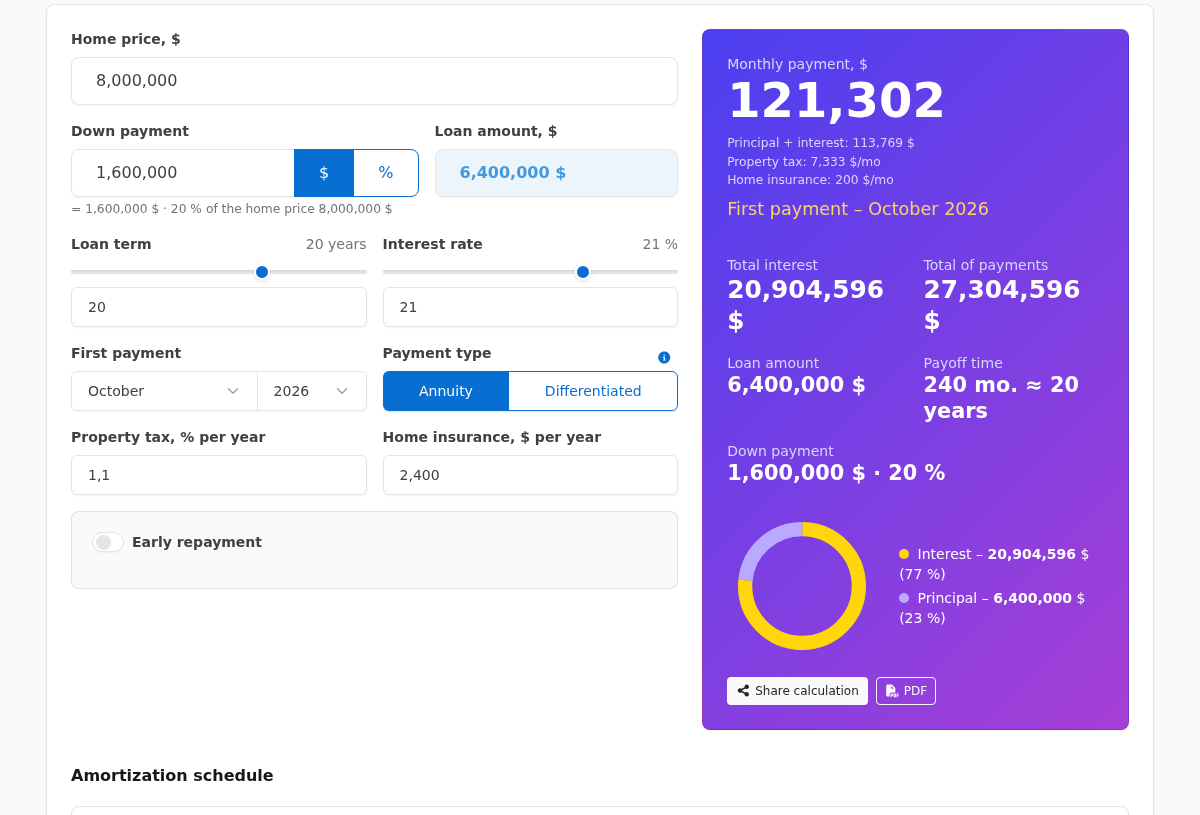
กรอกราคาบ้าน เงินดาวน์ – กรอกได้ทั้งจำนวนเงินและเปอร์เซ็นต์ (มีปุ่มสลับข้างช่องกรอก) – ระยะเวลาผ่อน และอัตราดอกเบี้ยจากข้อเสนอของธนาคาร เลือกประเภทค่างวด: อนุกรม (ค่างวดเท่ากันทุกเดือนตลอดอายุสัญญา) หรือลดต้นลดดอก (ค่างวดลดลงเรื่อยๆ ดอกเบี้ยรวมน้อยกว่า) ทุกอย่างคำนวณทันที – แค่เลื่อนตัวเลื่อน
การชำระล่วงหน้า
เกือบทุกสินเชื่อบ้านมีชำระล่วงหน้าเมื่อถึงเวลา: โบนัส เงินเก็บ เปิดสวิตช์ "ชำระล่วงหน้า" แล้วเพิ่มได้หนึ่งหรือหลายรายการ – ระบุเดือนและจำนวนเงินของแต่ละรายการ แต่ละรายการเลือกวิธีคำนวณใหม่ได้: ลดค่างวด (เบาขึ้นทุกเดือน) หรือ ลดระยะเวลา (ประหยัดดอกเบี้ยกว่า) ตารางจะแสดงว่าสินเชื่อสั้นลงกี่เดือน และกราฟจะแสดงว่ายอดคงเหลือลดลงอย่างไร
เครื่องคำนวณแสดงอะไรบ้าง
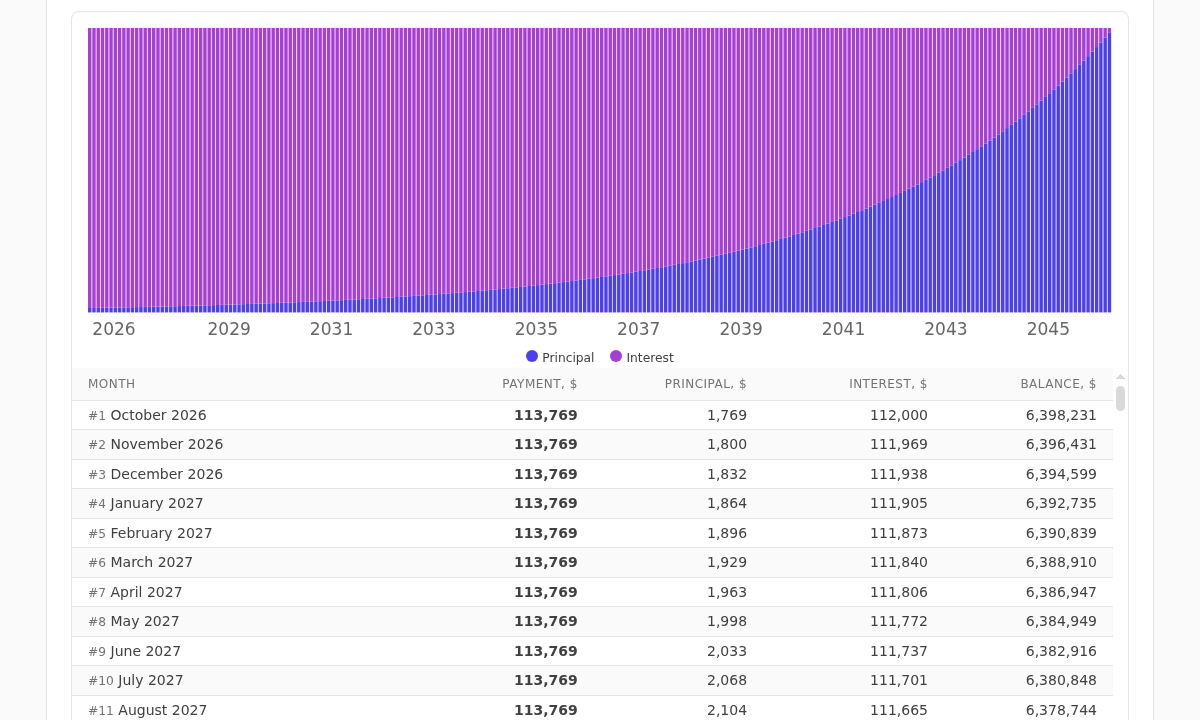
แผงผลลัพธ์ให้สิ่งสำคัญ: ค่างวดรายเดือน ดอกเบี้ยรวม และยอดชำระทั้งหมด ด้านล่างเป็นตารางผ่อนรายเดือนพร้อมกราฟการชำระคืน: เห็นได้ชัดว่าช่วงแรกค่างวดเกือบทั้งหมดเป็นดอกเบี้ย ส่วนช่วงท้ายไปที่เงินต้น วางเมาส์ที่แท่งกราฟเพื่อดูตัวเลขของเดือนนั้น คลิกเพื่อเลื่อนไปยังแถวของตาราง คุณสามารถ แชร์ผลคำนวณด้วยลิงก์ (ผู้รับจะเห็นในสกุลเงินเดียวกัน) หรือ พิมพ์เป็น PDF – พร้อมพารามิเตอร์ ยอดรวม และตาราง
สำหรับผู้ซื้อบ้าน
นิสัยที่ควรมี: ก่อนยื่นกู้ ลองคำนวณค่างวดที่อัตราดอกเบี้ยสูงกว่าโฆษณา 1–2 เปอร์เซ็นต์ – ถ้างบประมาณรับไหว คุณจะไม่ตกใจเมื่อถูกปฏิเสธหรือได้อัตราที่แพงกว่า เปรียบเทียบตารางแบบอนุกรมกับลดต้นลดดอก: แบบหลังถูกกว่าชัดเจนแต่ต้องจ่ายมากกว่าในช่วงแรก ถ้าเป้าหมายของการชำระล่วงหน้าคือเงินสำรอง ให้เลือกลดค่างวด ไม่ใช่ลดระยะเวลา
สำหรับนายหน้าและที่ปรึกษาสินเชื่อ
เครื่องคำนวณใช้เป็นเครื่องมือทำงานได้ด้วย ในการพบลูกค้า พิมพ์ราคาบ้านหลังจริงและเงินดาวน์ที่มีอยู่บนหน้าจอได้ทันที – ไม่มีข้อมูลถูกบันทึกหรือส่งไปที่ใด – แสดงค่างวดและดอกเบี้ยของข้อเสนอจากหลายธนาคาร และตอบคำถาม "ถ้าชำระล่วงหน้าล่ะ?" ด้วยตัวเลข ปุ่ม PDF เปลี่ยนผลคำนวณเป็นเอกสารเรียบร้อยที่ลูกค้านำกลับไปได้
ลองเครื่องคำนวณ: ลิงก์ด้านบน ผลคำนวณเป็นเพียงการประมาณการเบื้องต้น – เงื่อนไขที่แน่นอนยังขึ้นอยู่กับธนาคาร