Ipoteka kalkulyatori: to'lov, qayta to'lash va jadval – bankga borishdan oldin
Xonadon – odamlarning ko'pchiligi uchun hayotidagi eng katta xarid, uning to'lovi uchun esa 10–30 yil kerak. Biz ipoteka kalkulyatorini ishga tushirdik: u haqiqiy oylik to'lovni va foizlarni qayta to'lashni hisoblaydi va muddatidan oldin to'lovlar jadvalni qanday o'zgartirishini ko'rsatadi – bankga borishdan va biror hujjatni imzolashdan oldin.
Nima uchun kerak
Banklar turlicha hisoblaydi: boshlang'ich to'lov ba'zan pulda, ba'zan foizda, stavka – sug'urtalarsiz «dan», jadval esa faqat arizadan keyin ko'rsatiladi. Kalkulyator hammasini tushunarli raqamlarga jamlaydi: to'lov, qayta to'lash va butun muddat uchun umumiy to'lov – sizga taklif qilinadigan shartlar bo'yicha. Ikki taklifni solishtiring: bor-yo'g'i yarim foiz punkt farq – 500 mln so'mlik ipotekada 10 yilga 20% va 20,5% – taxminan 20 mln so'm qo'shimcha qayta to'lashga aylanadi.
Qanday foydalanish
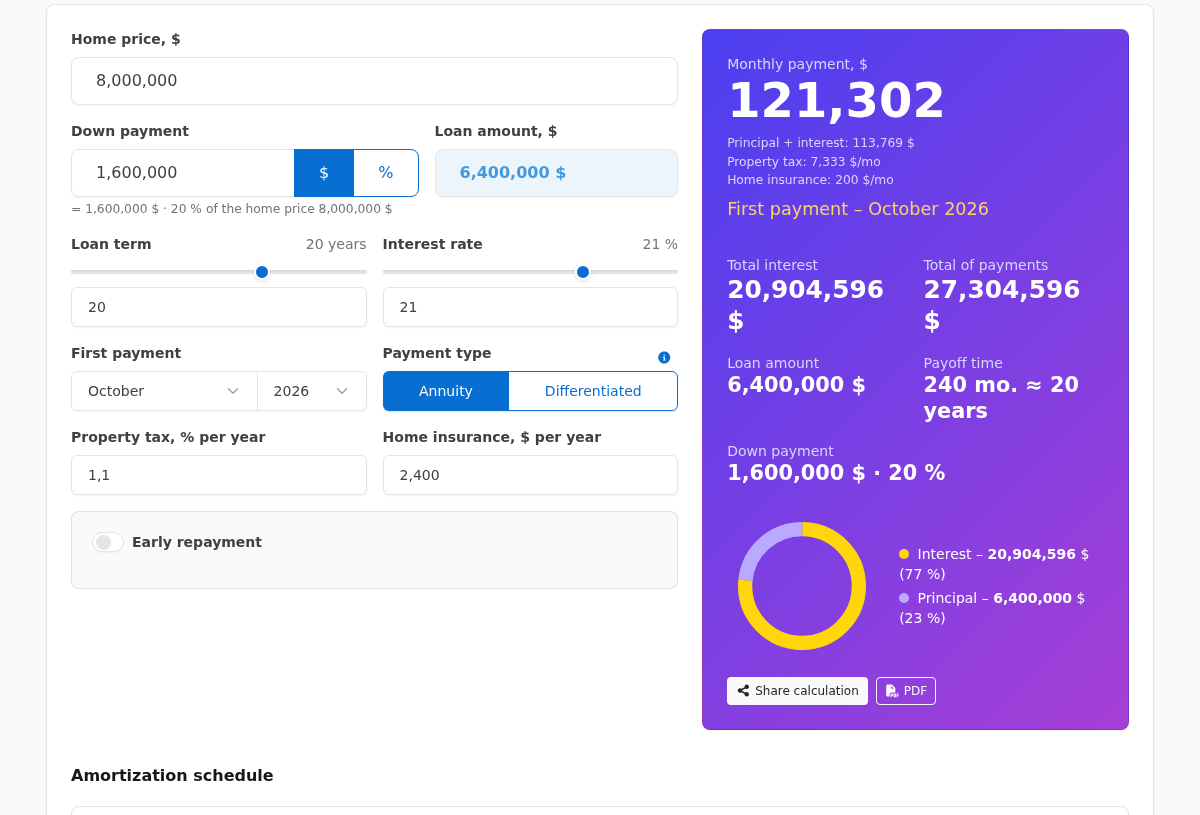
Xonadon narxini, boshlang'ich to'lovni – pulda yoki foizda (almashtirish tugmasi maydon yonida) kiriting, muddat va bank taklifidagi stavkani ko'rsating. To'lov turini tanlang: annuitet (butun muddatga bir xil to'lov) yoki differensial (to'lov kamayadi, qayta to'lash kichikroq). Hammasi bir zumda qayta hisoblanadi – slayderlarni surish kifoya.
Muddatidan oldin to'lovlar
Deyarli har bir ipotekada erta yoki kech muddatidan oldin to'lovlar paydo bo'ladi: bonus, jamg'armalar. «Muddatidan oldin to'lov» almashtirgichini yoqing va bir yoki bir nechta to'lov qo'shing – har biriga oy va summani ko'rsating. Har bir to'lovning o'z qayta hisoblash usuli bor: to'lovni kamaytirish (har oy yengillab boradi) yoki muddatni kamaytirish (qayta to'lash bo'yicha foydaliroq). Jadval ipoteka necha oyga qisqarishini, grafik esa qoldiqni qanday pasayishini ko'rsatadi.
Kalkulyator nima ko'rsatadi
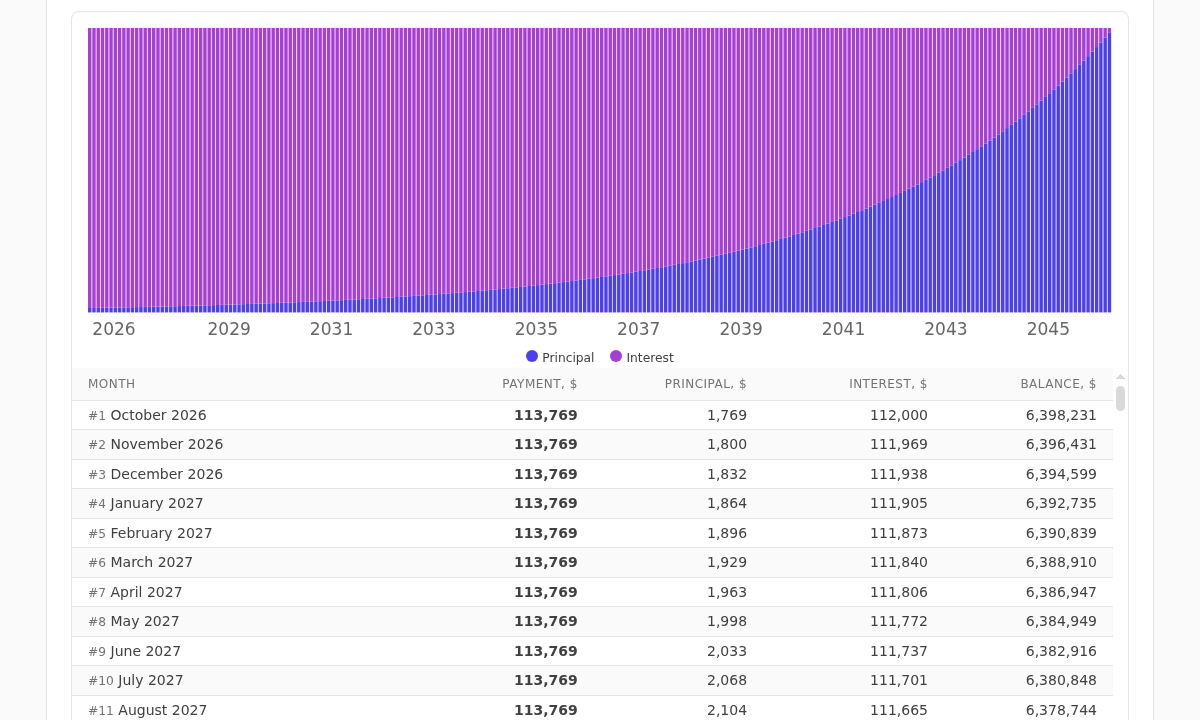
Natijalar paneli asosiy ko'rsatkichlarni chiqaradi: oylik to'lov, foizlar bo'yicha qayta to'lash va umumiy to'lov. Quyida – to'lash diagrammali oylik jadval: ilk yillarda to'lovning deyarli barchasi foizlarga ketishi, muddat oxiri esa asosiy qarzga o'tishi ko'rinadi. Ustun ustiga kursorni olib boring – oyni raqamlari chiqadi, bosing – sahifa jadval qatoriga sirg'iydi. Hisobni havola bilan saqlash mumkin (qabul qiluvchi uni shu valyutada ko'radi) yoki PDF sifatida chop etish mumkin – parametrlar, natijalar va jadval bilan.
Xaridorlar uchun
Amaliy odat: ariza topshirishdan oldin to'lovni reklama stavkasidan 1–2 punkt yuqoriroq hisoblang – byudjet buni ko'tarsa, rad etish yoki qimmatroq tasdiqlash sizni hayratga solmaydi. Annuitet va differensial jadvallarni solishtiring: ikkinchisi qayta to'lash bo'yicha sezilarli arzonroq, lekin ilk yillarda kattaroq to'lov talab qiladi. Agar muddatidan oldin to'lovlar maqsadi – moliyaviy to'siq bo'lsa, muddatni emas, to'lovni kamaytirishni tanlang.
Rieltorlar va ipoteka brokerlari uchun
Kalkulyator ishchi vosita sifatida ham qulay. Mijoz bilan uchrashuvda aniq xonadon narxini va mavjud boshlang'ich to'lovni to'g'ridan-to'g'ri ekranga kiritish mumkin – ma'lumotlar saqlanmaydi va hech qayerga yuborilmaydi, – bir nechta bank takliflari bo'yicha to'lov va qayta to'lashni ko'rsatib, «agar muddatidan oldin to'lasakchi?» savoliga raqamlar bilan javob berish mumkin. PDF tugmasi hisobni mijoz o'zi bilan olib ketadigan chiroyli hujjatga aylantiradi.
Kalkulyatorni sinab ko'ring: havola yuqorida. Hisob dastlabki – aniq shartlarni bankda aniqlashtiring.