Máy tính thế chấp nhà: khoản trả hàng tháng, lãi và lịch trả – trước khi đến ngân hàng
Nhà là khoản mua lớn nhất trong đời hầu hết mọi người – và phải trả trong 10–30 năm. Chúng tôi ra mắt máy tính thế chấp nhà: tính khoản trả hàng tháng thực tế, tổng lãi phải trả và cho thấy lịch trả thay đổi thế nào khi trả trước – trước khi bạn đến ngân hàng và ký bất cứ giấy tờ nào.
Tại sao cần dùng
Mỗi ngân hàng tính một kiểu: tiền tự có khi thì bằng số tiền, khi thì bằng phần trăm, lãi suất "từ" chưa gồm bảo hiểm, còn lịch trả chỉ thấy sau khi nộp hồ sơ. Máy tính gói tất cả thành những con số rõ ràng: khoản trả hàng tháng, tổng lãi và tổng số tiền phải trả – theo đúng điều kiện ngân hàng đưa ra cho bạn. Hãy so sánh hai đề nghị: chênh nhau chỉ nửa phần trăm – 6% so với 6,5% một năm cho khoản vay 3 tỷ đồng trong 25 năm – nghĩa là trả thêm khoảng 280 triệu đồng tiền lãi.
Cách dùng
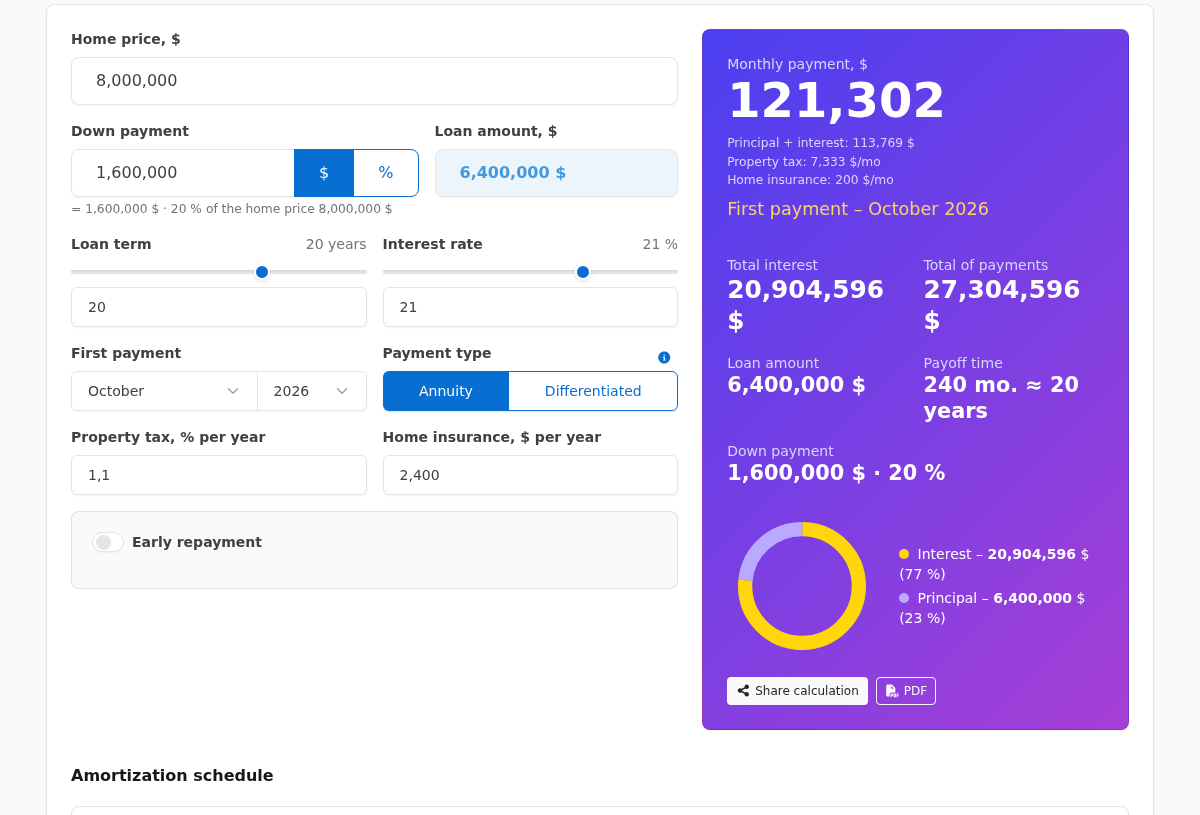
Nhập giá nhà, tiền tự có – nhập bằng số tiền hay phần trăm đều được (có nút chuyển đổi cạnh ô nhập) – thời hạn và lãi suất từ đề nghị của ngân hàng. Chọn kiểu trả: niên kim (trả đều suốt thời hạn) hoặc dư nợ giảm dần (khoản trả giảm dần, tổng lãi thấp hơn). Mọi thứ tự tính lại ngay – chỉ cần kéo thanh trượt.
Trả trước
Hầu như khoản thế chấp nào cũng có lúc trả trước: thưởng, tiền tiết kiệm. Bật công tắc "Trả trước" và thêm một hoặc nhiều lần trả – mỗi lần kèm tháng và số tiền. Mỗi lần trả có cách tính lại riêng: giảm khoản trả (nhẹ gánh hơn mỗi tháng) hoặc rút ngắn thời hạn (tiết kiệm lãi hơn). Bảng cho thấy khoản vay ngắn đi bao nhiêu tháng, biểu đồ cho thấy dư nợ giảm ra sao.
Máy tính hiển thị gì
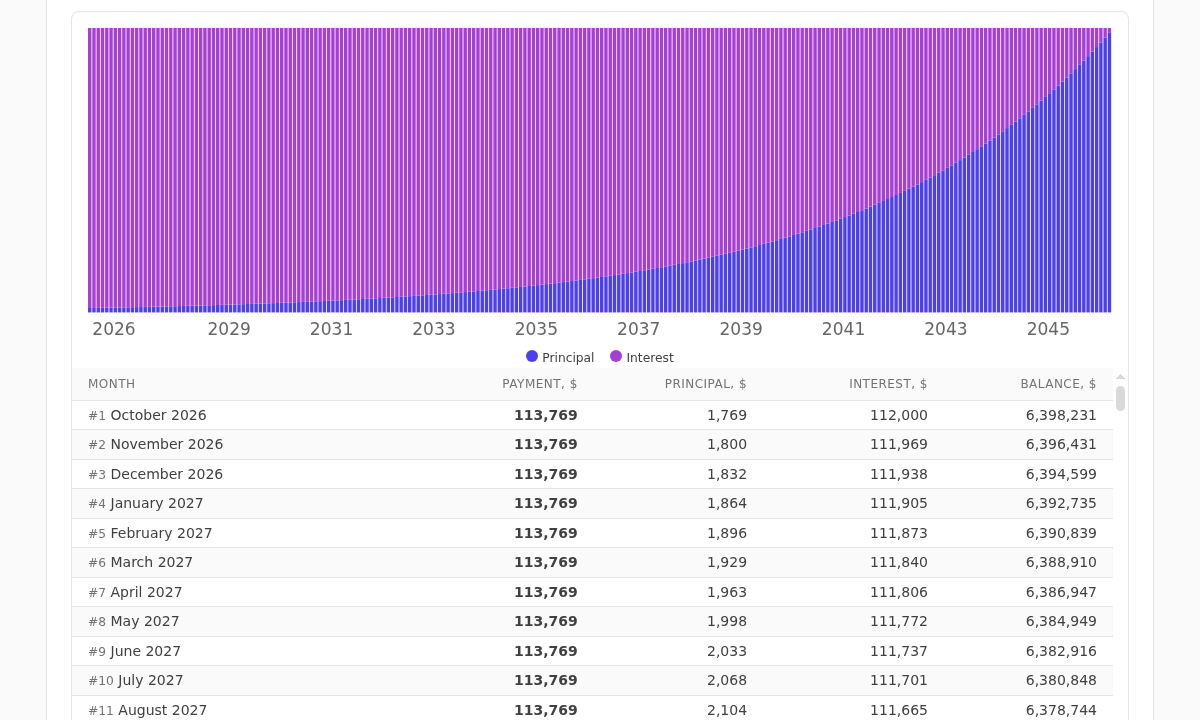
Bảng kết quả đưa ra điều cốt lõi: khoản trả hàng tháng, tổng lãi và tổng số tiền trả. Bên dưới là lịch trả theo từng tháng kèm biểu đồ: thấy rõ những năm đầu gần như toàn bộ khoản trả là lãi, về cuối kỳ mới vào gốc. Di chuột lên cột để xem số liệu tháng, bấm để cuộn tới dòng lịch trả. Bạn có thể chia sẻ phép tính bằng liên kết (người nhận thấy cùng loại tiền) hoặc in ra PDF – kèm thông số, tổng kết và lịch trả.
Dành cho người mua nhà
Thói quen thực tế: trước khi nộp hồ sơ, hãy tính khoản trả với lãi suất cao hơn quảng cáo 1–2 điểm – nếu ngân sách chịu được, bạn sẽ không bất ngờ khi bị từ chối hay được duyệt với giá đắt hơn. So sánh lịch trả niên kim và dư nợ giảm dần: kiểu sau rẻ hơn hẳn về lãi nhưng đòi hỏi trả nhiều hơn trong những năm đầu. Nếu mục tiêu trả trước là đệm tài chính, hãy chọn giảm khoản trả, không phải rút ngắn thời hạn.
Dành cho môi giới và chuyên viên tín dụng
Máy tính còn là công cụ làm việc tiện lợi. Trong buổi gặp khách hàng, bạn có thể ngay trên màn hình nhập giá một căn nhà cụ thể và số tiền tự có – dữ liệu không được lưu và không gửi đi đâu – cho xem khoản trả và lãi của nhiều ngân hàng và trả lời câu hỏi câu hỏi "nếu trả trước thì sao?" bằng số liệu. Nút PDF biến phép tính thành tài liệu gọn gàng để khách mang về.
Thử máy tính: liên kết ở trên. Kết quả chỉ mang tính dự kiến – điều kiện chính xác luôn do ngân hàng quyết định.