Calculadora de hipoteca: cuota, intereses y tabla de amortización – antes de ir al banco
La vivienda es la compra más grande de la vida de casi todo el mundo, y pagarla lleva de 10 a 30 años. Hemos lanzado una calculadora de hipoteca: calcula tu cuota mensual real y los intereses totales, y muestra cómo cambia la tabla de amortización con pagos anticipados – antes de acudir al banco y firmar nada.
Para qué sirve
Cada banco calcula a su manera: la entrada unas veces en euros y otras en porcentaje, un tipo «desde» sin seguros, y la tabla de amortización solo después de solicitar el préstamo. La calculadora lo reduce todo a cifras claras: cuota, intereses y pago total durante todo el plazo – con las condiciones que te ofrecen a ti. Compara dos ofertas: una diferencia de solo medio punto porcentual – el 3% frente al 3,5% en una hipoteca de 300 000 € a 25 años – supone unos 24 000 € de intereses adicionales.
Cómo usarla
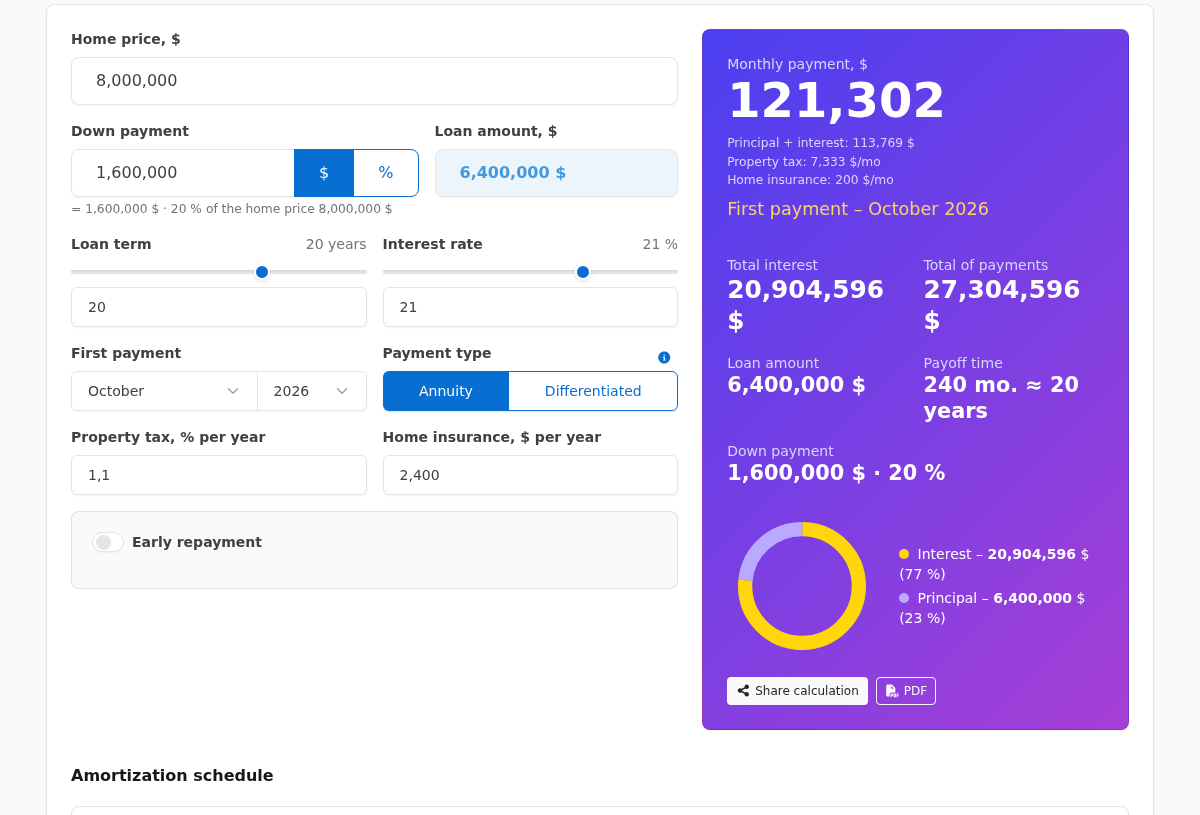
Introduce el precio de la vivienda, la entrada – en euros o en porcentaje (el conmutador está junto al campo) –, el plazo y el tipo de la oferta bancaria. Elige el tipo de cuota: cuotas iguales (la misma cuota durante todo el plazo) o cuotas decrecientes (la cuota baja mes a mes y los intereses son menores). Todo se recalcula al instante: basta con mover los deslizadores.
Amortización anticipada
Casi toda hipoteca acaba recibiendo pagos anticipados: una prima, unos ahorros. Activa el conmutador «Amortización anticipada» y añade uno o varios pagos – cada uno con su mes y su importe. Cada pago tiene su método de recálculo: reducir la cuota (más fácil cada mes) o reducir el plazo (más barato en intereses). La tabla muestra cuántos meses se acorta la hipoteca y el gráfico, cómo cae el saldo pendiente.
Qué muestra la calculadora
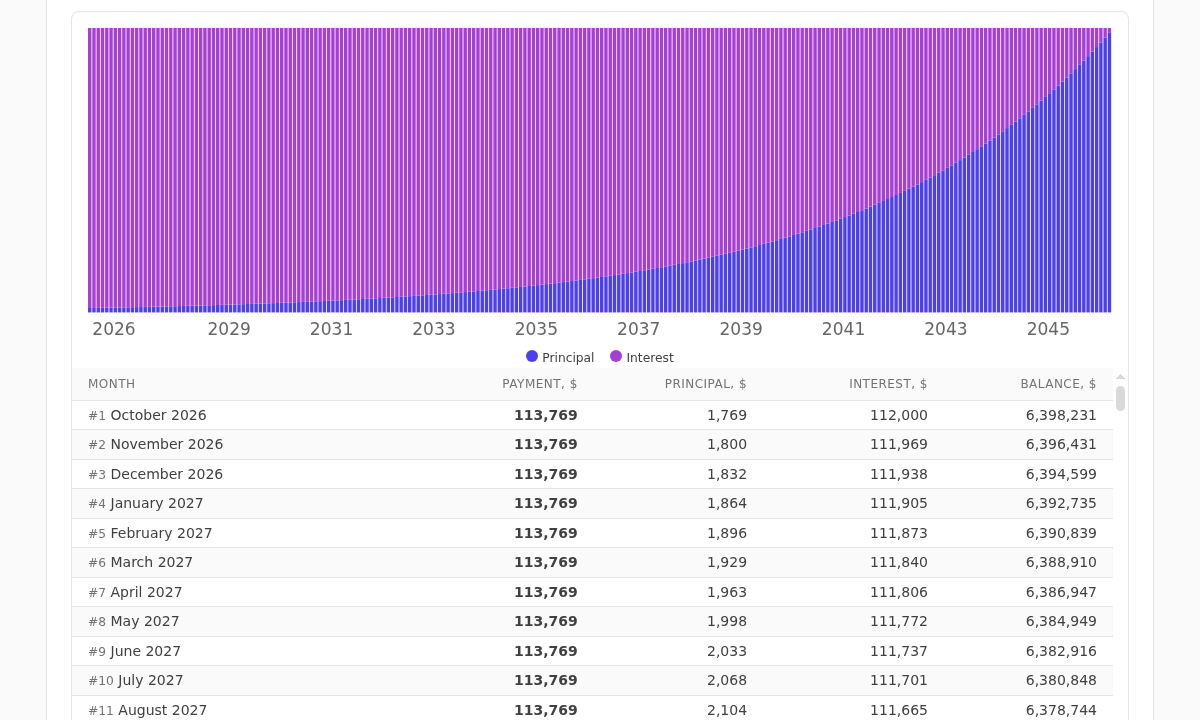
El panel de resultados da lo esencial: cuota mensual, intereses y pago total. Debajo hay una tabla mes a mes con un gráfico de amortización: se ve cómo en los primeros años casi toda la cuota se va en intereses y, al final del plazo, en capital. Pasa el cursor sobre una barra para ver las cifras del mes; haz clic para saltar a la fila de la tabla. Puedes compartir el cálculo con un enlace (quien lo reciba lo verá en la misma moneda) o imprimirlo en PDF – con parámetros, totales y tabla.
Para compradores
Un hábito práctico: antes de solicitar la hipoteca, calcula la cuota con un tipo 1–2 puntos por encima del anunciado – si tu presupuesto lo resiste, ningún rechazo ni aprobación más cara te pillará por sorpresa. Compara las tablas de cuotas iguales y decrecientes: la segunda es notablemente más barata en intereses, pero exige una cuota mayor durante los primeros años. Si el objetivo de los pagos anticipados es un colchón financiero, elige reducir la cuota, no el plazo.
Para agentes inmobiliarios y mediadores de préstamos
La calculadora también es una herramienta de trabajo. En una reunión con el cliente puedes introducir en pantalla el precio de una vivienda concreta y la entrada disponible – no se guarda ni se envía nada –, mostrar la cuota y los intereses de las ofertas de varios bancos y responder a «¿y si amortizamos antes?» con cifras. El botón PDF convierte el cálculo en un documento impecable que el cliente se lleva consigo.
Prueba la calculadora: enlace arriba. El cálculo es orientativo – las condiciones exactas las fija el banco.