Nueva calculadora de refinanciación: calcula el ahorro en un minuto
Los créditos suben y bajan de precio y los tipos de interés cambian: un préstamo que era rentable hace un par de años hoy puede resultar demasiado caro. Hemos lanzado la calculadora de refinanciación: compara tu crédito actual con uno nuevo y muestra con honestidad si merece la pena refinanciar.
Para qué sirve
La refinanciación es un crédito nuevo con el que se cancela el antiguo, normalmente a un tipo menor. Una diferencia de 2 puntos porcentuales sobre un saldo elevado supone decenas de miles de euros de ahorro, pero el cambio también tiene costes: comisiones, seguros, tiempo. La calculadora lo resume en dos cifras: ahorro mensual y ahorro total, ya descontados los gastos de tramitación.
Cómo usarla
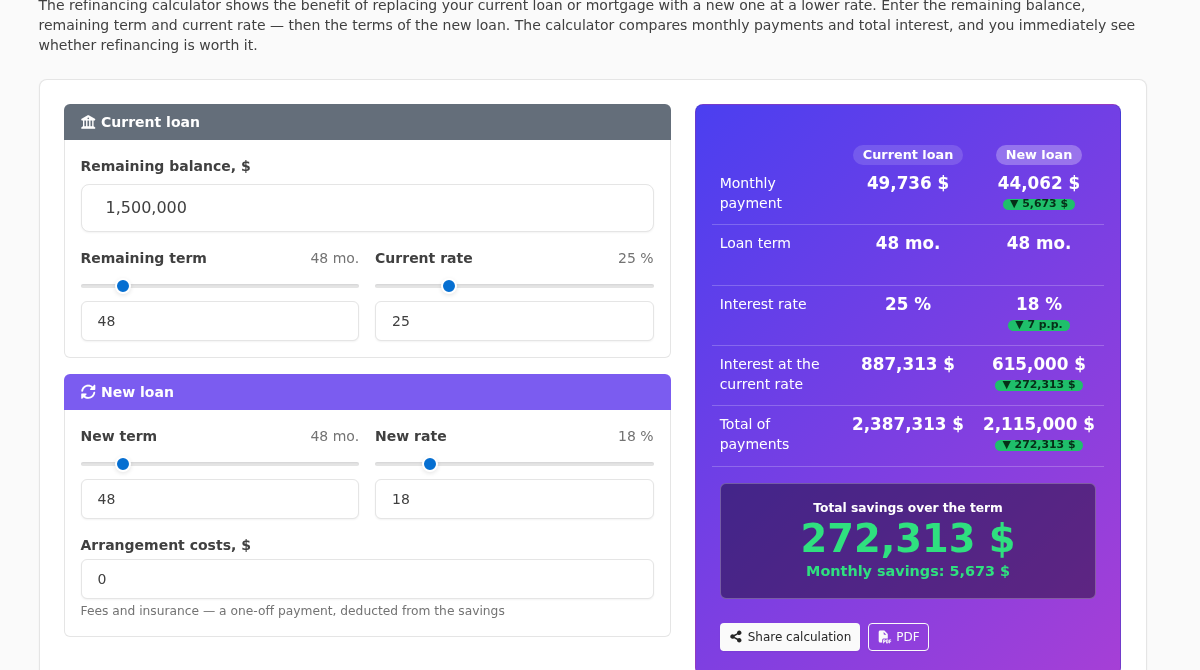
Solo tres pasos. En el bloque «Crédito actual» introduce el saldo pendiente (lo ves en la app del banco), el plazo restante y tu tipo de interés. En el bloque «Crédito nuevo» indica el tipo que te ofrecen, el plazo deseado y los gastos de tramitación. Todo se recalcula al instante: basta con mover los deslizadores.
Qué muestra la calculadora
El panel de resultados compara los créditos línea a línea: cuota mensual, plazo, tipo de interés, intereses totales y pago total. Las fichas verdes de diferencia muestran cuánto cambia cada indicador, y el bloque oscuro de abajo resume lo esencial: el ahorro total al pasar al nuevo crédito y el ahorro mensual. Si las cifras aparecen en rojo, el cambio no es rentable — y también es útil saberlo antes de ir al banco.
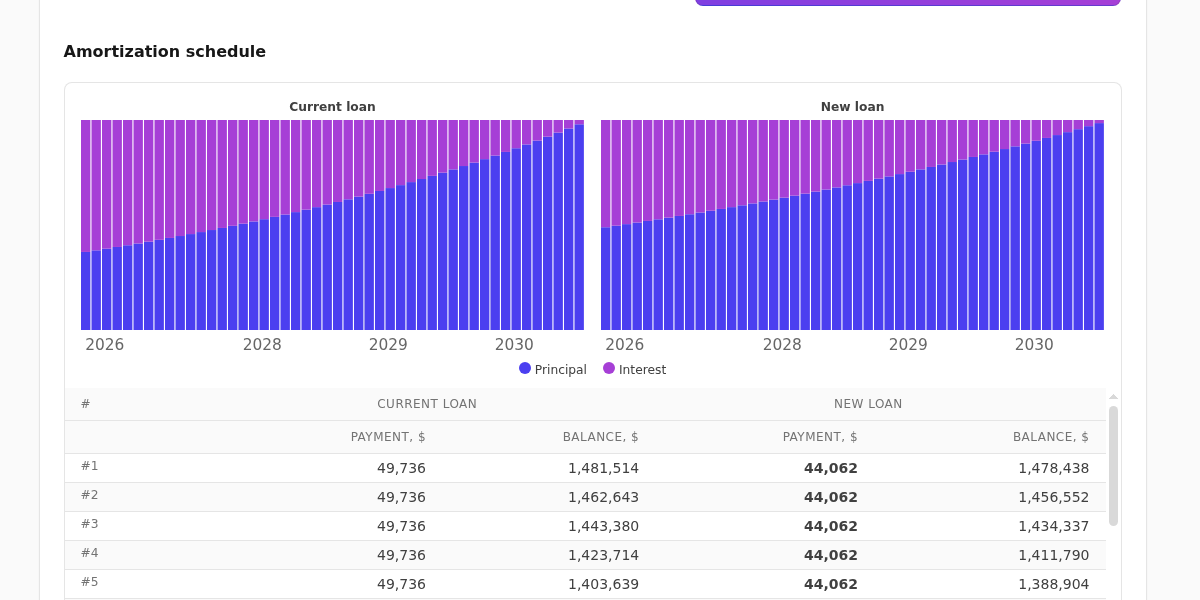
Debajo encontrarás una tabla mensual de ambos créditos con gráficos de amortización claros: se ve cómo cambia la composición de la cuota y con qué rapidez cae el saldo. Puedes guardar el cálculo como enlace (quien lo reciba lo verá en la misma moneda) o imprimirlo en PDF — con parámetros, resultados y gráficos.
Para prestatarios
El uso es sencillo: una vez al año, comprueba si el dinero se ha abaratado. Toma el saldo y el tipo de tu banco, introduce las condiciones «desde» de la publicidad de la competencia y en un minuto sabrás si merece la pena reunir documentos. Ten en cuenta los matices que la calculadora destaca indirectamente: compara la TAE y no solo el tipo nominal, revisa la penalización por amortización anticipada del crédito antiguo y no acortes el plazo en exceso si tu objetivo es reducir la cuota.
Para empleados de banca
La calculadora también es una herramienta de trabajo. En una reunión con el cliente puedes introducir en pantalla los datos de su crédito actual — no se guardan ni se envían a ningún sitio —, ajustar las nuevas condiciones y mostrar el ahorro con cifras y gráficos. Una comparación visual de «antes → después» con el importe total ahorrado convence más que mil palabras, y el botón PDF convierte el cálculo en un documento impecable que el cliente se llevará consigo. Escenarios típicos: rebaja de tipo para clientes con nómina, consolidación de varios créditos en uno (se introduce el saldo total y el tipo medio) y traslado de un crédito caro sin garantía a uno más barato.
Matemáticas sin sorpresas
La calculadora aplica la fórmula clásica de la anualidad dos veces — para el tipo actual y para el nuevo — y calcula la ganancia como la diferencia entre los pagos totales menos los gastos únicos de tramitación. El cálculo es orientativo: las condiciones exactas siempre las fija el banco al aprobar la operación.
Pruébalo: la calculadora de refinanciación es gratuita, sin registro, en 37 idiomas y en cualquier moneda.