Calculadora de financiamento imobiliário: prestação, juros e tabela de amortização – antes de ir ao banco
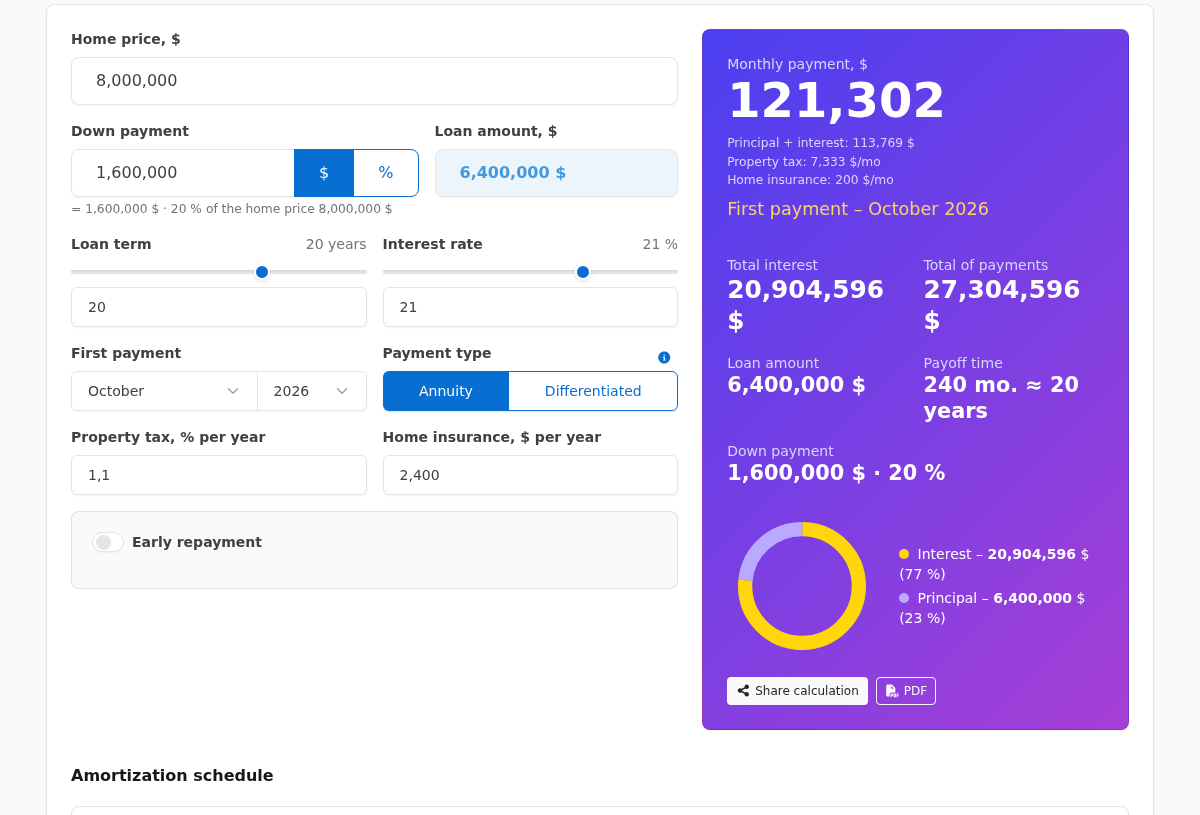
A casa é a maior compra da vida da maioria das pessoas, e pagá-la leva de 10 a 30 anos. Lançámos uma calculadora de financiamento imobiliário: calcula a sua prestação mensal real e os juros totais, e mostra como a tabela de amortização muda com pagamentos antecipados – antes de ir ao banco e assinar qualquer coisa.
Para que serve
Cada banco calcula à sua maneira: a entrada ora em euros, ora em percentagem, uma taxa «desde» sem seguros, e a tabela de amortização só depois do pedido. A calculadora resume tudo em números claros: prestação, juros e pagamento total ao longo de todo o prazo – com as condições que lhe oferecem a si. Compare duas propostas: uma diferença de apenas meio ponto percentual – 3% contra 3,5% num financiamento de 300 000 € por 25 anos – significa cerca de 24 000 € de juros adicionais.
Como usar
Introduza o preço da casa, a entrada – em euros ou em percentagem (o interruptor fica ao lado do campo) –, o prazo e a taxa da proposta bancária. Escolha o tipo de prestação: prestações constantes (a mesma prestação durante todo o prazo) ou prestações decrescentes (a prestação desce mês a mês e os juros são menores). Tudo é recalculado instantaneamente: basta mover os cursores.
Amortização antecipada
Quase todo o financiamento acaba por receber pagamentos antecipados: um prémio, umas poupanças. Ative o interruptor «Amortização antecipada» e adicione um ou vários pagamentos – cada um com o seu mês e o seu valor. Cada pagamento tem o seu método de recálculo: reduzir a prestação (mais leve cada mês) ou reduzir o prazo (mais barato em juros). A tabela mostra quantos meses o financiamento encurta, e o gráfico, como o saldo em dívida cai.
O que a calculadora mostra
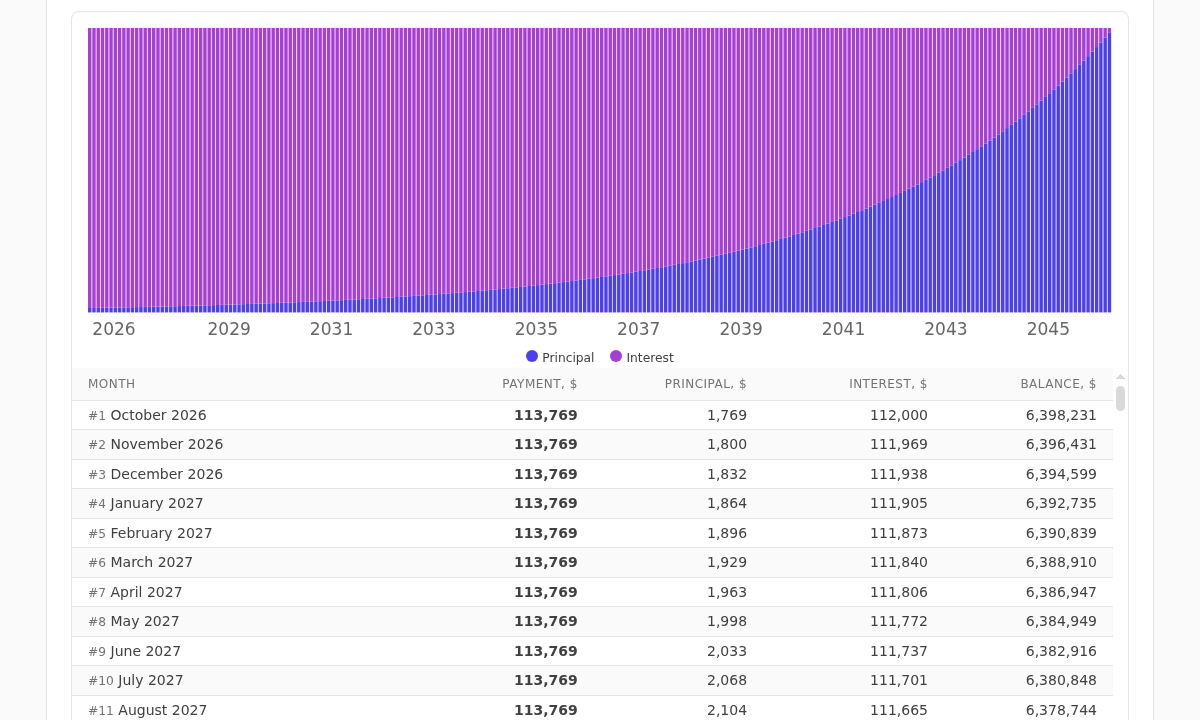
O painel de resultados dá o essencial: prestação mensal, juros e pagamento total. Abaixo está uma tabela mês a mês com um gráfico de amortização: vê-se como, nos primeiros anos, quase toda a prestação vai para os juros e, no fim do prazo, para o capital. Passe o cursor sobre uma barra para ver os números do mês; clique para saltar para a linha da tabela. Pode partilhar o cálculo por link (quem o receber o verá na mesma moeda) ou imprimí-lo em PDF – com parâmetros, totais e tabela.
Para compradores
Um hábito prático: antes de pedir o financiamento, calcule a prestação com uma taxa 1–2 pontos acima da anunciada – se o seu orçamento a suportar, nenhuma recusa nem aprovação mais cara o apanhará de surpresa. Compare as tabelas de prestações constantes e decrescentes: a segunda é notavelmente mais barata em juros, mas exige uma prestação maior nos primeiros anos. Se o objetivo dos pagamentos antecipados é um colchão financeiro, escolha reduzir a prestação, e não o prazo.
Para agentes imobiliários e mediadores de crédito
A calculadora serve também como ferramenta de trabalho. Num encontro com o cliente pode introduzir no ecrã o preço de uma casa concreta e a entrada disponível – nada é guardado nem enviado para lado nenhum –, mostrar a prestação e os juros das propostas de vários bancos e responder a «e se amortizássemos mais cedo?» com números. O botão PDF transforma o cálculo num documento impecável que o cliente leva consigo.
Experimente a calculadora: link acima. O cálculo é indicativo – as condições exatas são definidas pelo banco.